配偶者が亡くなった後、慣れ親しんだ自宅に住み続けられるか、また老後の生活資金は確保できるのかといった不安を抱えている方は少なくありません。
この記事では、そうした不安を解消するための一つの選択肢である「配偶者居住権」について、その仕組みや成立するための要件、メリット・デメリット、そして権利を守るための登記手続きまでを網羅的に解説します。
この記事を読めば、ご自身の状況において配偶者居住権を活用すべきかどうかを判断するための知識を得られます。
配偶者居住権とは?残された配偶者の住まいを守るために創設された権利
配偶者居住権とは、亡くなった方の配偶者が、相続開始時に住んでいた建物に、原則として生涯にわたって無償で住み続けることができる権利を意味します。
2020年4月1日に施行された改正民法で創設された比較的新しい制度です。
この権利の目的は、残された配偶者が住み慣れた家を離れることなく、安定した生活を送れるように保護することにあります。
特に、遺産の大部分が自宅不動産である場合に、配偶者が住まいと生活資金の両方を確保しやすくするために重要な役割を果たします。
この制度は、特定の背景から必要性が高まり、導入されるに至りました。
2020年4月の民法改正で配偶者居住権が新設された背景
配偶者居住権が新設された背景には、超高齢社会の進展があります。
従来の民法では、残された配偶者が住み慣れた家を相続すると、その家の資産価値が高いために他の遺産を十分に受け取れず、その後の生活に困窮するケースがありました。
特に、相続人が配偶者と子の場合、法定相続分はそれぞれ2分の1ずつです。
例えば、3000万円の自宅と1000万円の預貯金が遺産だった場合、配偶者が自宅を相続すると法定相続分を超えてしまい、子は代償金を請求できるため、配偶者は現金を得られないばかりか、支払いを求められる可能性さえありました。
こうした問題の解決と、配偶者の居住権と生活の安定を両立させる必要性から、この制度が導入されることとなったのです。
相続で生活費に困る原因や対処法については「相続で生活費に困る原因と対処法」で詳しく紹介しています。
自宅の価値を「住む権利」と「所有する権利」に分けて考える仕組み
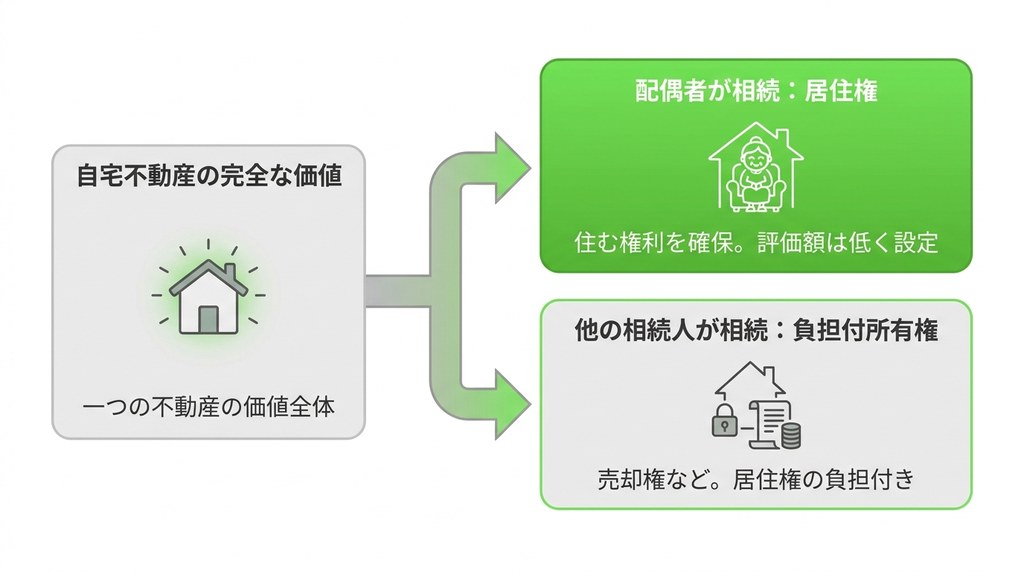
配偶者居住権の最も大きな特徴は、一つの不動産の価値を「居住権(住む権利)」と「負担付所有権(居住権の負担がついた所有権)」という2つの権利に法的に分離する仕組みにあります。
これにより、残された配偶者が「居住権」を相続し、子などの他の相続人が「負担付所有権」を相続するという分割が可能になります。
家という財産を、利用する権利と、それ以外の権利(売却して利益を得る権利など)に分けることで、遺産分割の選択肢が広がります。
この仕組みによって、配偶者は自宅の完全な所有権を取得するよりも低い評価額で住む権利を確保できるため、その分、預貯金などの他の財産も相続しやすくなるのです。
配偶者居住権を活用する2つの大きなメリット
配偶者居住権の活用には、残された配偶者の生活を守るための大きなメリットが存在します。
この制度の最も重要な点は、住み慣れた家での生活を継続できるという精神的な安心感と、老後の生活資金を確保しやすくなるという経済的な安定を両方を両立できることです。
具体的にどのような使い方でメリットが生まれるのか、2つの側面から詳しく見ていきましょう。
多くのメリットがある一方で、利用する際には注意すべき点もあります。
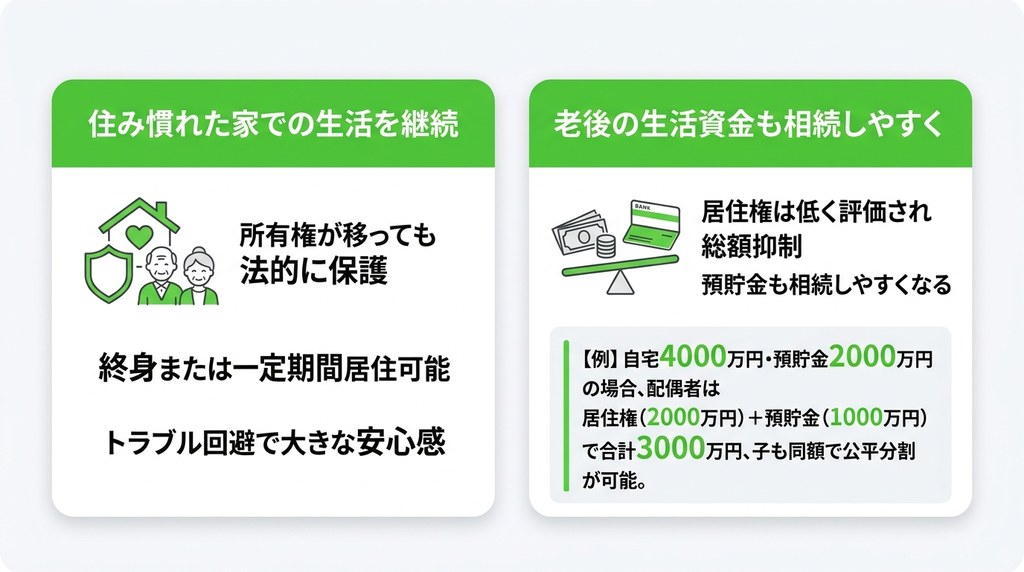
メリット1:家の所有権がなくても終身または一定期間住み続けられる安心感
最大のメリットは、自宅の所有権が他の相続人(例えば、子ども)に移ったとしても、残された配偶者が法的に保護された形で住み続けられる点です。
配偶者居住権の存続期間は、遺言や遺産分割協議で特段の定めをしなければ、配偶者が亡くなるまで続く「終身」となります。
もちろん、当事者の合意があれば10年や20年といった一定の年数を設定することも可能です。
この権利により、持ち家の所有権をめぐる他の相続人とのトラブルによって、住む家を失うという事態を避けることができ、大きな安心感が得られます。
メリット2:老後の生活資金となる預貯金などの金融資産も相続しやすくなる
配偶者居住権は、自宅の所有権そのものを相続するよりも低い価額で評価されます。
これにより、配偶者が相続する財産の総額を抑えることができ、その結果、法定相続分の範囲内で預貯金などの金融資産も相続しやすくなるというメリットがあります。
例えば、遺産が評価額4000万円の自宅と2000万円の預貯金で、相続人が配偶者と子1人の場合を考えます。
配偶者居住権の価値が2000万円と評価されれば、配偶者は居住権(2000万円)と預貯金1000万円(合計3000万円)を相続し、子は負担付所有権(2000万円)と預貯金1000万円(合計3000万円)を相続するといった、公平な分割が可能になるのです。
このような計算例からも分かる通り、住まいと生活費の両方を確保しやすくなります。
配偶者居住権を設定する前に知っておきたいデメリットと注意点
配偶者居住権はメリットの多い制度ですが、権利を設定する前にはいくつかのデメリットや注意点を理解しておく必要があります。
この権利はあくまで「住むための権利」であり、所有権とは異なるため、様々な制約が伴います。
後々のトラブルを避けるためにも、権利の性質や義務について正確に把握しておくことが重要です。
では、この権利はどのような場合に成立するのでしょうか。
デメリット:所有者の許可なく自宅の売却や大規模な増改築はできない
配偶者居住権は、あくまでその家に住むことを目的とした権利です。
そのため、建物の所有権は別の相続人が持つことになります。
配偶者は、所有者の許可なく家を売却したり、誰かに賃貸したりすることはできません。
また、大規模なリフォームや増改築を行いたい場合にも、所有者の承諾が必要となります。
固定資産税の支払義務は所有者にありますが、配偶者は通常の修繕費などを負担する義務を負います。
このように、不動産の処分や利用方法に大きな制約がかかる点がデメリットと言えます。
注意点1:権利を第三者に譲渡したり売却したりすることは不可能
配偶者居住権は、その配偶者個人のためだけに認められた一身専属的な権利です。
したがって、この権利を第三者に譲渡したり、売却してお金に換えたりすることはできません。
また、配偶者が亡くなった場合、この権利は消滅し、相続の対象にはなりません。
将来的に施設への入居などを考えた際に、権利を現金化して入居費用に充てるといった活用はできないため、長期的なライフプランを考慮した上で設定を検討する必要があります。
注意点2:権利を法的に保護するためには登記手続きが必須となる
配偶者居住権を取得したとしても、その権利を法務局で登記しなければ、第三者に対してその権利を主張することができません。
これが未登記のままだと、例えば家の所有権を相続した子どもが、その家を第三者に売却してしまった場合、新しい所有者から立ち退きを求められる可能性があります。
そのような事態になっても、登記がなければ対抗できず、家を出ていかなくてはならないリスクが生じます。
権利を確実なものにするため、取得後は速やかに登記手続きを行うことが極めて重要です。
相続した不動産の名義変更については「相続した不動産の名義変更義務化の罰則と放置リスク」で詳しく紹介しています。
配偶者居住権が成立するための具体的な要件
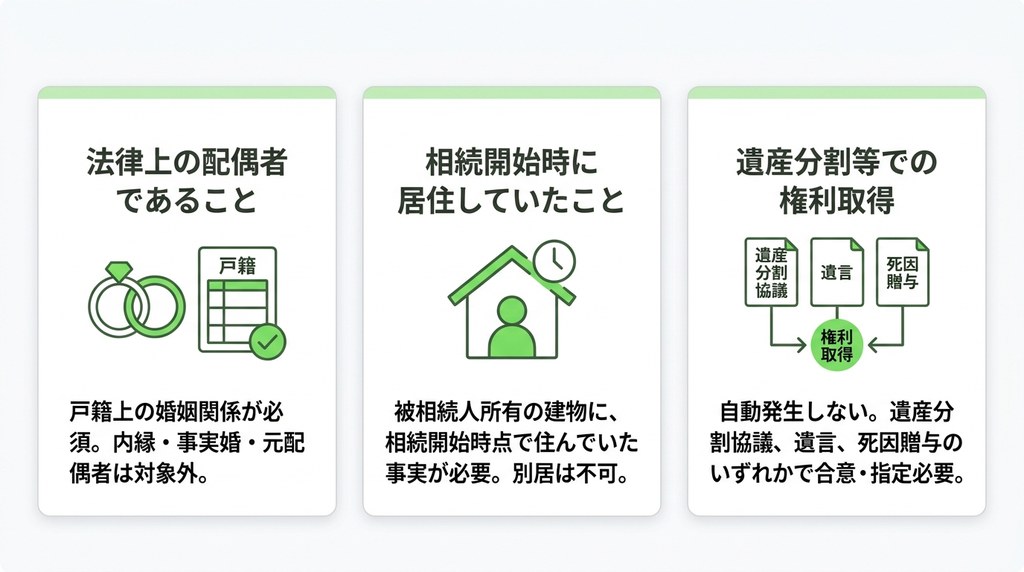
配偶者居住権は、自動的に発生する権利ではなく、成立するためには法律で定められたいくつかの要件をすべて満たす必要があります。
これらの要件を一つでも欠くと、権利を主張することはできません。
具体的にどのような条件が必要になるのか、一つずつ確認していきましょう。
名称が似ていて混同されやすい「配偶者短期居住権」との違いも確認しておきましょう。
法律上の配偶者であること
配偶者居住権を取得できるのは、亡くなった方(被相続人)の「法律上の配偶者」に限られます。
したがって、婚姻届を提出していない内縁関係や事実婚のパートナーは、たとえ長年連れ添っていたとしても、この権利を取得することはできません。
また、既に離婚している元の夫や妻も対象外となります。
あくまで戸籍上の婚姻関係にあることが大前提の要件です。
相続開始時に被相続人が所有する建物に住んでいたこと
この権利が認められるのは、相続が開始した時点で、配偶者が被相続人の所有する建物に居住していた場合に限られます。
対象となる家は、被相続人が単独で所有していた持ち家だけでなく、夫婦で共有していた場合も含まれます。
ただし、相続開始時に別居しておりその家に住んでいなかった場合や、建物が被相続人以外の名義だった場合は、要件を満たしません。
マンションやアパートの一室であっても、被相続人が所有していたものであれば対象となります。
遺産分割協議・遺言・死因贈与のいずれかによって権利を取得していること
配偶者居住権は、要件を満たせば自動的に発生するわけではなく、取得するためには明確な意思表示や合意が必要です。
具体的には、以下のいずれかの手続きによって権利を取得している必要があります。
1.相続人全員で行う遺産分割協議で合意する
2.被相続人が生前に作成した遺言によって指定される
3.被相続人と配偶者の間で結ばれた死因贈与契約によって与えられる
これらの手続きを経て、初めて配偶者は配偶者居住権を取得することができます。
名称が似ている「配偶者短期居住権」との明確な違いを解説
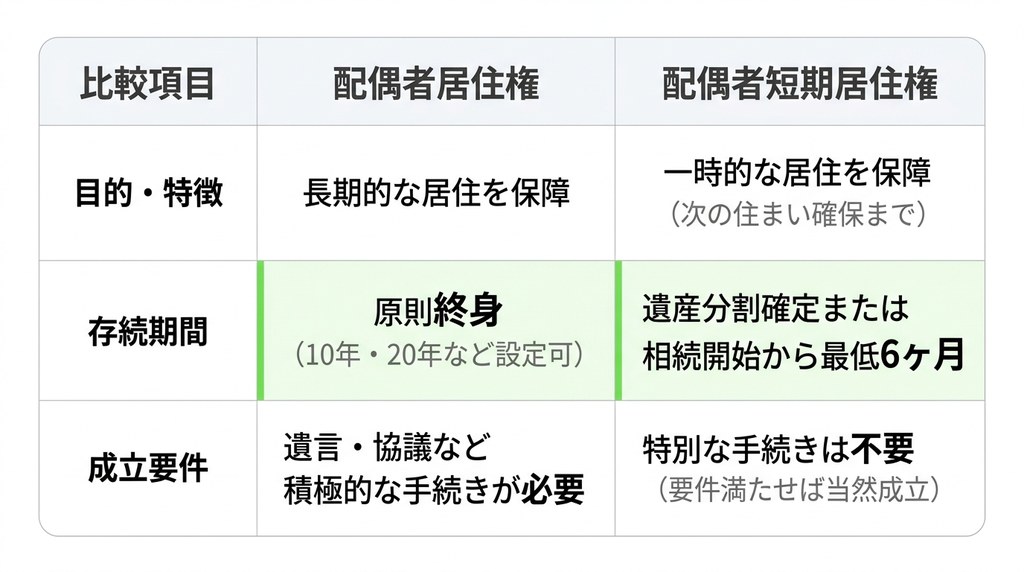
2020年の民法改正では、配偶者居住権と同時に「配偶者短期居住権」という権利も新設されました。
これらは名称が似ていますが、権利の内容や目的は大きく異なります。
配偶者短期居住権は、遺産分割協議が終わるまでなど、とりあえずの短い期間、配偶者が無償で自宅に住み続けられるように保障する権利です。
最低でも相続開始から6ヶ月間は居住が保護されます。
両者の違いを正しく理解し、混同しないように解説します。
どのようなケースで配偶者居住権の活用が考えられるか、具体的に見ていきましょう。
権利が保護される存続期間はどのくらい違うのか
両者の最も大きな違いは、権利が存続する期間です。
配偶者居住権:原則として「終身(亡くなるまで)」。ただし、遺言や遺産分割協議によって10年、20年といった特定の年数を定めることも可能です。
配偶者短期居住権:遺産分割が確定する日、または相続開始時から最低「6ヶ月」のいずれか遅い日までとなります。
あくまで次の住まいを見つけるまでの、一時的な居住を保障する権利といえます。
権利を取得するための成立要件は何が違うのか
権利を取得するための成立要件も異なります。
配偶者居住権:遺言による指定や、相続人全員による遺産分割協議での合意など、権利を取得するための積極的な手続きが必要です。
当事者の意思表示があって初めて成立します。
配偶者短期居住権:特別な手続きは不要です。
法律上の配偶者であり、相続開始時に被相続人所有の建物に無償で住んでいたという要件さえ満たしていれば、当然に権利が成立します。
これは、遺産分割中に突然家を追い出されるといった事態を防ぐための最低限の保護を目的としているためです。
配偶者居住権の活用が特に有効と考えられる3つのケース
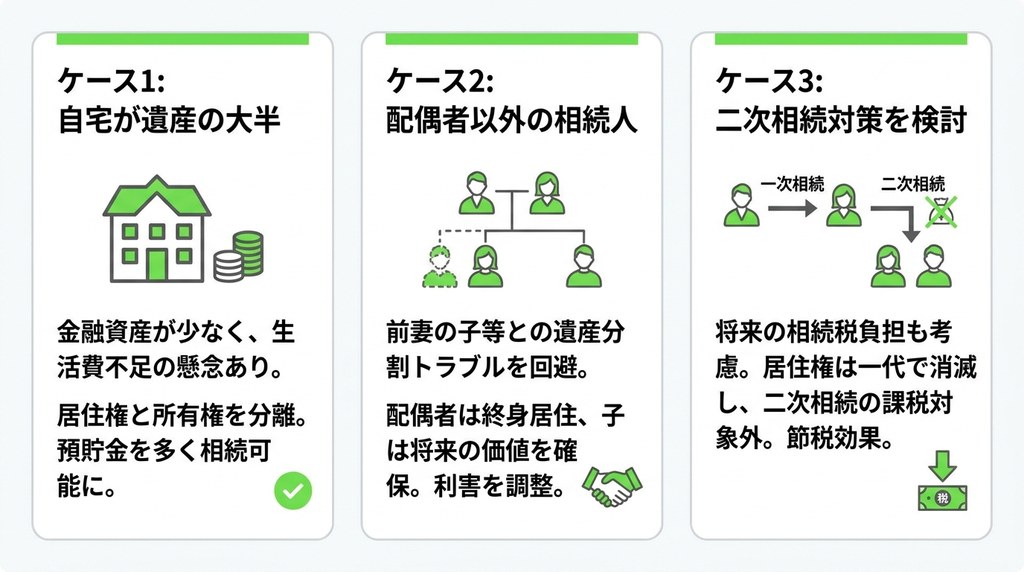
配偶者居住権は、どのような家庭でも有効なわけではなく、特定の状況下でそのメリットを最大限に発揮します。
この制度の活用を検討すべき具体的な事例を知ることで、ご自身の状況に当てはまるかどうかを判断しやすくなります。
遺産の状況や家族構成など、いくつかのパターンに分けて、この権利の有効な使い方を見ていきましょう。
しかし、専門知識なしで進めるとトラブルに発展する可能性もあります。
ケース1:遺産の大部分が自宅不動産で、金融資産が少ない場合
配偶者居住権の活用が最も効果的なのは、遺産のほとんどを自宅不動産が占めており、預貯金などの金融資産が少ないケースです。
このような場合、従来の相続方法では、配偶者が住む家を相続してしまうと、生活費となる現金をほとんど受け取れなくなる可能性がありました。
配偶者居住権を活用すれば、自宅の評価額を「居住権」と「負担付所有権」に分けることで、配偶者が相続する財産の評価額を抑え、その分、貴重な預貯金をより多く相続できるようになります。
ケース2:先妻の子どもなど、配偶者以外の法定相続人がいる場合
再婚家庭などで、夫(被相続人)と先妻との間に子どもがいる場合、後妻である配偶者と子の間で遺産分割をめぐるトラブルが起きやすい傾向にあります。
このような事例で配偶者居住権は有効な選択肢となり得ます。
配偶者は終身の居住権を確保して安心して住み続けられ、子どもは将来的に価値が残る負担付所有権を相続できます。
これにより、両者の利害を調整し、円満な解決を図りやすくなる活用方法です。
特に連れ子など、配偶者と関係が良好でない相続人がいる場合に有効です。
ケース3:二次相続まで見据えた長期的な相続税対策を検討したい場合
二次相続、つまり残された配偶者が亡くなった際の相続まで考慮した場合にも、配偶者居住権の活用は有効です。
配偶者居住権は、その配偶者が亡くなると消滅する「一代限り」の権利であり、二次相続の課税対象財産にはなりません。
つまり、子どもは一次相続で負担付所有権を相続し、二次相続では配偶者居住権分の相続税を負担する必要がなくなります。
これにより、将来的に子どもが相続する際の相続税負担を軽減する効果が期待できます。
自分たちだけで進めるのは危険?配偶者居住権で起こりうる相続トラブル
配偶者居住権は残された配偶者を守るための有効な制度ですが、その手続きや権利関係は複雑です。
専門的な知識がないまま当事者だけで話を進めると、予期せぬトラブルに発展する可能性があります。
評価額の計算や登記の懈怠など、問題の原因となりうるポイントは複数存在し、最悪の場合は裁判所の判断を仰ぐ裁判沙汰になることも考えられます。
こうしたトラブルを避け、円満に手続きを進めるための流れを確認しましょう。
不動産の評価額計算が複雑で相続人間での合意形成が難しい
トラブルの大きな原因の一つが、配偶者居住権と負担付所有権の評価額の計算です。
この計算は、建物の評価額や残りの存続期間に応じた法定利率などを用いて算出され、非常に専門的で複雑です。
特に、前提となる不動産自体の評価額について相続人間で見解が異なると、そこから対立が生まれ、遺産分割協議がまとまらなくなる問題が生じます。
公平な計算例を示すことができず、感情的なしこりを残すことにもつながりかねません。
登記を怠ったために第三者から家の立ち退きを要求されるリスク
配偶者居住権を取得しても、登記を怠ることは非常に危険です。
家の所有権を相続した子どもが、事情を知らない第三者にその家を売却してしまった場合、配偶者居住権が未登記であると、新しい所有者に対して「自分には住む権利がある」と主張することができません。
この問題は、法律上、新しい所有者からの立ち退き要求を拒否できなくなるという深刻なリスクを意味します。
権利を守るためには、登記という法的な手続きが不可欠です。
配偶者居住権を取得するための手続きと登記までの流れ
配偶者居住権を有効に成立させ、その権利を法的に保護するためには、定められた手続きを適切な順序で進める必要があります。
権利を取得する方法は遺言と遺産分割協議で、どちらで設定するかによって手順が異なります。
そして、いずれの場合も最終的には法務局での登記手続きが不可欠です。以下では、遺言による設定、遺産分割協議による設定、そして登記手続きの順に見ていきます。
よくある質問を見ていきましょう。
遺言書によって配偶者居住権を設定する際の手順
被相続人が生前に遺言書を作成し、配偶者に配偶者居住権を遺贈する旨を明記しておく方法です。
この場合、相続が開始したら、遺言書の内容に従って手続きを進めます。
トラブルを避けるため、自筆証書遺言よりも公証役場で作成する公正証書遺言の形が望ましいです。
遺言書の中で、登記手続きなどを円滑に進めるための遺言執行者を指定しておくと、よりスムーズに手続きを進めることができます。
この方法が、被相続人の意思を確実に反映させる最も確実な設定方法です。
遺言書の書き方については「遺言書の書き方・ケース別の例文・注意点を解説」で詳しく紹介しています。
遺産分割協議によって配偶者居住権を設定する際の手順
遺言書がない場合は、相続人全員で遺産分割協議を行い、配偶者が配偶者居住権を取得することに合意する必要があります。
話し合いがまとまったら、その内容を「遺産分割協議書」という書面に明確に記載し、相続人全員が署名・捺印します。
この遺産分割協議書が、後の登記手続きで必要となる重要な書類です。
全員の合意形成が不可欠であるため、相続人間の良好なコミュニケーションが手続きを円滑に進める鍵となります。
法務局で行う配偶者居住権の設定登記に必要なこと
遺言書または遺産分割協議書によって配偶者居住権を取得したら、管轄の法務局で設定登記の手続きを行います。
登記申請には、登記申請書のほか、遺言書や遺産分割協議書、被相続人の出生から死亡までの戸籍謄本、相続人全員の戸籍謄本、配偶者の住民票、建物の登記事項証明書、固定資産評価証明書など、多くの書類が必要です。
書類が多く手続きも複雑ですので、がもう相続相談センターの司法書士がお手伝いします。
配偶者居住権についてよくある質問
ここでは、配偶者居住権に関して多くの方が疑問に思われる点について、Q&A形式で解説します。
配偶者居住権が設定された自宅の固定資産税は誰が支払うのですか?
固定資産税の納税義務は、その年の1月1日時点の所有者に課税されます。
配偶者居住権が設定された家の場合、所有者は子などの負担付所有権者となるため、固定資産税を支払うのは所有者です。
ただし、配偶者は民法の規定により、建物の通常の必要費(小規模な修繕費や維持管理費など)を負担する義務があります。
配偶者居住権だけを相続放棄することはできますか?
できません。
配偶者居住権は、遺産分割協議や遺言によって取得する個別の権利であり、「相続財産」そのものではありません。
そのため、この権利だけを放棄するという考え方は成り立ちません。
もし遺産を相続したくない場合は、預貯金や不動産などすべての財産に対する相続権を放棄する「相続放棄」の手続きを家庭裁判所で行う必要があります。
将来、老人ホームに入居する場合、設定した配偶者居住権はどうなりますか?
老人ホームへの入居などにより自宅に住まなくなったとしても、原則として配偶者居住権は消滅しません。
しかし、所有者との間で「居住しなくなった場合は権利を消滅させる」といった合意をすることも可能です。
将来のライフプランの変化も想定し、権利を設定する際に、施設入居時の取り決めなどを当事者間で明確にしておくことが、後のトラブル防止につながります。
まとめ
配偶者居住権は、2020年4月の民法改正によって創設された、残された配偶者の居住の安定と生活の保障を両立させるための制度です。
自宅の価値を「住む権利」と「所有する権利」に分けることで、配偶者は住み慣れた家に終身住み続けながら、老後の生活資金となる預貯金も相続しやすくなるという大きなメリットがあります。
特に、遺産の大部分が自宅不動産である場合や、先妻の子がいる場合などに有効な選択肢となります。
一方で、権利の譲渡ができない、リフォームに制限がある、権利保全のために登記が必須であるといった注意点も存在します。
権利の評価額計算や手続きが複雑で、当事者間のトラブルに発展することもあるため、制度の活用を検討する際は、がもう相続相談センターにご相談ください。
配偶者居住権のお悩みはがもう相続相談センターへご相談ください
配偶者居住権は、ご家族の状況によって最適な選択肢となる場合もあれば、そうでない場合もあります。
また、権利関係や税金の計算が複雑に絡み合うため、専門的な知識なしに進めると思わぬ問題に直面する可能性があります。
相続は一つとして同じケースはなく、法律や税金の知識だけでなく、ご家族それぞれの想いを汲み取った上で最適な解決策を見出すことが大切です。
お客様一人ひとりのご状況を丁寧に伺い、最善の解決策を一緒に考えます
がもう相続相談センターは、お客様のご状況やご意向を丁寧にお伺いすることから始めます。
一方的に手続きを進めるのではなく、どのような形がお客様にとって最も安心できるのかを一緒に考え、ご納得いただけるまで話し合います。
ご家族の関係性や財産の状況、将来のライフプランまで含めて総合的に検討し、最善の解決策をご提案します。
何度でも何時間でも無料でご相談いただくことが可能です
相続に関するお悩みは、一度の説明ですべてを理解し、決断するのが難しいものです。
がもう相続相談センターでは、ご相談で料金は一切かかりません。回数制限、時間制限もございませんので、お客様が心から納得できるまで何度でもご相談いただけます。
相談したからといって契約を迫ることは一切ありませんので、まずは情報収集の場として、お気軽にご利用ください。
相続に関する無料相談については「何度でも何時間でも無料相談」で詳しく紹介しています。
無料相談で多くの方に選ばれる3つの理由
がもう相続相談センターは、多くのお客様に無料相談をご利用いただき、ご満足の声をいただいております。
その背景には、お客様の不安に寄り添い、安心してご相談いただける体制を整えていることがあります。
理由1:複雑な相続問題を豊富な資料を用いて分かりやすくご説明します
配偶者居住権をはじめとする相続の問題は、法律用語や複雑な手続きが多く、分かりにくいと感じる方がほとんどです。
がもう相続相談センターは、図やイラスト、具体的な事例などを盛り込んだ資料を用いながら、専門的な内容をどなたにもご理解いただけるよう、噛み砕いて丁寧にご説明することを心がけています。
理由2:ご契約前に必ず明確なお見積もりをご提示し、持ち帰り検討も可能です
がもう相続相談センターは料金をすべて公開しています。具体的な手続きをご提案する際には、お見積りをご提示いたします。
費用にご納得いただけないまま手続きを進めることはありません。
もちろん、一度持ち帰ってご検討いただけます。
この透明性が、お客様に安心してご依頼いただけるメリットの一つです。
理由3:土日祝日やオンラインでのご相談にも柔軟に対応いたします
お仕事などで平日の日中にお時間を取るのが難しい方のために、がもう相続相談センターは平日・土日祝とも9:30〜19:00にご相談を受け付けています(定休日は水曜日)。
また、遠方にお住まいの方や外出が難しい方でもご相談いただけるよう、オンラインでの面談も実施しています。
お客様のご都合に合わせて、いつ、どのような形式でもご相談いただける柔軟な体制を整えています。
▽ がもう相続相談センター ▽
当センターは、何度も何時間でもご相談無料ですので、お気軽にご連絡ください😊
あなたにあった対策方法をご紹介させていただきます。