自分が亡くなった後の財産の分け方を考える中で、特定の人に確実に財産を渡したいけれど、遺贈と死因贈与のどちらが良いか分からず悩んでいませんか。
この記事を読めば、死因贈与という制度の詳しい意味やメリット・デメリット、かかる相続税まで正しく理解でき、ご自身の状況に最適な財産承継の方法を論理的に判断できるようになります。
死因贈与とは?贈与者が亡くなったときに効力が発生する契約のこと
死因贈与とは、贈与者(財産を渡す人)が死亡したときに効力が発生することを条件として、受贈者(財産をもらう人)に無償で財産を譲り渡す「契約」のことです。
この制度は民法第554条に定められています。
贈与者と受贈者の双方の合意によって成立する点が特徴で、贈与者の「あげます」という意思表示と、受贈者の「もらいます」という意思表示が合致することで効力が生じます。
この「契約」であるという点が、後述する「遺贈」との大きな違いになります。
口頭での約束も有効だが、トラブル防止には契約書が不可欠
死因贈与契約は、当事者双方の合意があれば口頭でも成立する「諾成契約」です。
法律上は必ずしも書面を必要としません。
しかし、口頭での約束は、贈与者が亡くなった後に「言った、言わない」といったトラブルに発展する可能性が非常に高くなります。
他の相続人が契約の存在を認めない場合、受贈者は契約が成立していたことを立証しなければならず、その証明は極めて困難ですそのため、後の紛争を避けるためにも、契約内容を明記した死因贈与契約書を作成することが不可欠です。
【比較表】死因贈与・遺贈・生前贈与の違いを一覧で解説
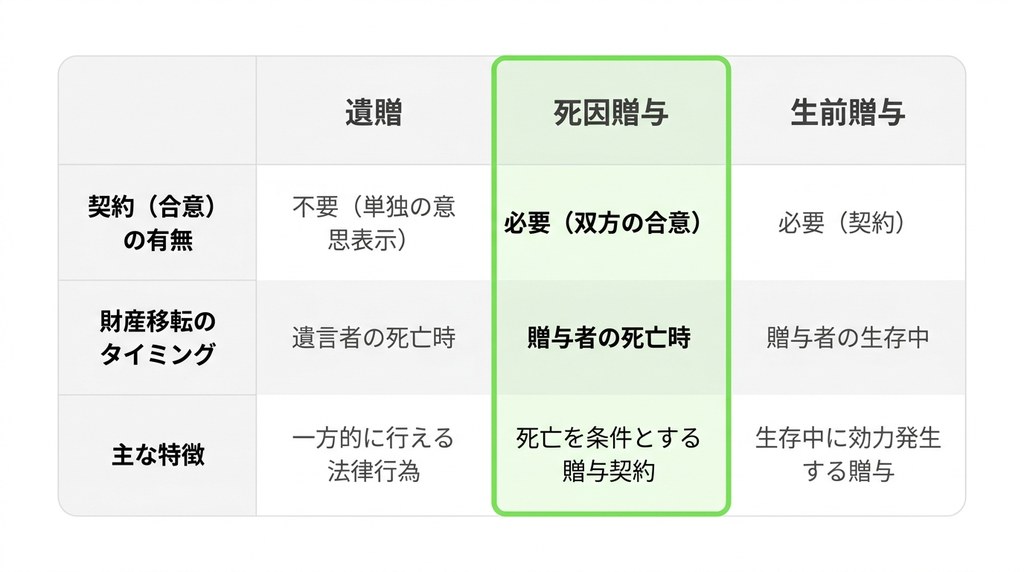
死因贈与を理解するためには、似たような財産承継の方法である「遺贈」や「生前贈与」との違いを把握することが重要です。
これらの制度は、財産を渡すタイミングや手続きの方法、当事者の意思表示のあり方など、様々な点で異なります。
それぞれの特徴を比較し、どの方法が自分の目的に合っているかを見極めることが、円満な財産承継の第一歩です。
以下で、それぞれの制度との違いを具体的に解説します。
契約(双方の合意)の有無が遺贈との最大の違い
死因贈与と遺贈の最大の違いは、当事者間の合意、すなわち「契約」が必要かどうかという点にあります。
死因贈与は、贈与者と受贈者の双方が合意して初めて成立する双務的な契約です。
一方、遺贈は遺言によって財産を譲り渡すもので、遺言者の単独の意思表示のみで成立します。
受遺者の承諾は必要なく、一方的に行うことができる法律行為である点が大きな違いです。
遺言書の書き方については「遺言書の書き方・注意点など解説」で詳しく紹介しています。
財産を渡すタイミングが生前贈与との大きな違い
死因贈与と生前贈与の最も大きな違いは、財産の所有権が移転する(効力が発生する)タイミングです。
死因贈与は、その名の通り「贈与者の死亡」を条件として効力が発生し、財産が受贈者に移転します。
これに対して、生前贈与は贈与者が生存している間に契約の効力が発生し、財産の移転が完了します。
どちらも贈与契約である点は共通していますが、効力発生時期に明確な違いがあります。
生前贈与の注意点については「相続税が高くなる生前贈与の落とし穴」で詳しく紹介しています。
撤回(取り消し)の自由度や条件にも違いがある
一度成立した意思表示を撤回する際の自由度にも違いがあります。
遺贈は、遺言者がいつでも自由にその内容を撤回したり変更したりすることが可能です。
一方で死因贈与も、その性質上、遺贈に関する規定が準用されるため原則として自由に撤回できます。
ただし、後述する「負担付死因贈与」のように、受贈者がすでに義務を履行している場合など、特定の条件下では一方的な撤回が制限されるという違いが存在します。
死因贈与を選択する4つのメリット
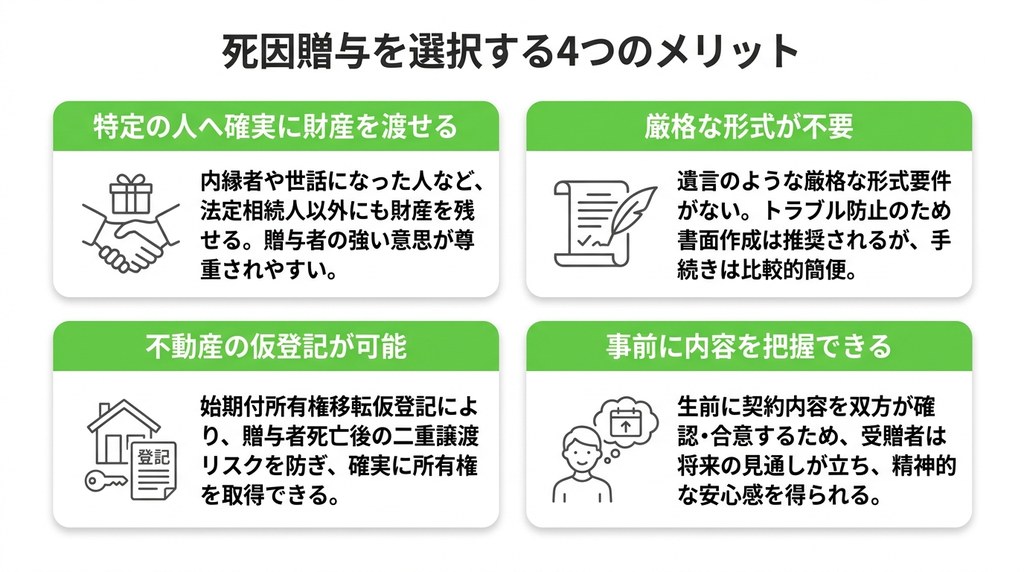
死因贈与は、遺贈や生前贈与にはない独自のメリットを持っています。
特に、特定の人へ確実に財産を渡したい場合や、手続きの柔軟性を重視する場合に有効な選択肢となり得ます。
ここでは、死因贈与を選択することで得られる主な4つのメリットについて、それぞれ具体的に見ていきましょう。
これらのメリットを理解することで、死因贈与が自分のケースに適しているかどうかを判断する材料になります。
贈与者の意思に基づき、特定の人へ確実に財産を渡せる
死因贈与の大きなメリットは、贈与者の意思を明確に反映させ、特定の人へ確実に財産を渡せる点です。
法定相続人ではない内縁の配偶者や、特に世話になった親族、友人など、法律上の相続権がない人にも財産を残すことができます。
受贈者との間で契約として合意を形成するため、贈与者の「この人に財産をあげたい」という強い意思が尊重されやすく、遺言に比べて意思の確実性が高い方法と言えます。
遺言書のように法律で定められた厳格な形式が不要
遺言は、民法で自筆証書遺言や公正証書遺言といった種類ごとに厳格な形式が定められており、一つでも要件を欠くと無効になってしまうリスクがあります。
これに対し、死因贈与契約には法律で定められた厳格な形式要件がありません。
もちろん、トラブル防止のために書面を作成することが強く推奨されますが、形式が自由であるため、遺言に比べて手続きが比較的簡便である点はメリットです。
遺言書が見つからない場合の対処法については「遺言書が見つからない時の対処法」で詳しく紹介しています。
不動産の場合、所有権移転の仮登記で権利を保全できる
不動産を死因贈与する場合の特有のメリットとして、生前に「始期付所有権移転仮登記」という手続きができる点が挙げられます。
この仮登記をしておけば、贈与者が亡くなった後、他の相続人がその不動産を第三者に売却してしまうといった二重譲渡のリスクを防ぐことが可能です。
受贈者は、贈与者の死亡後にこの仮登記に基づいて本登記の手続きを行うことで、確実に所有権を取得でき、権利を強力に保全できます。
相続登記義務化については「相続登記義務化で今すぐ確認すべきこと」で詳しく紹介しています。
財産を受け取る側が事前に内容を把握できるため安心感がある
死因贈与は贈与者と受贈者の間の契約であるため、受贈者は生前のうちに自分が財産を受け取れることを確実に知ることができます。
一方、遺贈の場合、遺言者が亡くなるまでその内容を知らされないケースも少なくありません。
死因贈与では、事前に契約内容を双方で確認し合意するため、受贈者にとっては将来の見通しが立てやすく、精神的な安心感が得られるというメリットがあります。
死因贈与で注意すべき3つのデメリット
死因贈与には多くのメリットがある一方で、税金や他の相続人との関係など、事前に知っておくべきデメリットも存在します。
これらの注意点を理解しないまま契約を進めてしまうと、後で想定外の費用が発生したり、親族間でのトラブルに発展したりする可能性があります。
メリットとデメリットを両天秤にかけ、慎重に判断することが重要です。
ここでは、特に注意すべき3つのデメリットを解説します。
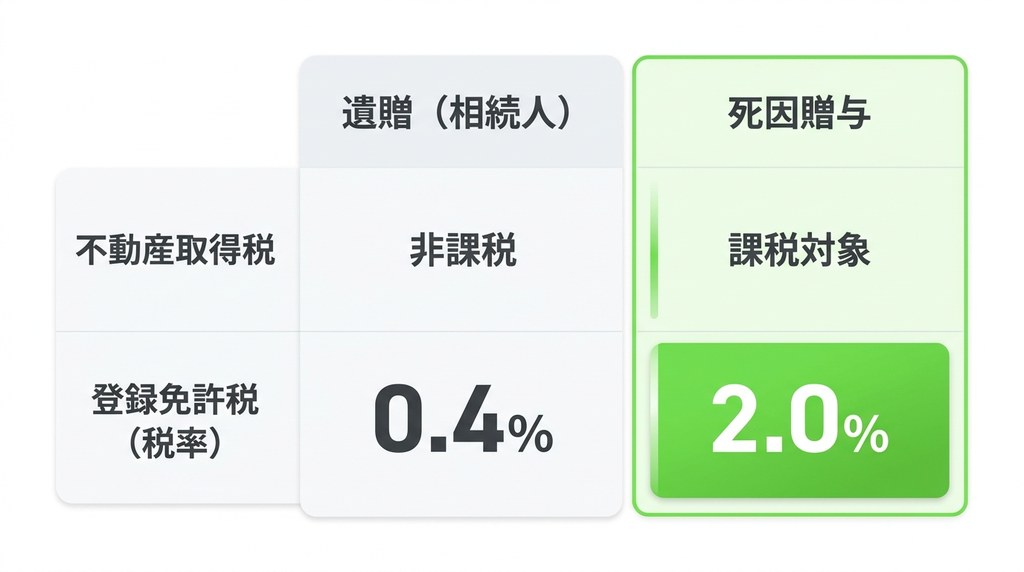
遺贈に比べて不動産取得税や登録免許税が高額になるケースがある
税金や登記費用に関するデメリットとして、不動産を死因贈与で取得した場合、遺贈に比べてコストが高くなる可能性があります。
具体的には、相続人が遺贈によって不動産を取得した場合、不動産取得税はかかりませんが、死因贈与の場合は原則として課税対象となります。
また、所有権移転登記の際に必要な登録免許税の税率も、相続人が遺贈で取得する場合(0.4%)に比べて、死因贈与では2.0%と高額になるため、費用の総額に大きな差が出ることがあります。
他の相続人の遺留分を侵害してしまう可能性がある
死因贈与は、他の法定相続人の「遺留分」を侵害してしまうリスクがあります。
遺留分とは、兄弟姉妹以外の法定相続人に法律上最低限保障されている遺産の取り分のことです。
特定の受贈者に多くの財産を渡す内容の死因贈与契約を結ぶと、他の相続人の遺留分を侵害する可能性があります。
その場合、贈与者の死後、他の相続人から遺留分侵害額請求をされ、トラブルに発展するデメリットが考えられます。
贈与者の判断能力が低下すると契約が無効になるリスクがある
死因贈与は「契約」であるため、契約締結時に贈与者に十分な意思能力(物事を正常に判断する能力)がなければなりません。
認知症などによって贈与者の判断能力が著しく低下している状態で契約を結んだ場合、その契約は法的に無効と判断されるリスクがあります。
後日、他の相続人から契約の無効を主張されると、受贈者は財産を受け取れなくなる可能性があり、これは大きなデメリットです。
死因贈与にかかる税金は「贈与税」ではなく「相続税」
死因贈与という名称から「贈与税」の対象になると誤解されがちですが、実際にかかる税金は「相続税」です。
これは、贈与者の死亡によって財産が移転するという実質が、相続や遺贈と同じであるとみなされるためです。
したがって、死因贈与によって財産を取得した人は、他の相続人と同様に、受け取った財産の価額を相続財産に含めて相続税の計算を行い、申告・納税する必要があります。
この税金の仕組みを正しく理解しておくことが重要です。
なぜ「贈与」という名前なのに相続税が課税されるのか
死因贈与に相続税が課税されるのは、相続税法にその根拠があるためです。相続税法第1条の3第1項第1号では、死因贈与を「贈与をした者の死亡により効力を生ずる贈与」と定義し、相続や遺贈に含めています。これは、贈与者の死亡によって財産が移転する経済的効果が、相続や遺贈と同様であるためです。税の公平性を保つ観点から、死因贈与による財産は税法上、相続財産と同じ扱いとなり、相続税の課税対象とされています。
相続税の対象になる財産の範囲と基礎控除額
相続税は、亡くなった人の財産総額が基礎控除額を超える場合に課税されます。
基礎控除額の計算式は「3,000万円+600万円×法定相続人の数」です。
死因贈与で受け取った財産も、この財産総額に含まれます。
したがって、遺産全体の評価額がこの基礎控除額以下であれば、相続税はかかりません。
また、生命保険金や死亡退職金には法定相続人一人あたり500万円の非課税枠があり、これらを活用することで課税対象となる財産を減らすことも可能です。
死因贈与の手続き方法とトラブルを防ぐためのポイント
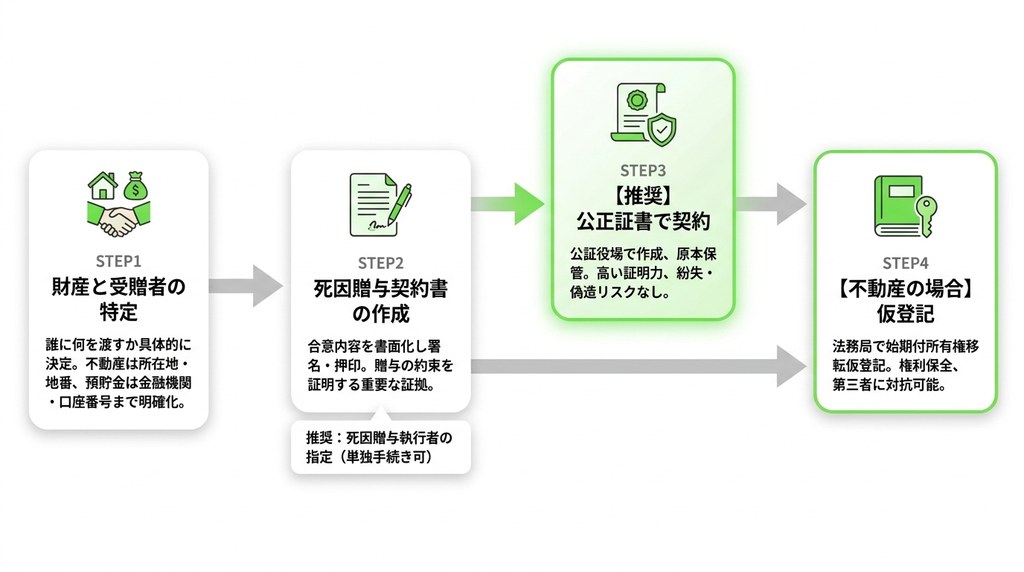
死因贈与を円滑に進め、後々のトラブルを回避するためには、正しい手続きを踏むことが極めて重要です。
口約束で済ませるのではなく、契約内容を明確にした書面を作成し、場合によっては法的な証明力を高める工夫も必要になります。
ここでは、死因贈与契約を検討し始めてから、その内容を確実に実行するまでの具体的なステップと、それぞれの段階で注意すべきポイントを解説します。
親が亡くなった際のやることリストについては「親が亡くなったらやることリスト」で詳しく紹介しています。
STEP1:誰にどの財産を渡すか具体的に決める
最初の手続きは、贈与者と受贈者の間で、どの財産を誰に渡すのかを具体的に決定することです。
不動産であれば所在地や地番、預貯金であれば金融機関名や口座番号まで、財産を特定できるように明確にします。
この対象財産の特定が曖昧だと、契約の効力が争われたり、後の手続きが滞ったりする原因となるため、慎重に話し合い、双方で内容を確認することが重要です。
STEP2:後々のトラブル回避のために死因贈与契約書を作成する
次に、合意した内容を基に死因贈与契約書を作成します。
契約書には、贈与者と受贈者の氏名・住所、対象となる財産の情報、贈与者の死亡によって効力が発生すること、作成年月日などを正確に記載し、双方が署名・押印します。
この契約書が、贈与の約束があったことを証明する最も重要な証拠となります。
トラブルを避けるためにも、専門家に相談しながら作成することをお勧めします。
STEP3:より確実性を高めるために公正証書で契約する
契約の確実性をさらに高めたい場合、公証役場で「公正証書」として死因贈与契約書を作成する方法が有効です。
公正証書は、公証人が当事者の意思を確認して作成する公文書であり、極めて高い証明力を持ちます。
原本が公証役場に保管されるため、紛失や偽造のリスクもありません。
手続きには費用と手間がかかりますが、契約内容の有効性を争われる可能性を大幅に低減できます。
STEP4:不動産を贈与する場合は所有権移転の仮登記を行う
贈与の対象に不動産が含まれる場合は、法務局で「始期付所有権移転仮登記」の手続きを行うことを強く推奨します。
この方法は、贈与者が亡くなった後に受贈者が不動産の所有権を得る権利を、生前のうちに登記簿上で保全しておくものです。
これにより、他の相続人による勝手な処分などを防ぎ、受贈者の権利を第三者に対しても主張できるようになります。
契約内容を確実に実行するための「死因贈与執行者」の指定
贈与者が亡くなった後、契約内容をスムーズに実現するために、手続きを行う「死因贈与執行者」を契約書で指定しておくことが有効です。
執行者を指定しておけば、その人が単独で各種手続きを進めることができ、他の相続人の協力を得る必要がなくなります。
信頼できる第三者や専門家を指定することで、より確実な手続きが期待できます。
相続人がいない場合の対処法については「相続人がいない場合の仕組みと後悔しない対策」で詳しく紹介しています。
介護や世話を条件とする「負担付死因贈与」とは?
通常の死因贈与とは別に、「負担付死因贈与」という特殊な契約形態があります。
これは、受贈者が財産を受け取る代わりに、何らかの義務(負担)を履行することを条件とする契約です。
例えば、贈与者の生前の介護や生活の面倒を見ることなどを条件に、死後に自宅を譲り渡すといったケースがこれに該当します。
この契約は、特定の目的を達成したい場合に有効な手段となり得ます。
「最後まで面倒を見てくれたら家をあげる」といった契約の仕組み
負担付死因贈与の具体的な例としては、「私が亡くなるまで、身の回りの世話や介護をしてくれることを条件に、この家をあなたにあげます」といった契約が挙げられます。
この場合、受贈者は贈与者の生前に「介護をする」という負担を履行する義務を負います。
そして、贈与者が亡くなったときに、その負担を履行したことを条件として、家の所有権が受贈者に移転する仕組みです。
この契約は、介護など特定の行為への対価として財産を渡したい場合に用いられます。
通常の死因贈与とは異なり、原則として一方的な撤回はできない
通常の死因贈与との大きな違いは、撤回の自由にあります。
通常の死因贈与は原則として自由に撤回できますが、負担付死因贈与では、受贈者がすでに契約で定められた負担(介護など)の全部または一部を履行した場合、贈与者は一方的に契約を撤回することが原則としてできません。
これは、すでに義務を果たした受贈者を保護するための規定であり、契約を結ぶ際にはこの違いを十分に理解しておく必要があります。
配偶者居住権のメリット・デメリットについては「配偶者居住権とは?要件や登記を解説」で詳しく紹介しています。
死因贈与で失敗しないためには専門家への事前相談が不可欠
死因贈与は、当事者間の合意で柔軟な内容を設定できる反面、法律や税金の知識が不足していると、契約が無効になったり、後で大きなトラブルに発展したりする危険性をはらんでいます。
特に、相続人が複数いる場合や財産の種類が多い場合は、問題が複雑化しがちです。
安心して確実に財産を承継させるためには、自己判断で進めるのではなく、契約を結ぶ前に相続に詳しいがもう相続相談センターにご相談ください。
自己判断で作成した契約書に潜む「無効」になるリスクとは
自己判断で作成した死因贈与契約書には、様々な「無効」リスクが潜んでいます。
例えば、財産の特定が不十分でどの財産を指すか不明確な場合や、贈与者の意思能力が疑われる状況で作成された場合、契約そのものが無効と判断されることがあります。
また、他の相続人の遺留分を過度に侵害する内容は、後のトラブルの火種となります。
専門家であれば、こうした法的なリスクを回避した、有効で安全な契約書の作成を支援できます。
税金や登記費用まで含めて最適な財産の渡し方を検討する必要性
財産の渡し方を決める際には、死因贈与契約の有効性だけでなく、税金や登記費用といったコスト面まで総合的に検討する必要があります。
前述の通り、死因贈与は遺贈に比べて不動産取得税や登録免許税が高くなる場合があります。
どの方法が最も税負担を抑えられるかは、財産の種類や家族構成によって異なります。
専門家は、様々な選択肢の中から、ご自身の希望と経済性負担の両面から最適な方法を提案してくれます。
死因贈与に関するよくある質問
ここでは、死因贈与を検討する際によく寄せられる質問とその回答をまとめました。
死因贈与と遺贈は、どちらの方法を選ぶべきですか?
契約(双方の合意)の有無が最大の違いです。
相手の合意を得て確実に約束をしたい場合は死因贈与、自分の意思だけで一方的に財産を渡したい場合は遺贈が適しています。
不動産がある場合、仮登記で権利保全したいなら死因贈与が有利です。
どちらが良いかは状況によるため、がもう相続相談センターにご相談ください。
死因贈与の契約書は、必ず作成しないといけないのでしょうか?
法律上は口頭の約束でも有効ですが、後のトラブルを避けるため、死因贈与契約書の作成は実務上必須です。
贈与者が亡くなった後、口約束だけでは契約の存在を証明することが極めて困難になります。
書面がなければ、他の相続人から「そんな約束は知らない」と主張された場合、対抗できない可能性が高いです。
死因贈与で財産をもらう約束をした場合、相続放棄はできますか?
はい、可能です。
死因贈与契約によって財産を受け取る権利と、相続人としての地位は別個のものです。
したがって、死因贈与で財産を受け取りつつ、相続人としてプラスの財産もマイナスの財産(債務)も一切引き継がない「相続放棄」の手続きを家庭裁判所で行うことができます。
相続放棄した空き家については「相続放棄した空き家と管理義務・手続き」で詳しく紹介しています。
まとめ
死因贈与は、贈与者の死亡によって効力が発生する、贈与者と受贈者の合意に基づく「契約」です。
遺贈とは異なり双方の合意が必要で、遺言のような厳格な方式も不要という特徴があります。
特定の人へ確実に財産を渡せる、不動産の仮登記ができるといったメリットがある一方、不動産取得税が高くなる可能性や遺留分侵害のリスクといったデメリットも存在します。
かかる税金は贈与税ではなく相続税です。
トラブルを避け、確実に意思を実現するためには、専門家へ相談の上で、書面による契約、特に公正証書の活用を検討することが重要です。
死因贈与や相続のお悩みはがもう相続相談センターの無料相談をご活用ください
死因贈与や相続は、ご家庭の状況によって最適な方法が異なり、専門的な知識が不可欠です。
ご自身の判断だけで進めてしまうと、後で思わぬトラブルや税金の負担増につながることも少なくありません。
少しでも疑問や不安があれば、まずはがもう相続相談センターの無料相談をご利用いただき、客観的なアドバイスを受けてみることをお勧めします。
がもう相続相談センターの無料相談が選ばれる3つの理由
多くの方にがもう相続相談センターの無料相談が選ばれているのには、明確な理由があります。
安心してご利用いただけるよう、利用者にとってメリットの大きい仕組みを整えています。
理由1:何度でも何時間でも無料で納得いくまで相談できる
相続に関するお悩みは、一度の説明ですべてを理解するのが難しい複雑な内容を含みます。
そのため、ご相談の時間や回数に制限は設けていません。
ご自身が完全に納得できるまで、何度でも、何時間でも無料でご相談いただけます。
がもう相続相談センターの無料相談については「何度でも何時間でも無料相談」で詳しく紹介しています。
理由2:相談後の契約は必須ではなく、見積もりを持ち帰り検討できる
無料相談をしたからといって、その場で契約を迫ることは一切ありません。
ご相談内容に基づいたご提案と明確な見積もりを必ず提示いたしますので、一度お持ち帰りいただき、ご自宅でじっくりと検討することが可能です。
ご納得いただいた上で、ご依頼いただけます。
理由3:土日祝も相談可能なので、ご自身の都合に合わせやすい
平日はお仕事などで忙しい方でも安心してご相談いただけるよう、土日祝日も相談対応を行っています。
ご自身のライフスタイルに合わせて相談日時を柔軟に設定できるため、時間を気にせず、落ち着いてお話いただくことが可能です。
▽ がもう相続相談センター ▽
当センターは、何度も何時間でもご相談無料ですので、お気軽にご連絡ください😊
あなたにあった対策方法をご紹介させていただきます。