亡くなった親族が誰かの連帯保証人になっていなかったか、という不安は相続において大きな悩みの種です。
もし気付かずに相続してしまうと、ある日突然、巨額の負債の返済を迫られる可能性があります。
この記事では、信用情報機関への開示請求や遺品整理のポイントを解説し、故人の保証債務の有無を調査する方法を網羅的に紹介します。
この記事を読めれば、ご自身で、あるいは専門家の助けを借りて負債の状況を確定させ、相続すべきか放棄すべきかを判断できるようになります。
連帯保証人の地位も相続対象に!故人の隠れた借金で後悔しないために
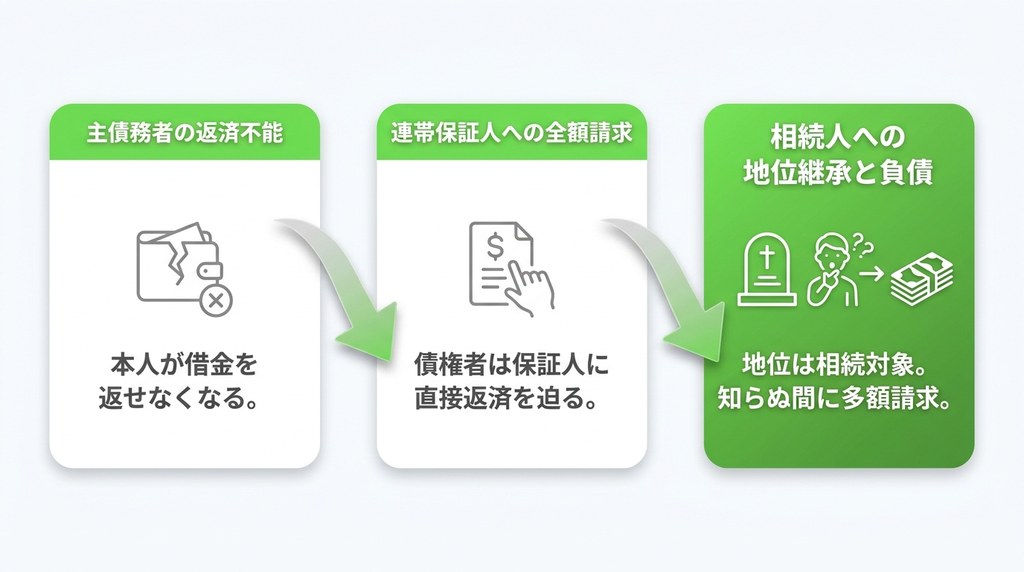
相続は、預貯金や不動産といったプラスの財産だけでなく、借金や連帯保証人としての責任といったマイナスの財産も引き継ぐ制度です。
特に、連帯保証人の地位は故人一代限りのものではなく、相続人がその義務をそのまま受け継ぐことになります。
この事実を知らないと、将来的に予期せぬ負債を抱え込むリスクがあるため、相続手続きの初期段階で正確な調査を行うことが極めて重要です。
突然請求が来る?連帯保証人が負う責任の重さとは
連帯保証人とは、主たる債務者が返済できなくなった場合に、本人と全く同じ返済義務を負う人のことです。
債権者は、主債務者の返済能力の有無にかかわらず、連帯保証人に直接全額の返済を請求できます。
相続によって連帯保証人になった場合、保証契約のことなど知らなかったという主張は通用しません。
ある日突然、債権者から多額の負債の請求書が届き、返済義務を負うことになるのです。
借金だけではない!保証人の地位も引き継がれる負の遺産
相続財産には、故人が直接借り入れた借金だけでなく、「連帯保証人としての契約上の地位」そのものも含まれます。
これは「負の遺産」の一つであり、相続人はこの保証債務からも逃れることはできません。
例えば、故人が友人の事業資金1,000万円の連帯保証人になっていた場合、相続人はその1,000万円の返済義務を負う可能性があるということです。
プラスの遺産と合わせて、こうしたマイナスの債務もすべて引き継ぐのが相続の原則です。
【全4ステップ】被相続人が連帯保証人になっていないか徹底的に調査する手順
被相続人が連帯保証人だったかどうかを明らかにするためには、段階的かつ網羅的な調査が不可欠です。
公的な記録の確認から、故人の私的な書類の探索まで、複数のアプローチを組み合わせることで、隠れた負債を見つけ出す精度が高まります。
ここでは、具体的な調査手順を4つのステップに解説します。
ステップ1:3つの信用情報機関に情報開示を請求する
故人の借金や保証契約の情報を得る最も確実な方法の一つが、信用情報機関への情報開示請求です。
信用情報機関は、個人のローンやクレジットカードの契約内容、返済状況などの情報を管理している機関であり、相続人であれば所定の手続きを踏むことで故人の情報を調査できます。
金融機関の種類によって加盟している機関が異なるため、3つの機関すべてに請求することが重要です。
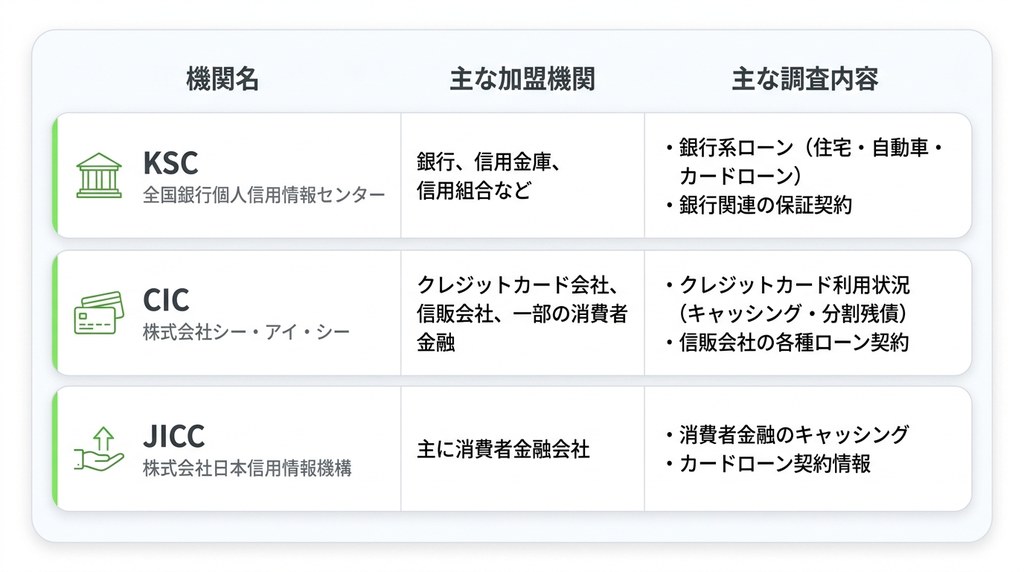
【KSC】全国銀行個人信用情報センターで銀行ローンを調べる
全国銀行個人信用情報センター(KSC)は、主に銀行、信用金庫、信用組合などが加盟している信用情報機関です。
住宅ローンや自動車ローン、カードローンなど、銀行関連の借入や保証契約の有無を調査できます。
銀行からの融資は高額になるケースが多いため、KSCへの開示請求は特に重要度の高い調査と言えます。
【CIC】株式会社シー・アイ・シーでクレジットカード・信販会社を調べる
株式会社シー・アイ・シー(CIC)は、クレジットカード会社や信販会社、一部の消費者金融などが加盟しています。
クレジットカードのキャッシング利用状況や、分割払いの残債、信販会社が提供する各種ローンの契約内容などを調査することが可能です。
故人がクレジットカードを複数枚所有していた場合などに有効な調査手段となります。
【JICC】株式会社日本信用情報機構で消費者金融の借入を調べる
株式会社日本信用情報機構(JICC)は、主に消費者金融会社が加盟している機関です。
消費者金融からのキャッシングやカードローンの契約情報を調査できます。
銀行や信販会社とは異なる貸金業者からの借入についても、漏れなく確認するためにJICCへの開示請求は欠かせません。
信用情報開示請求の必要書類と手続きの流れ
相続人が故人の信用情報を調査する場合、一般的に以下の書類が必要です。
まず、開示請求申込書、手数料、請求者本人(相続人)の確認書類を用意します。
次に、故人との関係を証明するために、故人の死亡が記載された戸籍謄本や、請求者が相続人であることがわかる除籍謄本などが必要となります。
手続きは主に郵送で行い、各信用情報機関のウェブサイトから申込書をダウンロードして、必要書類と共に送付します。
開示報告書が手元に届くまでには、1〜2週間程度かかるのが一般的です。
ステップ2:信用情報に載らない負債の手がかりを遺品から探す
信用情報機関が把握する情報は、金融機関との契約のほか、奨学金や一部の保証会社の情報も含まれる場合があります。親族や知人との個人間の借金の保証、会社の債務の保証などは登録されていないため、遺品の中からその手がかりを探す地道な調査が必要です。
故人が残した書類やデータは、隠れた負債を発見するための重要な手がかりとなります。
故人の財産調査については「相続財産調査のポイント」で詳しく紹介しています。
最低限確認すべき重要書類チェックリスト(契約書・公正証書など)
遺品整理の際には、以下の書類がないか重点的に調査してください。
金銭消費貸借契約書
保証契約書
公正証書(特に執行認諾文言付のもの)
不動産の権利証や登記識別情報通知
金融機関からの借入明細書や返済予定表
これらの書類は、タンスや机の引き出し、金庫、書斎の本棚などに保管されていることが多いです。
見落としがちな郵便物や督促状の確認ポイント
故人宛に届いた郵便物も重要な調査対象です。
特に、金融機関、貸金業者、法律事務所、裁判所などからの封書は必ず中身を確認してください。
ローンの返済を催促する督促状や、支払いを求める訴状などが届いていれば、それが保証債務の存在を示す直接的な証拠となります。
過去1年分程度の郵便物は念のため保管しておくとよいでしょう。
パソコンやスマホに残されたデジタル遺産の調査方法
近年では、契約のやり取りが電子メールで行われたり、借金の情報がスマートフォンのメモアプリやクラウドストレージに保存されていたりするケースも増えています。
故人のパソコンやスマートフォンのロックを解除できる場合は、メールの受信トレイや送信済みフォルダ、文書ファイルなどを調査し、借金や保証に関するキーワードで検索をかけることも有効な調査方法です。
デジタル遺産は、物理的な書類が見つからない場合の重要な手がかりとなります。
ステップ3:公的機関で税金の滞納や不動産の担保状況を調査する
金融機関からの借入以外にも、税金の滞納や、他人の借金の担保として故人の不動産が提供されている可能性も考慮すべきです。
これらの情報は、市区町村役場や法務局といった公的機関で調査することができます。
税金の滞納がないか市区町村役場で確認する
固定資産税や住民税、国民健康保険料などの税金や社会保険料の滞納も、相続の対象となる負債です。
相続人が被相続人の死亡の事実がわかる戸籍謄本などを持参し、市区町村役場の税務課や保険年金課で「納税証明書」や「完納証明書」を取得することで、滞納の有無を調査できます。
不動産の登記簿謄本で抵当権の有無をチェックする
故人が所有していた不動産が、他人の借金の担保(物上保証)になっていないかを確認することも重要です。
法務局で不動産の「登記事項証明書(登記簿謄本)」を取得し、「乙区」欄を確認します。
ここに「抵当権設定」や「根抵当権設定」の記載があれば、その不動産は借金の担保になっていることを意味します。
この調査により、故人が誰のどの債務を保証していたかを把握できます。
ステップ4:調査結果を整理し、相続の方針を決定する
ステップ1から3までの調査で得られた情報をすべてリストアップし、故人の財産状況を正確に把握します。
預貯金や不動産などのプラスの遺産と、借金や保証債務などのマイナスの遺産を一覧にまとめ、どちらが多いのかを比較検討します。
この調査結果に基づいて、単純にすべての財産を相続するのか、それとも相続放棄や限定承認といった手続きを選択するのか、最終的な方針を決定します。
調査で連帯保証債務が発覚した場合の2つの選択肢
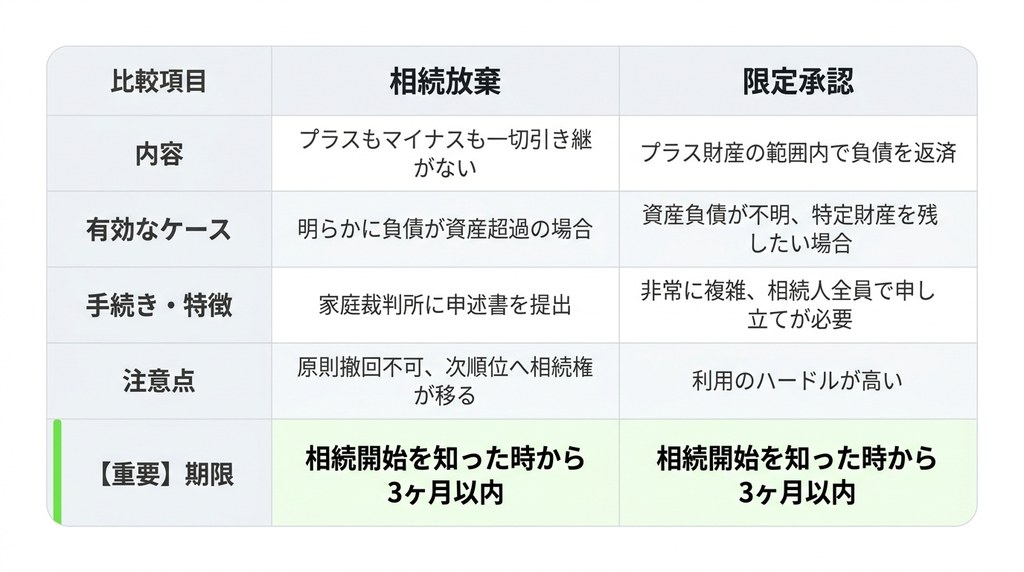
徹底した調査の結果、故人が多額の連帯保証債務を負っていたことが判明した場合、相続人は自身の財産を守るために適切な選択をする必要があります。
主な選択肢として、すべての財産を受け継がない「相続放棄」と、プラスの財産の範囲内でのみ返済義務を負う「限定承認」の2つの手続きが法律で認められています。
すべての財産を放棄する「相続放棄」の手続きと注意点
相続放棄とは、被相続人のプラスの財産もマイナスの財産も、一切の権利と義務を引き継がないことを家庭裁判所に申し出る手続きです。
明らかに負債が資産を上回っている場合に有効な選択肢となります。
手続きは、相続の開始を知った時から3ヶ月以内に、被相続人の最後の住所地を管轄する家庭裁判所に申述書を提出して行います。
一度相続放棄が受理されると、原則として撤回はできません。
また、相続放棄をすると、次の順位の相続人に相続権が移る点にも注意が必要です。
相続放棄について「相続放棄で借金がどうなるか」で詳しく紹介しています。
プラスの財産の範囲で返済する「限定承認」とは?
限定承認とは、相続によって得たプラスの遺産の範囲内でのみ、借金などのマイナスの遺産を返済するという手続きです。
資産と負債のどちらが多いか不明な場合や、自宅など特定の財産を手元に残したい場合に有効な方法とされます。
しかし、手続きが非常に複雑で、相続人全員が共同で申し立てる必要があるなど、利用のハードルは高いです。
こちらも相続放棄と同様に、相続の開始を知った時から3ヶ月以内に家庭裁判所に申し立てる必要があります。
【重要】相続放棄の期限は3ヶ月!判断を急ぐべき理由
相続放棄および限定承認の手続きには、「自己のために相続の開始があったことを知った時から3箇月以内」という厳格な期限が設けられています。
この期間は「熟慮期間」と呼ばれ、この間に財産調査を完了させ、相続の方針を決定しなければなりません。
期限を過ぎてしまうと、原則として単純承認したとみなされ、後から多額の保証債務が発覚しても放棄できなくなるため、迅速な行動が求められます。
相続放棄の期限については「相続放棄の判断ポイント」で詳しく紹介しています。
自分での調査には限界も。がもう相続相談センターへの相談が有効なケースとは
相続財産の調査、特に連帯保証債務の確認は、法的な知識と多くの手間を要します。
特に、書類が揃っていなかったり、関係者が多かったりする場合には、自分だけで調査を進めることには限界があります。
期限内に正確な判断を下すためにも、状況に応じて弁護士や司法書士などの専門家へ相談することを検討すべきです。
相続放棄の手続きについては「相続放棄の手続きと注意点」で詳しく紹介しています。
個人間の貸し借りなど調査が困難な債務があるケース
親族や知人同士といった個人間の貸し借りに関する保証契約は、信用情報機関に登録されず、公的な記録も残りません。
契約書や念書といった物的な証拠が見つからない限り、その存在を外部から調査することは極めて困難です。
このような債務の存在が疑われる場合は、法律の専門家による関係者への聞き取りや内容証明郵便の送付など、より踏み込んだ調査が必要になることがあります。
相続関係が複雑で3ヶ月以内に調査が終わりそうにないケース
相続人が多数いる、前の配偶者との間に子がいる、疎遠な親族が相続人になるなど、家族関係が複雑な場合、相続人全員の協力が得られず、財産調査が難航することがあります。
戸籍の収集や遺産分割の話し合いに時間がかかり、気づいた時には相続放棄の3ヶ月の期限が迫っているという事態に陥りかねません。
このようなケースでは、専門家が代理人として調査や手続きを進めることで、期限内に問題を解決できる可能性が高まります。
専門家なら「何度でも何時間でも無料相談」で状況を正確に整理できる
相続に関するお悩みは多岐にわたり、何から手をつけていいか分からないことも少なくありません。
がもう相続相談センターでは、ご相談で料金は一切かかりません。回数制限、時間制限もございませんので、現状の課題や不安をすべてお話しいただけます。
司法書士が時間をかけてお話を伺い、複雑な状況を法的な観点から整理します。
それにより、自分たちが今何をすべきか、どのようなリスクがあるのかを正確に把握し、最適な次のステップへと進むことができます。
無料相談については「何度でも何時間でも無料相談」で詳しく紹介しています。
相続時の連帯保証人調査に関するよくある質問
相続における連帯保証人の調査は、疑問や不安が尽きないものです。
ここでは、特に多く寄せられる質問について、簡潔に回答します。
故人が連帯保証人か調べるのに、一番確実な方法はなんですか?
信用情報機関3社(KSC、CIC、JICC)すべてに情報開示請求を行うのが最も確実性の高い調査方法です。
これにより金融機関からの借入や保証を網羅的に確認できます。
ただし、個人間の保証契約などは把握できないため、遺品整理による契約書等の調査も並行して行うことが不可欠です。
亡くなってから3ヶ月以上経って連帯保証人だと判明した場合、相続放棄はもうできませんか?
原則として3ヶ月の期限を過ぎると相続放棄はできません。
しかし、故人と疎遠で負債の存在を知らなかったことに相当な理由がある場合など、例外的に「債務を知った時から3ヶ月以内」であれば放棄が認められる可能性があります。
諦めずに、速やかに弁護士など法律の専門家へ相談してください。
信用情報機関以外で、個人間の借金の連帯保証人を調べる方法はありますか?
個人間の保証債務を網羅的に調べる公的な制度はありません。
故人の遺品の中から、保証契約書や念書、公正証書といった物的な証拠を探し出すのが唯一の方法です。
パソコンやスマホのデータ確認、生前の交友関係をたどるなど、地道な調査が必要となり、専門家の協力が有効な場合もあります。
まとめ:連帯保証人の調査は迅速に!不安な場合は専門家へ相談を
故人の連帯保証人の地位は、気付かぬうちに相続人に引き継がれ、将来の生活を脅かす大きなリスクとなり得ます。
相続を開始したら、まずは信用情報機関への開示請求と徹底した遺品整理を行い、負の遺産がないかを迅速に調査することが重要です。
相続放棄には3ヶ月という厳しい期限があるため、調査や判断に少しでも不安を感じる場合は、一人で抱え込まずに早期に専門家へ相談することをお勧めします。
相続の連帯保証人問題でお悩みなら「何度でも何時間でも無料相談」へ
故人の連帯保証債務に関する調査やその後の手続きは、専門的な知識と経験が求められます。
もし相続財産の調査でお困りのことがあれば、「何度でも何時間でも無料相談」の利用を検討してみてください。
相続の専門家が、あなたの状況に合わせた最適な解決策を一緒に見つけ出します。
複雑な調査から相続放棄の手続きまでワンストップでサポート
連帯保証人の調査は、単に調べるだけで終わりではありません。
債務が発覚した場合には、相続放棄や債権者との交渉など、複雑な法的手続きが必要となります。
専門家であれば、初期の調査段階から、家庭裁判所への申立て、その後の手続きまで、すべてをワンストップでサポートすることが可能です。
土日祝も対応!お仕事で忙しい方でも相談しやすい体制
相続の手続きは期限が限られていますが、平日は仕事で時間が取れないという方も多いでしょう。
土日祝日も相談対応している専門家であれば、ご自身のスケジュールに合わせて、落ち着いて相談する時間を確保できます。
時間を有効に活用し、問題を先送りにせず解決へと進めることが可能です。
なぜがもう相続相談センターの「何度でも何時間でも無料相談」が選ばれるのか?3つの理由
がもう相続相談センターの無料相談が多くの方にご利用いただいているのには、明確な理由があります。
ここでは、安心してご相談いただける3つの理由を紹介します。
理由1:相談料が完全無料だから納得いくまで話せる
最大の理由は、ご相談で料金は一切かからない点です。
回数制限、時間制限もございませんので、費用を気にすることなく、複雑なご家庭の事情や財産の状況をすべてお話しいただけます。
司法書士とじっくり話すことで、問題の核心を正確に把握し、心から納得できる解決策を見つけられます。ご相談は平日・土日祝とも9:30〜19:00に受け付けています(定休日は水曜日)。
理由2:相続専門のスタッフが最適な解決策を一緒に考えてくれる
相続問題は、一つとして同じケースはありません。
がもう相続相談センターでは、相続の実務経験に基づき、それぞれの状況に応じた解決策をご提案します。
一方的に方針を押し付けることはありません。ご相談者のお気持ちに寄り添い、最も安心できる形を一緒に模索します。
理由3:契約を急かさず、必ず見積もりを提示する安心の料金体系
無料相談をご利用いただいても、無理に契約を迫ることはありません。
がもう相続相談センターは料金をすべて公開しており、ご依頼いただく場合はお見積りをご提示します。
そのお見積りを持ち帰ってじっくりご検討いただけるため、冷静にご判断いただけます。
このような透明性の高い料金体系が、大きな安心感につながっています。
▽ がもう相続相談センター ▽
当センターは、何度も何時間でもご相談無料ですので、お気軽にご連絡ください😊
あなたにあった対策方法をご紹介させていただきます。