不動産のように物理的に分けにくい相続遺産を、どうすれば相続人全員が納得する形で公平に分配できるか、その具体的な方法や手続きの流れが分からず悩んでいる方もいるでしょう。
特に、遺産分割協議書の書き方を間違えると予期せぬ税金が発生する可能性もあり、不安は尽きません。
この記事を読めば、換価分割の正しい手順を理解し、税務上のトラブルを避けながら、遺産分割協議書の作成から不動産の売却、現金の分配までを完結させるための知識と具体的な記載例を習得できます。
換価分割とは?公平な遺産分割を実現する基本的な考え方
換価分割とは、不動産や株式といった物理的に分けにくい遺産を売却して現金化し、その現金を相続人間で分割する方法です。
例えば、3,000万円で売却できた不動産を3人の相続人で分ける場合、1人1,000万円ずつ正確に分配できます。
この方法の最大の特長は、1円単位で公平に遺産を分けられる点にあり、相続人間の不公平感をなくし、トラブルを未然に防ぐ効果が期待できます。
誰も住む予定のない実家や活用が難しい土地など、相続人が誰も現物を必要としない場合に特に有効な選択肢となります。
次の見出しでは、他の遺産分割方法との具体的な違いについて解説します。
他の遺産分割方法との違いを比較|換価・代償・現物分割の選び方
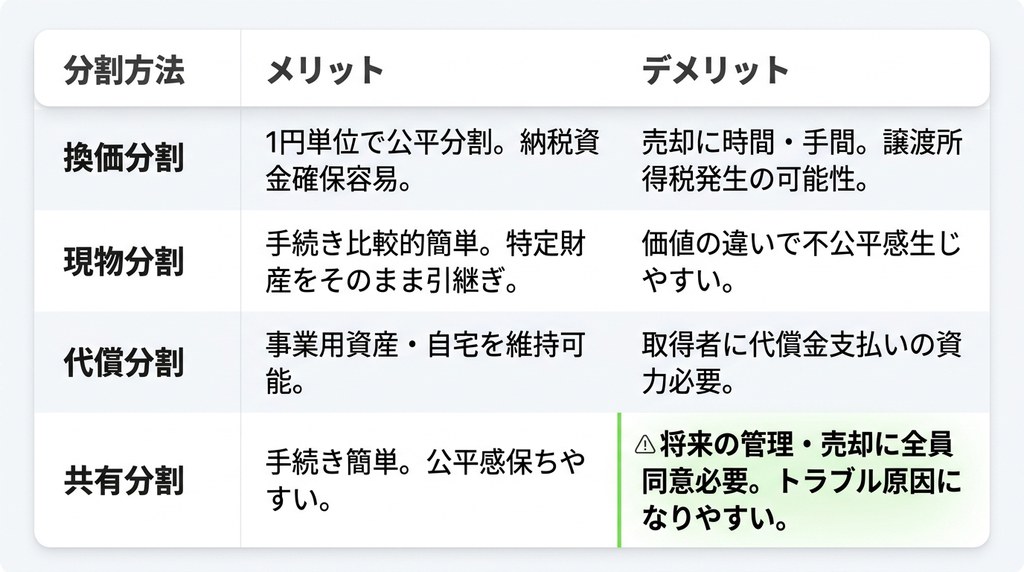
遺産分割には、換価分割の他に「現物分割」「代償分割」「共有分割」という方法が存在します。
現物分割は「長男が土地、次男が預貯金」のように遺産をそのままの形で分ける方法で、代償分割は特定の相続人が不動産などを相続する代わりに、他の相続人へ自己の財産から代償金を支払う方法です。
共有分割は、一つの不動産を複数人の共有名義にする分け方ですが、将来的な売却や管理で全員の同意が必要となり、トラブルに発展しやすいため、通常は推奨されません。
どの方法を選ぶべきかは、遺産の種類や相続人の希望によって異なります。
それぞれのメリット・デメリットを一覧で確認し、より深く理解しましょう。
各分割方法のメリット・デメリット一覧表
各遺産分割方法のメリットとデメリットは以下の通りです。
換価分割
メリット:1円単位で公平に分割でき、納税資金も確保しやすい。
デメリット:売却に時間と手間がかかり、譲渡所得税が発生する可能性がある。
現物分割
メリット:手続きが比較的簡単で、特定の財産をそのまま引き継げる。
デメリット:遺産の価値が異なると不公平感が生じやすい。
代償分割
メリット:特定の相続人が事業用の土地や自宅などを維持できる。
デメリット:財産を取得する相続人に、代償金を支払うための十分な資力が必要。
共有分割
メリット:手続きが簡単で、相続人間の公平感を保ちやすい。
デメリット:将来の管理や売却の際に、共有者全員の合意が必要となり、トラブルの原因になりやすい。
【ケース別】どの分割方法が最適か判断するポイント
どの分割方法を選ぶべきかは、相続財産の内容と相続人の状況によって決まります。
以下に具体的なケース別の判断ポイントを挙げます。
換価分割が最適なケース:相続人の中に不動産の取得を希望する人がおらず、全員が公平な金銭での分配を望む場合。
空き家になった実家や利用予定のない土地の分け方として最も適しています。
代償分割が最適なケース:相続人の一人が事業を引き継ぐために工場と土地を相続したい、あるいは被相続人と同居していた家をそのまま取得したいと希望し、かつ他の相続人に支払う代償金を用意できる場合。
現物分割が最適なケース:複数の土地や有価証券、預貯金など、種類も価値も多様な財産があり、それぞれの相続人が希望する財産をそのままの形で分けられる場合。
換価分割を選択する3つのメリット
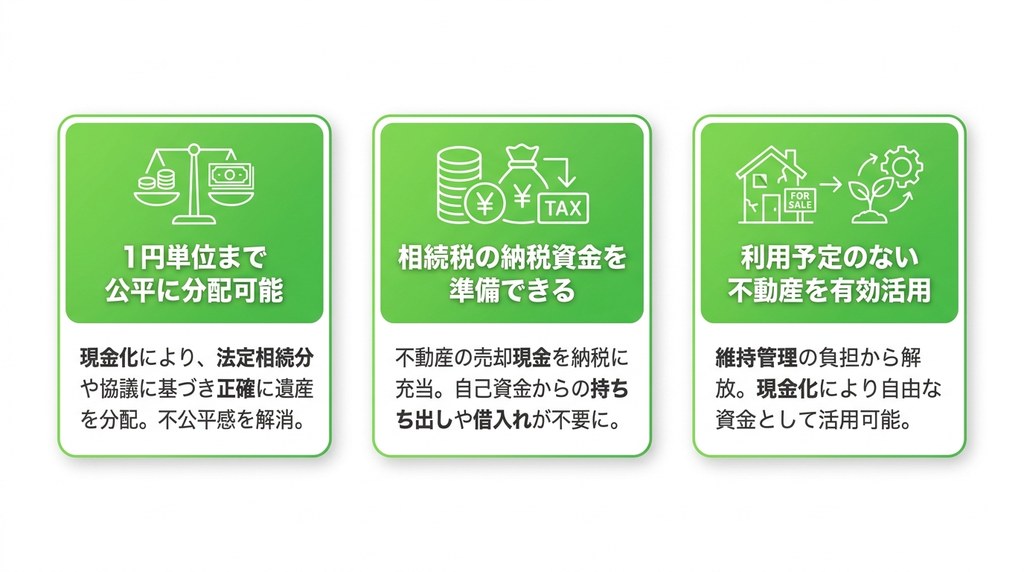
換価分割は、特に不動産など分けにくい遺産の相続において、多くの利点をもたらします。
公平性の確保、納税資金の準備、そして不要な資産の有効活用という3つの主要なメリットがあり、これらが相続を円満に進めるための鍵となります。
相続人全員が納得しやすい解決策であるため、多くのケースで選択されています。
まず、最大のメリットである公平性について見ていきましょう。
メリット1:相続人間で1円単位まで公平に分配できる
換価分割の最大のメリットは、その公平性にあります。
不動産をそのまま分ける現物分割では、土地の形状や立地によって価値に差が生まれ、相続人間で不公平感が生じる原因となりがちです。
しかし、換価分割では不動産を現金化するため、法定相続分や遺産分割協議で決まった割合に基づき、1円単位で正確に遺産を分けられます。
これにより、特定の相続人だけが有利になる事態を避け、全員が納得しやすい形で分割協議を完了させることが可能です。
メリット2:相続税の納税資金を確保しやすい
相続税は、原則として相続開始を知った日の翌日から10ヶ月以内に現金で一括納付しなければなりません。
遺産のほとんどが不動産で、手元に十分な預貯金がない場合、納税資金の準備が大きな課題となります。
換価分割を選択すれば、不動産の売却によって得た現金を納税資金に充当できるため、相続人が自己の財産から多額の現金を捻出する必要がなくなります。
これにより、納税のために他の資産を売却したり、借入れをしたりする事態を避けられます。
メリット3:誰も利用予定のない不動産を有効活用できる
相続財産に誰も住む予定のない実家や、活用が難しい遠隔地の土地、管理が負担となるマンションなどが含まれるケースは少なくありません。
これらの不動産を所有し続けると、固定資産税や管理費、修繕費などが継続的に発生し、相続人にとって経済的な負担となります。
換価分割により売却してしまえば、こうした維持管理の負担から解放されます。
資産を現金化することで、負の遺産となることを防ぎ、それぞれの相続人が自由に使える資金として有効活用できるメリットがあります。
換価分割で注意すべき3つのデメリット
換価分割には多くのメリットがある一方で、実行する前に理解しておくべきデメリットも存在します。
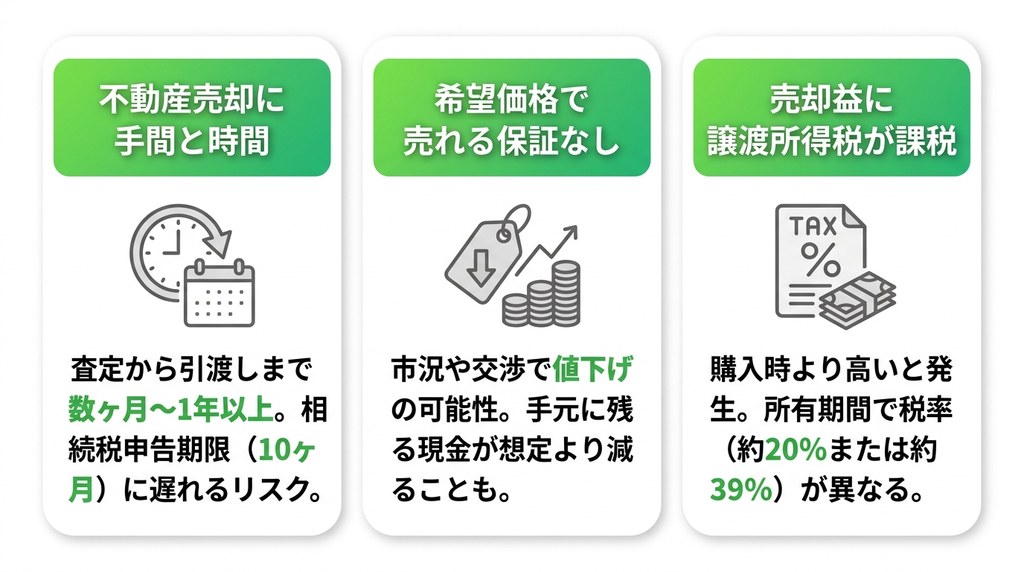
手続きにかかる時間や、売却価格の不確実性、そして税金の発生といった注意点があり、これらを考慮せずに進めると、かえって相続人間のトラブルを招いたり、経済的な損失を被ったりする可能性があります。
最初に、手続きにかかる時間的な制約について解説します。
デメリット1:不動産の売却に手間と時間がかかる
不動産を売却するには、まず不動産会社を選定し、価格査定、媒介契約の締結、販売活動、内覧対応、買主との交渉、売買契約、そして決済・引き渡しといった多くの手順を踏む必要があります。
これらのプロセスには一般的に数ヶ月から、場合によっては1年以上の期間を要します。
相続税の申告期限である10ヶ月以内に売却が完了しない可能性も十分にあり、スケジュール管理が重要です。
相続人全員の協力が得られないと、手続きはさらに長期化するリスクがあります。
デメリット2:希望の価格で売却できるとは限らない
不動産の売却価格は、景気や金利、周辺の取引事例といった市況に大きく左右されます。
不動産会社が提示する査定価格はあくまで「売却が見込める価格」の目安であり、その価格で必ず売れる保証はありません。
買主からの価格交渉によって値下げを余儀なくされることも多く、当初想定していた金額よりも手元に残る現金が少なくなる可能性があります。
この不確実性は、売却代金を基に資金計画を立てる上で考慮すべき重要なデメリットです。
デメリット3:売却益に対して譲渡所得税が課税される
不動産を売却して購入時よりも高く売れた場合、その売却益(譲渡所得)に対して所得税と住民税を合わせた「譲渡所得税」が課税されます。
譲渡所得税は、換価分割や代償分割において相続人固有の不動産を交付する場合などに発生する可能性があります。
税率は不動産の所有期間によって異なり、所有期間が5年超の場合は約20%、5年以下の場合は約39%と高率になります。
売却代金の全額が手元に残るわけではないため、税金の負担をあらかじめ計算に入れておくことが不可欠です。
不動産の換価分割を5つのステップで解説|遺産分割協議から現金化まで
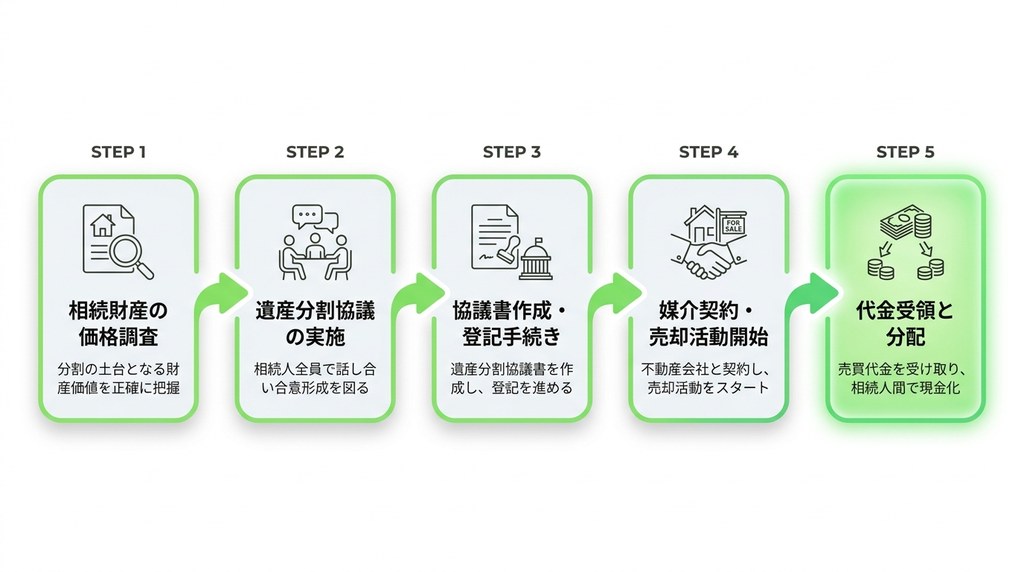
不動産の換価分割を円滑に進めるためには、計画的な手順を踏むことが重要です。
一連の流れは大きく分けて5つのステップで構成されます。
相続財産の価格を正確に調査する。
相続人全員で遺産分割協議を行う。
遺産分割協議書を作成し登記手続きを進める。
不動産会社と媒介契約を結び売却活動を開始する。
売買代金を受け取り相続人間で分配する。
この手順に沿って進めることで、手続きの抜け漏れを防ぎ、相続人間の合意形成から現金化までをスムーズに実現できます。
まずは、分割の土台となる財産の価値を正確に把握することから始めます。
ステップ1:相続財産の価格を正確に調査する
換価分割を進める最初のステップは、対象となる相続財産の価値を正確に把握することです。
不動産の場合、その評価額が遺産分割の基礎となるため、客観的で信頼性のある価格を知る必要があります。
預貯金や有価証券など、他の遺産についてもリストアップし、遺産の全体像を明確にします。
不動産の価値を調べる費用として、不動産会社による査定は無料ですが、より正確な価格を知るために不動産鑑定士に依頼する場合は費用が発生します。
複数の不動産会社に査定を依頼する重要性
不動産の売却価格を適正に判断するため、必ず複数の不動産会社に査定を依頼しましょう。
1社だけの査定では、その金額が高いのか安いのか客観的に判断できません。
複数の会社から査定結果と、その価格に至った根拠を取り寄せることで、相場観を養うことができます。
また、各社の販売戦略や担当者の対応を比較検討することで、信頼して売却を任せられるパートナーを見つけることにもつながります。
ステップ2:相続人全員で遺産分割協議を行う
財産の価値が把握できたら、次は相続人全員で遺産分割協議を行います。
この協議には、相続人全員の参加が法律で義務付けられており、一人でも欠けると協議は無効となります。
遠方に住んでいるなどの理由で全員が集まれない場合は、電話や手紙、オンライン会議などを活用して意思疎通を図ります。
この場で、換価分割を行うこと、売却後の代金の分配割合、売却手続きの担当者などを話し合い、全員の合意を形成することが目的です。
確認事項:売却にかかる諸経費や税金の負担割合
遺産分割協議では、売却代金の分配割合だけでなく、売却に伴って発生する費用の負担についても明確に決めておくことが重要です。
不動産売却には、不動産会社に支払う仲介手数料、契約書に貼付する印紙税、登記手続きにかかる登録免許税や司法書士への報酬など、様々な経費が発生します。
これらの諸費用や、売却益が出た場合の譲渡所得税を、売却代金から差し引いた後に残額を分配するのか、それとも各相続人が個別に負担するのか、事前に合意しておくことで後のトラブルを防げます。
よくある失敗:話し合いがまとまらず売却の好機を逃すケース
相続人間の意見がまとまらずに遺産分割協議が長引くと、不動産市場の状況が変化し、売却の絶好のタイミングを逃してしまうことがあります。
例えば、「もっと高く売れるはずだ」「売却を急ぐ必要はない」といった意見の対立や、どの不動産会社に依頼するかで揉めるケースです。
感情的な対立が続くと、話し合いは平行線をたどり、その間に不動産価格が下落してしまうリスクがあります。
客観的な査定価格などのデータに基づき、冷静に協議を進めることが重要です。
補足情報:無料相談を活用して相続人間のトラブルを未然に防ぐ
相続人同士での話し合いが難しい場合や、法律的な判断に迷う場合は、早い段階で司法書士に相談することが有効です。
司法書士が第三者の立場で関わることで、感情的な対立を避け、法的に公平な解決策や具体的な手続きの進め方について客観的なアドバイスを得られます。
がもう相続相談センターでは、ご相談で料金は一切かかりません。回数制限、時間制限もございませんので、費用を心配することなく現状をご相談いただけます。
ステップ3:遺産分割協議書を作成し登記手続きを進める
相続人全員の合意が得られたら、その内容を「遺産分割協議書」という書面にまとめます。
この書類には、どの遺産をどのように分割するかを具体的に記載し、相続人全員が署名し、実印を押印します。
遺産分割協議書は、不動産の名義変更や預貯金の解約手続き、さらには税務申告の際に必要となる非常に重要な公的書類です。
後々のトラブルを防ぐためにも、合意内容は正確かつ明確に記載しなければなりません。
ステップ4:不動産会社と媒介契約を結び売却活動を開始する
遺産分割協議が整い、相続登記の方向性が見えたら、売却を依頼する不動産会社を正式に決定し、「媒介契約」を締結します。
媒介契約には「一般媒介」「専任媒介」「専属専任媒介」の3種類があり、それぞれ不動産会社の報告義務や自己発見取引の可否などが異なります。
相続人の状況や売却方針に合わせて最適な契約形態を選択し、いよいよ本格的な売却活動のスタートです。
不動産会社は、広告掲載や購入希望者の募集、内覧の調整などを行います。
ステップ5:売買代金を受け取り相続人間で分配する
購入希望者が見つかり、価格や引き渡し条件の合意に至ると、買主と売買契約を締結します。
その後、金融機関などで買主から売買代金の全額を受け取り(決済)、同時に物件の鍵を引き渡し、所有権移転登記を申請します。
売却代金が無事に入金されたら、最終ステップとして、遺産分割協議書で定めた分配割合に従って、各相続人に現金を分配します。
これで換価分割の一連の手続きは完了となります。
分配方法は、代表者の口座から各相続人の口座へ振り込むのが一般的です。
【雛形付】換価分割の遺産分割協議書の書き方|贈与税を回避する文例
換価分割を行う際、遺産分割協議書の書き方は税務上非常に重要です。
特に、不動産を一度代表者1人の名義にしてから売却する場合、記載方法を誤ると、代表者から他の相続人への代金分配が「贈与」と見なされ、高額な贈与税が課されるリスクがあります。
このリスクを回避し、適切な節税を実現するためには、「換価分割(売却)を目的とすること」と「売却代金の分配割合」を明確に記載することが不可欠です。
名義を誰にするかによって、記載例は異なります。
パターン1:代表者1人の単独名義で登記する場合の記載例
相続人の代表者1人が不動産を取得し、売却手続きを行う場合の記載例です。
この方法では、売却手続きはスムーズですが、贈与税のリスクを回避するための文言が特に重要になります。
第〇条 相続人A(氏名)は、以下の不動産を換価分割のため取得する。
不動産の表示
所在:〇〇市〇〇区〇〇町
地番:〇番〇
地目:宅地
地積:〇〇.〇〇平方メートル
第〇条 相続人Aは、前条の不動産を速やかに売却し、その売却代金から譲渡費用等の一切の諸経費を控除した残額を、次の割合で各相続人に分配するものとする。
相続人A(氏名):2分の1
相続人B(氏名):2分の1
パターン2:相続人全員の共有名義で登記する場合の記載例
相続人全員の共有名義で一旦登記してから売却する場合の記載例です。
この方法は、売却代金の分配方法によっては贈与税が発生する可能性があり、また売却手続きが煩雑になる可能性も考慮する必要があります。
【記載例】
第〇条 相続人A(氏名)及び相続人B(氏名)は、以下の不動産を、各持分2分の1の割合で共有取得する。
【不動産の表示】
所在:〇〇市〇〇区〇〇町
地番:〇番〇
地目:宅地
地積:〇〇.〇〇平方メートル
第〇条 相続人A及び相続人Bは、前条の不動産を共同して売却し、その売却代金から譲渡費用等の一切の諸経費を控除した残額を、各自の共有持分割合に応じて取得する。
換価分割における相続登記の2つの方法と選び方
被相続人名義の不動産を売却するためには、その前に必ず相続人への名義変更、すなわち「相続登記」を行う必要があります。
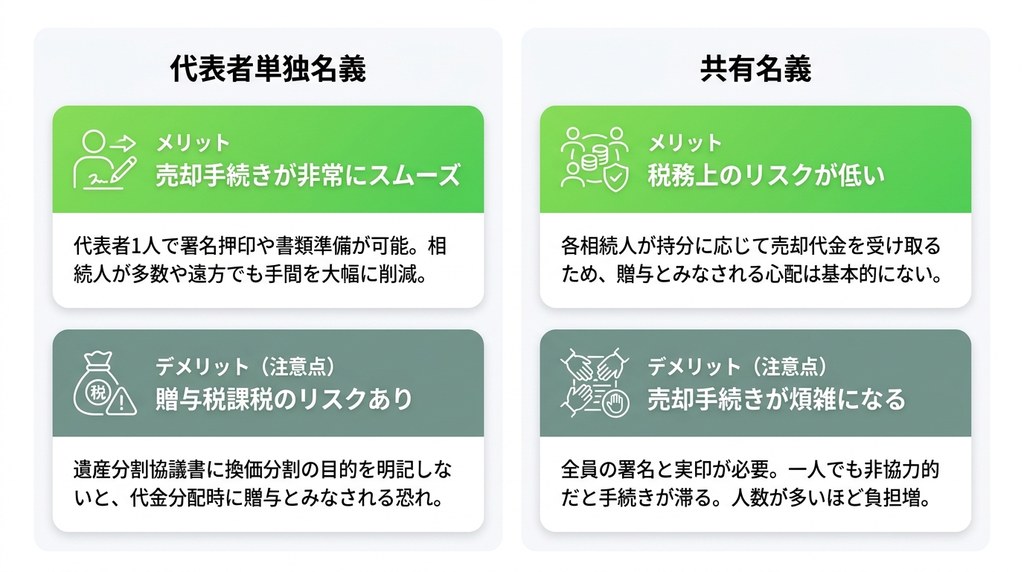
換価分割を前提とした相続登記の方法には、主に「代表者1人の単独名義にする方法」と「相続人全員の共有名義にする方法」の2つがあります。
どちらの方法を選択するかによって、手続きの手間や税務上のリスクが異なるため、それぞれの特徴を理解した上で、相続人の状況に合った方法を選ぶことが重要です。
それぞれの方法のメリット・デメリットを理解し、状況に合わせて選択することが重要です。
代表者単独名義で登記するメリットと注意点
代表者1人の単独名義で登記する最大のメリットは、売却手続きが非常にスムーズに進む点です。
売買契約書の署名押印や必要書類の準備などを代表者1人が行えるため、相続人が多数いる場合や遠方に住んでいる場合に手間を大幅に削減できます。
一方で注意点として、遺産分割協議書に換価分割が目的である旨を明記しないと、売却代金を他の相続人に分配する際に贈与税が課されるリスクがあります。
この「贈与認定リスク」を回避するための協議書の作成が不可欠です。
共有名義で登記するメリットと注意点
相続人全員の共有名義で登記するメリットは、税務上のリスクが低いことです。
各相続人が自身の持分に応じて売却代金を受け取るため、それが贈与とみなされる心配は基本的にありません。
しかし、注意点として、売却手続きが煩雑になることが挙げられます。
売買契約書をはじめとする全ての書類に共有者全員の署名と実印の押印が必要となり、一人でも連絡が取れなかったり非協力的だったりすると、手続きが滞ってしまいます。
相続人の人数が多いほど、このデメリットは大きくなります。
換価分割で知らないと損する3つの税金
換価分割を行う際には、税金に関する正しい知識が不可欠です。
主に注意すべき税金は、不動産の売却益にかかる「譲渡所得税」と、協議書の書き方次第で発生しうる「贈与税」の2つです。
これらの税金の仕組みや注意点を理解していないと、予期せぬ高額な納税が発生し、手元に残る金額が大幅に減ってしまう可能性があります。
まずは、不動産売却によって利益が出た場合に発生する税金から見ていきましょう。
譲渡所得税|不動産の売却益にかかる税金の計算方法
譲渡所得税は、不動産を売却して得た利益に対して課される税金です。
譲渡所得は「売却価格−(取得費+譲渡費用)」で計算されます。
取得費とは被相続人がその不動産を購入したときの代金、譲渡費用は仲介手数料など売却にかかった経費です。
この譲渡所得に対し、所有期間に応じた税率を乗じて税額を算出します。
相続した不動産を売却する場合、「相続財産を譲渡した場合の取得費の特例」という控除制度を使える可能性があり、これにより納税額を抑えられる場合があります。
贈与税|協議書の書き方次第で発生するリスクと回避策
贈与税は、換価分割の進め方を誤った場合に発生する可能性のある税金です。
特に、不動産を代表者1人の単独名義で登記して売却したケースで問題となります。
遺産分割協議書に「換価分割のため」という目的を明記せずに単に「代表者が取得する」とだけ記載すると、不動産は一度代表者の固有財産になったとみなされます。
その後に売却代金を他の相続人に分配すると、それは代表者から他の相続人への「贈与」と判断され、高額な贈与税が課されてしまいます。
このリスクを回避する最も確実な方法は、本記事で紹介した雛形のように、協議書に換価の目的と代金分配について明確に記載することです。
相続税|申告期限と納税資金の準備における注意点
相続税の申告と納税は、原則として「相続の開始があったことを知った日の翌日から10ヶ月以内」に行わなければなりません。
しかし、換価分割のための不動産売却は、この10ヶ月という期限内に完了しないケースも少なくありません。
売却が間に合わない場合でも、相続税の申告・納税義務が免除されるわけではない点に注意が必要です。
そのため、売却代金を納税資金に充てる計画であっても、一旦は自己資金で立て替えて納税するか、延納や物納といった制度の利用を検討する必要があります。
換価分割のやり方に関するよくある質問
換価分割は手続きが複雑で、専門的な知識も必要となるため、多くの疑問が生じがちです。
ここでは、換価分割のやり方や手続きを進める上で、特によく寄せられる質問とその回答をまとめました。
専門家への相談タイミングや、遺産分割協議書作成時の最重要ポイントなど、具体的な疑問を解消します。
換価分割の手続きは複雑ですが、どの段階で専門家に相談するのがおすすめですか?
結論として、遺産分割協議を始める前の、できるだけ早い段階でご相談いただくのがおすすめです。がもう相続相談センターの無料相談は、回数制限・時間制限がありません。
相続が発生した直後など初期段階で相談すれば、そもそも換価分割が最善の方法なのか、他の分割方法も含めて最適な選択肢を提案してもらえます。
また、後のトラブルを回避するための遺産分割協議書の作成サポートや、煩雑な相続登記の手続き代行も依頼できるため、円滑かつ安心して手続きを進めることができます。
遺産分割協議書に換価分割の取り決めを記載する際、最も注意すべき点は何ですか?
最も注意すべき点は、「この遺産分割は、対象不動産を売却(換価)し、その代金を分配することを目的とする」という趣旨と、「具体的な売却代金の分配割合」の2つを明確に記載することです。
この記載が曖昧だったり欠けていたりすると、特に代表者単独名義で売却した場合に、税務署から他の相続人への分配金が「贈与」とみなされ、高額な贈与税が課される重大なリスクが生じます。
換価分割と代償分割、どちらを選ぶべきか判断する基準を教えてください。
最も重要な判断基準は、「相続人の中に、その不動産を取得したいと強く希望する人がいるかどうか」です。
誰も不動産そのものを必要とせず、公平な金銭での分配を望む場合は「換価分割」が適しています。
一方で、相続人の誰かがその不動産に住み続けたい、あるいは事業で使い続けたいと希望し、かつ他の相続人に支払うための十分な自己資金(代償金)を用意できる場合は「代償分割」が適切な方法となります。
まとめ
換価分割は、不動産などの分けにくい遺産を相続人間で公平に分配するための有効な方法です。
売却によって現金化することで、1円単位での正確な分割が可能となり、相続税の納税資金を確保できるといったメリットがあります。
一方で、売却には時間と手間がかかり、譲渡所得税が課されるなどの注意点も存在します。
特に、贈与税の課税リスクを回避するためには、遺産分割協議書に換価の目的と代金分配の方法を明確に記載することが極めて重要です。
手続きが複雑で専門的な知識も求められるため、相続人間のトラブルを避け、円滑に進めるためには、早い段階でがもう相続相談センターにご相談いただくことを推奨します。
▽ がもう相続相談センター ▽
当センターは、何度も何時間でもご相談無料ですので、お気軽にご連絡ください😊
あなたにあった対策方法をご紹介させていただきます。