配偶者が亡くなり、「相続税がかかるかもしれないが、配偶者控除で1.6億円まで無税になる」と聞き、具体的な条件や手続きについて調べている方もいるかもしれません。
しかし、税金が0円になるなら申告は不要だと誤解していたり、将来子供の税負担が増える「二次相続」のリスクを知らなかったりすると、思わぬ形で損をしてしまう可能性があります。
この記事では、相続税の配偶者控除とは何か、その適用条件から計算方法、そして最大の注意点である二次相続までを網羅的に解説します。
この記事を読めば、配偶者控除の適用要件と注意点を正しく理解し、二次相続まで見据えた最適な遺産分割を判断できる状態になります。
相続税の配偶者控除(配偶者の税額軽減)とは?1.6億円が無税になる仕組みを解説
相続税の配偶者控除とは、正式には「配偶者の税額の軽減」といい、亡くなった方(被相続人)の配偶者が遺産を相続した場合に、相続税額が大幅に軽減される制度です。
これは、被相続人の財産形成における配偶者の貢献や、残された配偶者の今後の生活保障を目的としています。
この制度により、配偶者が取得した遺産額が一定の非課税枠内であれば、相続税がかからなくなります。
この非課税の仕組みを正しく理解することが、適切な相続手続きの第一歩です。
ただし、この強力な制度を利用するには、いくつかの重要な条件を満たす必要があります。
配偶者が取得した遺産が「1.6億円」か「法定相続分」の多い方まで非課税になる制度
配偶者控除の非課税枠は、単に「1.6億円まで」と覚えていると誤解を招く可能性があります。
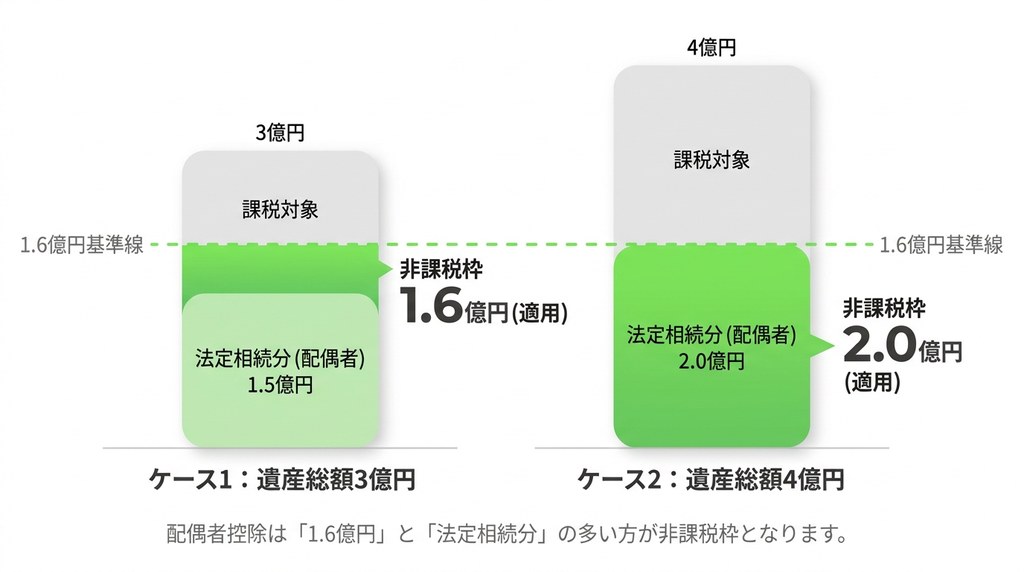
正確には、「1億6,000万円」または「配偶者の法定相続分相当額」の、いずれか多い方の金額までが非課税となります。
法定相続分とは、民法で定められた相続人が遺産を相続する割合のことです。
例えば、遺産総額が3億円で配偶者の法定相続分が1億5,000万円の場合、非課税枠は1億6,000万円です。
一方で、遺産総額が4億円で法定相続分が2億円の場合は、非課税枠は1億6,000万円ではなく2億円となります。
このように、遺産の総額によっては非課税の上限が1.6億円を超えるケースもあるため、両方の基準を把握しておくことが重要です。
相続税の基礎控除との違いと併用の可否
相続税の計算には、配偶者控除の他に「基礎控除」という制度も存在します。
基礎控除は「3,000万円+600万円×法定相続人の数」で計算され、遺産総額がこの金額以下であれば、そもそも相続税の申告・納税は不要です。
一方、配偶者控除は、遺産総額が基礎控除を超えて相続税が発生する場合に、配偶者の納税額を軽減する制度です。
この二つの控除は役割が異なり、併用が可能です。
具体的には、まず遺産総額から基礎控除を差し引いて課税対象となる遺産額を確定させ、相続税の総額を計算します。
その上で、各相続人の納税額を算出し、最後に配偶者の納税額に対して配偶者控除を適用するという順序で計算が進みます。
相続税の基礎控除と計算方法については「相続税の基礎控除と計算方法」で詳しく紹介しています。
配偶者控除を受けるための3つの必須条件
相続税の配偶者控除は、自動的に適用されるわけではありません。
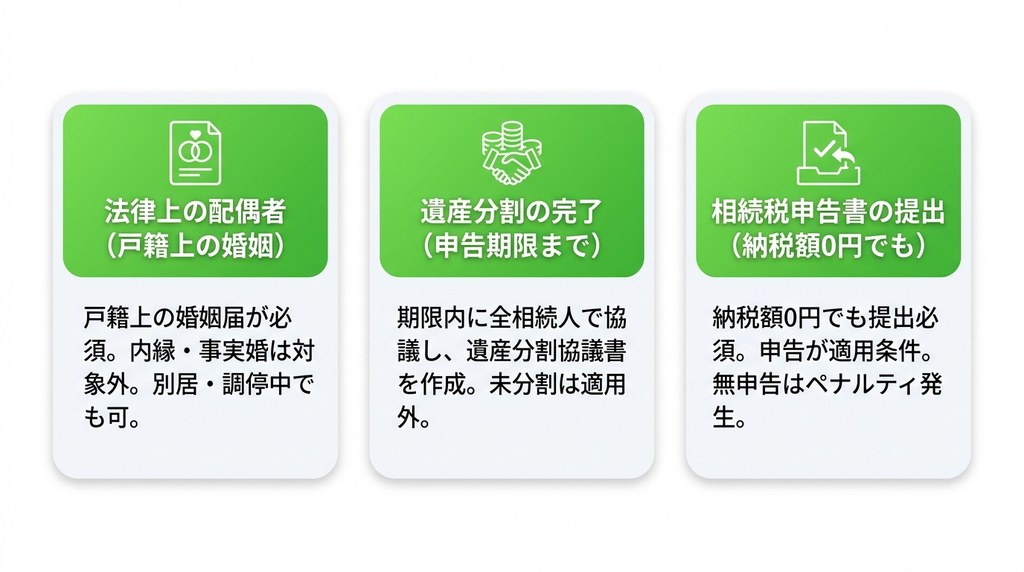
この特例を受けるためには、法律で定められた3つの申告要件をすべて満たす必要があります。
これらの条件は、一つでも欠けてしまうと控除を受けられなくなり、多額の相続税を納めることになりかねないため、正確に理解しておくことが不可欠です。
具体的には、「法律上の配偶者であること」「遺産分割が完了していること」「相続税申告書を提出すること」が求められます。
これらの条件を満たした場合、具体的にどのくらい税額が減るのか、シミュレーションで確認してみましょう。
戸籍上の配偶者であること(内縁・事実婚は対象外)
配偶者控除の対象となるのは、戸籍上の婚姻届を提出している法律上の配偶者に限られます。
たとえ長年連れ添い、生計を一つにしていたとしても、内縁関係や事実婚のパートナーは対象外です。
法律上の夫婦関係にあるかどうかが判断基準となるため、相続開始時に別居中であったり、離婚調停中であったりした場合でも、戸籍上の婚姻関係が継続していれば控除の対象となります。
逆に、婚姻届を出していない場合は、この制度を利用することはできません。
遺言書がない限り財産を相続する権利もないため、注意が必要です。
申告期限までに遺産分割協議が完了していること
配偶者控除を適用するには、原則として相続税の申告期限までに遺産分割が確定している必要があります。
申告期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。
この期限までに、相続人全員で遺産をどのように分けるかを話し合う「遺産分割協議」を終え、その内容をまとめた「遺産分割協議書」を作成しなければなりません。
誰がどの財産をどれだけ取得するかが決まっていない状態では、配偶者が取得する財産額も確定しないため、控除の適用が認められないのです。
もし期限までに協議がまとまらない場合には、特例的な救済措置が存在します。
納税額が0円でも相続税申告書を提出すること
配偶者控除の適用条件の中で、最も誤解されがちなのがこの申告義務です。
この控除を使った結果、配偶者の納税額が0円になる場合でも、必ず税務署へ相続税の申告書を提出しなければなりません。
申告書の提出をもって、税務署に「配偶者控除を適用します」という意思表示をすることになります。
多くの人が「税金がかからないなら何もしなくていい」と考えがちですが、申告を怠ると配偶者控除は適用されません。
その結果、本来支払う必要のなかった多額の相続税や、ペナルティとしての無申告加算税、延滞税が課されるリスクが生じます。
相続税の申告が必要なケースについては「相続税の申告が必要な人・不要な人」で詳しく紹介しています。
【計算例】配偶者控除で相続税はいくら減るのか具体的なシミュレーション
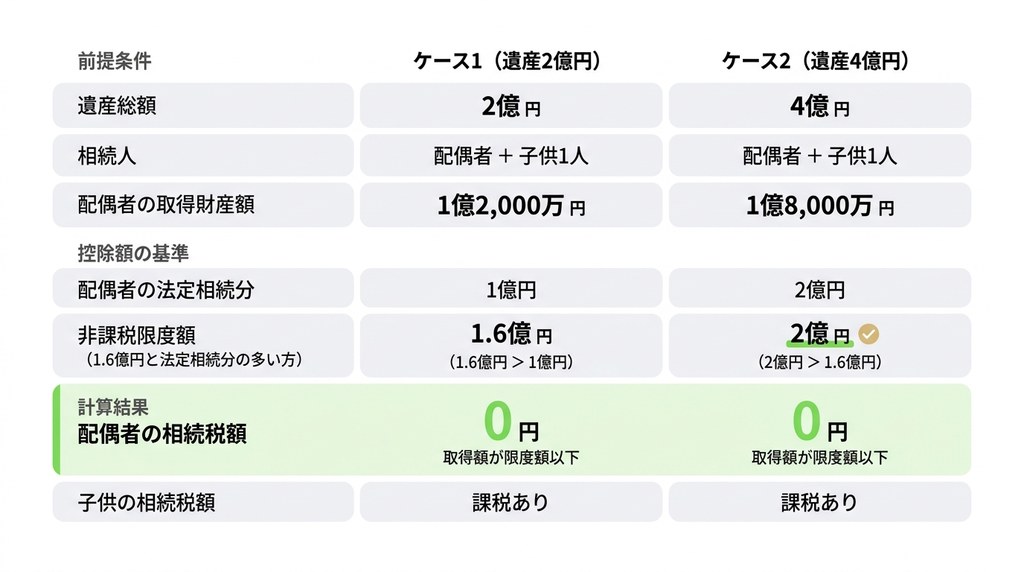
配偶者控除を利用することで、実際に相続税がいくら軽減されるのか、具体的な計算例を用いて解説します。
この制度の節税効果は非常に大きいですが、その金額は遺産の総額や相続人の構成によって変動します。
ここでは、いくつかのケースを想定し、配偶者控除を適用した場合としなかった場合の税額を比較することで、制度のインパクトを具体的にイメージできるようにします。
計算の前提条件を明確にした上で、順を追って確認していきましょう。
手続き自体は定められた通りに進めれば問題ありませんが、配偶者控除の利用には将来の税負担を増やすという大きな注意点が存在します。
配偶者控除額の計算方法|1.6億円と法定相続分のどちらか多い金額まで
配偶者控除によって軽減される税額の計算は、まず相続税の総額を算出することから始まります。
次に、その総額を、実際に各相続人が取得した財産の割合に応じて按分し、それぞれの納税額を計算します。
配偶者の税額は、この按分された金額から、配偶者控除による軽減額を差し引いて最終的な納税額が確定します。
配偶者控除の計算式上、配偶者が取得した遺産が非課税限度額(1.6億円または法定相続分のいずれか多い方の金額)以下であれば、配偶者の納税額は結果的に0円となります。
正確な控除額の算出には専門的な知識が必要ですが、この仕組みを理解することが第一歩です。
ケース1:配偶者の取得財産が1.6億円以下の場合の計算
具体的な計算例を見てみましょう。
遺産総額が2億円、相続人が配偶者と子供1人のケースを考えます。
この場合の法定相続分は配偶者1億円、子供1億円です。
基礎控除額は4,200万円(3,000万円+600万円×2人)となり、課税遺産総額は1億5,800万円です。
相続税の総額は、適用される税率や控除によって変動します。
ここで、遺産分割協議により配偶者が1億2,000万円、子供が8,000万円を相続したとします。
配偶者の取得財産1.2億円は、配偶者の税額軽減の非課税限度額である1.6億円を下回るため、配偶者控除の適用により配偶者の相続税額は0円になります。
子供の納税額は、相続税の総額から配偶者の税額軽減を差し引いた後の金額を基に計算されます。
ケース2:配偶者の取得財産が1.6億円を超えるが法定相続分以下の場合の計算
次に、遺産総額が大きく、法定相続分が1.6億円を超えた場合を見てみましょう。
遺産総額が4億円、相続人が配偶者と子供1人のケースです。
この場合の法定相続分は配偶者2億円、子供2億円です。
基礎控除額は同じく4,200万円で、課税遺産総額は3億5,800万円。
相続税の総額は8,580万円となります。
このケースでの配偶者控除の非課税限度額は、1.6億円ではなく、より金額の大きい法定相続分の2億円が適用されます。
仮に配偶者が1億8,000万円を相続した場合、取得財産は非課税限度額の2億円を下回るため、配偶者の納税額は0円となります。
配偶者控除を適用するための相続税申告手続きの流れと必要書類
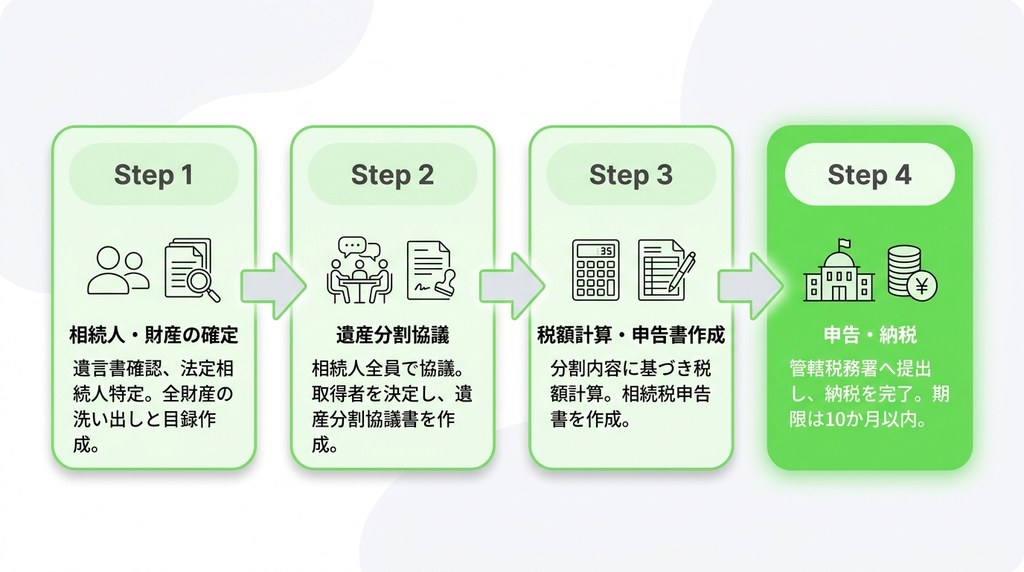
配偶者控除という大きなメリットを享受するためには、定められた期間内に正確な手続きを完了させる必要があります。
相続税の申告は、被相続人が亡くなったことを知った日の翌日から10か月以内に行わなければなりません。
この期間は長いように感じられますが、必要書類の収集や財産の評価、遺産分割協議など、やるべきことは多岐にわたるため、計画的に進めることが重要です。
ここでは、申告の基本的な流れと、提出が必要となる主な書類について解説します。
二次相続まで考慮した最適な分割割合を考えるには時間がかかりますが、もし申告期限までに遺産分割がまとまらない場合でも、救済措置があります。
相続税申告の基本的な4ステップ
相続税申告の手続きは、大きく分けて4つのステップで進みます。
まず第1ステップとして、遺言書の有無を確認し、法定相続人を確定させます。
同時に、預貯金や不動産、有価証券といったプラスの財産と、借入金などのマイナスの財産をすべて洗い出し、財産目録を作成します。
第2ステップは、相続人全員で遺産分割協議を行い、誰がどの財産を相続するかを決定し、遺産分割協議書を作成。
第3ステップで、確定した分割内容に基づき相続税額を計算し、相続税申告書を作成します。
最終の第4ステップとして、被相続人の最後の住所地を管轄する税務署へ申告書を提出し、納税を行います。
申告時に必要となる主な添付書類の一覧
相続税の申告書には、多くの添付書類が必要です。
主に必要となるのは、被相続人の出生から死亡までの連続した戸籍謄本や、相続人全員の戸籍謄本です。
また、遺産分割の内容を証明する書類として、遺言書の写しまたは遺産分割協議書の写しが求められます。
遺産分割協議書には相続人全員の実印が必要なため、全員分の印鑑証明書も用意します。
その他、相続財産の内容に応じて、預貯金の残高証明書、不動産の登記事項証明書、生命保険金の支払通知書、有価証券の取引残高報告書など、財産の価値を証明する書類を揃える必要があります。
遺言書の書き方については「遺言書の書き方と注意点」で詳しく紹介しています。
最大の注意点!配偶者控除の使いすぎが「二次相続」の税負担を増やす
配偶者控除は、一次相続(今回発生した相続)において絶大な節税効果を発揮しますが、その利用には大きな注意点が存在します。
それは、目先の税負担を減らすことだけを考えて控除を最大限に利用すると、将来発生する「二次相続」において、結果的に子供たちの税負担を増やしてしまうというデメリットです。
この「二次相続の落とし穴」を理解せずに遺産分割を行うと、家族全体で見たときにトータルの納税額で損をしてしまう可能性があります。
長期的な視点で最適な分割割合を考えることが極めて重要です。
こうした複雑な手続きや二次相続まで考慮した判断は個人では難しいため、専門家への相談が有効です。
二次相続とは?一次相続で配偶者が相続した財産が再び課税対象になること
二次相続とは、一次相続で配偶者が相続した後に、その配偶者が亡くなった際に発生する相続のことを指します。
例えば、父が亡くなった際の相続が「一次相続」、その後、母が亡くなった際の相続が「二次相続」となります。
一次相続の際に配偶者控除を利用して妻が多くの財産を相続した場合、その財産は妻の固有の財産となります。
そして、将来妻が亡くなった時、その財産は子供たちが相続することになり、再び相続税の課税対象となるのです。
つまり、一次相続で課税を免れた財産が、二次相続では課税対象として持ち越される形になります。
なぜ二次相続で子供の税金が高くなるのか?3つの理由を解説
二次相続で子供たちの税負担が重くなる理由は、主に3つあります。
第一に、二次相続では被相続人の配偶者は既に亡くなっているため、最も節税効果の高い「配偶者控除」が使えません。
第二に、相続人の数が減ることで、相続税の基礎控除額が減少します。
一次相続では父、母、子供が関わりますが、二次相続の相続人は子供だけになるため、法定相続人が一人減り、基礎控除額が600万円少なくなります。
第三に、一次相続で母が相続した財産が子供たちの相続財産に上乗せされるため、相続財産の総額が増加し、相続税の累進課税によってより高い税率が適用される可能性が高まるからです。
【シミュレーション】一次・二次相続トータルで最適な遺産分割割合を考える
具体的なシミュレーションで考えてみましょう。
遺産総額2億円、相続人が配偶者と子ども2人の家族を想定します。この場合、基礎控除は4,800万円(3,000万円+600万円×3人)で、相続税の総額は2,700万円です。
ケースA:配偶者が全財産2億円を相続
配偶者の非課税枠は「1億6,000万円」と「法定相続分1億円」の多い方なので1億6,000万円です。取得した2億円のうち8割が軽減されるため、一次相続の納税額は約540万円となります。
その後の二次相続では2億円が課税対象となり、納税額は約3,340万円です。合計すると約3,880万円になります。
ケースB:法定相続分(配偶者1億円、子ども各5,000万円)で分割
配偶者の取得額1億円は非課税枠1億6,000万円以下なので、配偶者の納税額は0円。子ども2人分で一次相続の納税額は約1,350万円です。
二次相続では配偶者が相続した1億円が課税対象となり、納税額は約770万円。合計すると約2,120万円になります。
結果、トータルの納税額はケースAが約3,880万円、ケースBが約2,120万円となり、ケースBの方が約1,760万円も税金を抑えられます。
このように、二次相続まで見据えた対策が重要です。
申告期限までに遺産分割が間に合わない場合の対処法
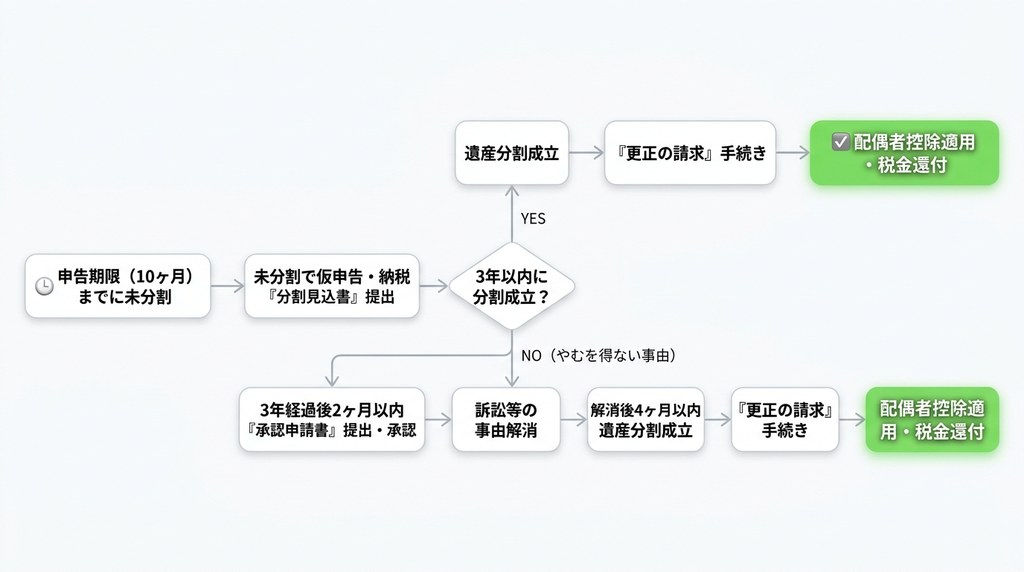
相続人同士の意見がまとまらない、あるいは相続財産の調査に時間がかかるなど、様々な理由で申告期限である10か月以内に遺産分割協議が完了しないケースは少なくありません。
原則として、期限内に分割が確定していなければ配偶者控除は適用できませんが、そのような場合でも控除を諦める必要はありません。
法律では、やむを得ない事情がある場合に備えて、特例的な救済措置が設けられています。
これらの制度を正しく利用することで、期限後に分割が成立した場合でも、配偶者控除の適用を受けることが可能です。
専門家への相談を検討する前に、よくある疑問点をここで解消しておきましょう。
「申告期限後3年以内の分割見込書」を提出して控除を適用する
申告期限までに遺産分割がまとまらない場合、まずは未分割の状態で法定相続分に従って仮の申告と納税を行います。
この際、相続税申告書に「申告期限後3年以内の分割見込書」という書類を添付して提出します。
これにより、「3年以内に分割を終える予定なので、その際には配偶者控除を適用させてください」という意思を税務署に示しておくことができます。
その後、申告期限から3年以内に無事遺産分割が成立したら、「更正の請求」という手続きを行います。
これによって、配偶者控除が適用された正しい税額に修正され、当初納め過ぎた税金が還付される仕組みです。
3年を過ぎても分割できない場合の「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書」
遺産分割をめぐる訴訟が長引いているなど、やむを得ない事情によって3年以内に分割を完了させることが難しい場合も想定されます。
そのような状況に対応するため、さらに別の救済措置が用意されています。
申告期限から3年が経過する日の翌日から2か月以内に、「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書」を税務署に提出し、承認を得る必要があります。
承認されれば、訴訟が終結するなど、そのやむを得ない事由が解消した日の翌日から4か月以内に遺産分割を確定させ、「更正の請求」を行うことで、配偶者控除の適用を受けることが可能になります。
二次相続まで見据えた遺産分割は、がもう相続相談センターの無料相談へ
これまで見てきたように、相続税の配偶者控除は単に利用すれば良いというものではなく、二次相続まで考慮した長期的な視点でのプランニングが不可欠です。
しかし、将来の税額シミュレーションや、不動産・自社株といった評価や分割が難しい遺産の取り扱いなど、専門知識がなければ最適な判断を下すことは極めて困難です。
家族構成や財産状況、残される配偶者の年齢やライフプランなど、各家庭の状況によって最適解は異なります。
がもう相続相談センターでは、遺産分割の進め方や相続登記など、相続手続き全体のご相談を無料でお受けしています。ご相談で料金は一切かかりません。回数制限、時間制限もございません。
なお、相続税の試算や申告そのものは税理士の業務です。必要な場合は提携する税理士をご紹介しますので、税務と法務をあわせてご相談いただけます。
相続税の相談先については「相続税の相談先と専門家の選び方」で詳しく紹介しています。
なぜ専門家への相談が必要なのか?家族構成や財産状況で最適解は異なる
専門家への相談が必要な理由は、相続の最適解が一つではないからです。
例えば、一次相続での納税額をゼロにすることが、必ずしも全ての家族にとって最善の選択とは限りません。
残された配偶者が高齢で、二次相続が近い将来に起こることが予想される場合と、まだ若く、相続した財産を生活費や趣味に使う期間が長い場合とでは、取るべき戦略は大きく異なります。
また、現金のように分けやすい財産ばかりでなく、自宅不動産や賃貸アパートなどが遺産に含まれる場合、誰が何を相続するのかによって、将来の納税資金や生活設計も変わってきます。
専門家は、こうした個別具体的な事情を全て考慮した上で、オーダーメイドの解決策を提示できます。
無料相談で確認すべきポイント|二次相続のシミュレーションを依頼する
無料相談を有効活用するためには、事前に確認すべきポイントを整理しておくことが大切です。
最も重要なのは、二次相続まで含めたトータルの納税額がどうなるか、具体的なシミュレーションを依頼することです。
その際、「配偶者控除を最大限利用した場合」「法定相続分で分割した場合」「一次相続である程度の納税をしておく場合」など、複数の遺産分割パターンで試算してもらい、それぞれのメリット・デメリットを比較検討することが不可欠です。
がもう相続相談センターは、ご相談の回数や時間に制限を設けていません。ご家族が抱える疑問や不安が解消されるまで、親身にお話を伺います。
相続に関する無料相談については「相続に関する無料相談」で詳しく紹介しています。
相続税の配偶者控除に関するよくある質問
ここでは、相続税の配偶者控除に関して特に多く寄せられる質問とその回答をまとめました。
制度の基本的な部分から、手続き上の注意点まで、疑問を解消するためにお役立てください。
相続税の配偶者控除と基礎控除は両方とも使えますか?
はい、両方使えます。
まず遺産総額から基礎控除を差し引き、課税対象となる金額を算出します。
その上で相続税の総額を計算し、最後に配偶者が実際に取得した財産額に応じて配偶者控除を適用し、最終的な納税額を軽減します。
この2つの控除は役割が異なるため、併用が可能です。
相続税が0円になる場合でも、配偶者控除の申告は必要ですか?
はい、必ず必要です。
配偶者控除を適用した結果、納税額が0円になったとしても、税務署に対して「この制度を利用します」という意思表示をするために、相続税の申告書を提出しなければなりません。
申告をしないと控除は適用されず、追徴課税のリスクがあります。
配偶者控除を最大限利用すると、将来子供の相続税が高くなるというのは本当ですか?
はい、本当です。
一次相続で配偶者が多くの財産を相続すると、その財産は将来の二次相続で子供たちが引き継ぐことになります。
二次相続では配偶者控除が使えず、基礎控除額も減るため、課税対象額が増加し、結果的に子供たちの税負担が重くなる可能性が高くなります。
まとめ
相続税の配偶者控除は、配偶者の税負担を大幅に軽減できる非常に有効な制度です。
しかし、その適用には「法律上の配偶者であること」「期限内の遺産分割」「申告書の提出」といった厳格な条件が定められています。
特に、納税額が0円でも申告が必須である点は重要なポイントです。
また、目先の節税だけを考えて安易に制度を利用すると、二次相続で子供たちの税負担を増大させる可能性があります。
家族全体の将来を見据え、最適な遺産分割割合を検討することが不可欠であり、その判断には専門的な知識が求められます。
相続税や遺産分割でお悩みなら「何度でも何時間でも無料相談」へ
相続税の計算や二次相続まで考慮した遺産分割プランの作成は、ご家庭の状況によって考えるべきことが異なり、専門的な知識がないと最適な判断は難しいものです。
将来の家族の負担まで考えたときに、どのように遺産を分けるのが最善なのか、多くの方が悩みを抱えています。
そのような複雑でデリケートな問題に対して、専門家が無料で相談に応じています。
一人で抱え込まず、まずは専門家の意見を聞いてみることが、円満な解決への第一歩となります。
がもう相続相談センターの無料相談が選ばれる理由
がもう相続相談センターの無料相談では、単に法的な手続きをご説明するだけではありません。
ご家族お一人ひとりの想いに寄り添い、全員が納得できる解決策を一緒に模索します。
相続の実務経験に基づき、二次相続まで見据えた遺産分割の考え方を整理してお示しすることで、漠然とした不安を解消し、進むべき道を明確にします。税額の試算が必要な場面では提携税理士と連携します。
ご相談は平日・土日祝とも9:30〜19:00に受け付けています(定休日は水曜日)。
回数・時間無制限で納得いくまで相談できる
相続の問題は複雑であり、一度の説明で全てを理解するのは困難です。
また、ご家族の状況や気持ちは時間と共に変化することもあります。
そのため、相談の回数や時間に制限は設けていません。
疑問点がなくなるまで、ご自身が心から納得できるまで、何度でもじっくりと話を聞くことができます。
時間を気にすることなく、安心してご自身のペースで問題と向き合うことが可能です。
一方的に決めず、ご家族にとって最善の方法を一緒に模索
専門家が一方的に知識を押し付け、結論を急ぐようなことはありません。
まず、相談者の状況やご意向、ご家族の関係性などを丁寧にヒアリングすることから始めます。
法的な正しさはもちろん重要ですが、それ以上に、ご家族全員が円満に、そして将来にわたって良好な関係を維持できることを重視しています。
数字だけでは測れない想いを汲み取り、ご家族にとって最も安心できる最善の形を一緒に見つけていくパートナーです。
その場で明確な見積もりを提示し、持ち帰り検討も可能
がもう相続相談センターは料金をすべて公開しており、ご依頼いただく場合の費用についてもお見積りをご提示します。
料金体系が不透明なまま話が進むことはなく、何にどれくらいの費用がかかるのかを事前にご確認いただけます。
また、その場で契約を迫るようなことは一切ありません。
提示された見積もりを持ち帰り、ご家族でじっくりと相談した上で判断する時間が確保されています。
▽ がもう相続相談センター ▽
当センターは、何度も何時間でもご相談無料ですので、お気軽にご連絡ください😊
あなたにあった対策方法をご紹介させていただきます。