ご家族が亡くなり、残された住宅ローンをどうすればよいのか、返済を続けなければならないのかと不安に感じている方もいるかもしれません。
この記事を読めば、ご自身の状況で団体信用生命保険(団信)が適用されるかを正しく判断し、金融機関への連絡から抵当権抹消登記までの一連の手続きを滞りなく進められるようになります。
契約者の死亡後に必要な手続きや、相続税に関する注意点を理解し、落ち着いて対応を進めましょう。
【まず確認】住宅ローン契約者が亡くなったときに最初にすべきこととは?
住宅ローンの契約者が死亡した場合、相続人はまず2つのことを確認する必要があります。
それは「団体信用生命保険(団信)への加入状況」と「住宅ローンを契約している金融機関への連絡」です。
これらを迅速に行うことで、その後の手続きがスムーズに進みます。
特に団信に加入していれば、残りの住宅ローン返済が免除される可能性が高いため、最優先で確認すべき項目です。
まずは手元にある契約書類を探し、金融機関へ連絡する準備を始めましょう。
団信が適用されれば、住宅ローンの返済義務がどうなるのかという仕組みを正しく理解することが重要です。
最初に「団体信用生命保険(団信)」の加入状況を調べる
契約者の死亡後、まず確認すべきは団体信用生命保険(団信)に加入していたかどうかです。
確認するためには、住宅ローン契約時の「金銭消費貸借契約書」や「保険契約証券」、「毎年のローン残高証明書」などの書類を探してください。
これらの書類に団信の加入に関する記載があります。
もし書類が見つからない場合や記載が不明瞭な場合は、ローンを契約している金融機関に直接問い合わせることで加入状況を確かめることが可能です。
相続人であることを伝え、契約者の死亡の事実を申し出れば、金融機関が照会に応じてくれます。
次に住宅ローンを契約している金融機関へ連絡する
団信の加入状況が確認できたら、速やかに住宅ローンを契約している金融機関に契約者が死亡した旨を連絡します。
連絡は、相続人が行うのが一般的です。
電話で連絡を入れると、その後の手続きの流れや必要書類について案内してもらえます。
この連絡を怠ると、団信の保険金請求手続きに進めず、ローン返済の督促が続く可能性もあるため、できるだけ早く行うことが大切です。
連絡の際には、手元にローン契約番号がわかる書類を準備しておくと、本人確認がスムーズに進みます。
団体信用生命保険(団信)で住宅ローン返済が免除される仕組み
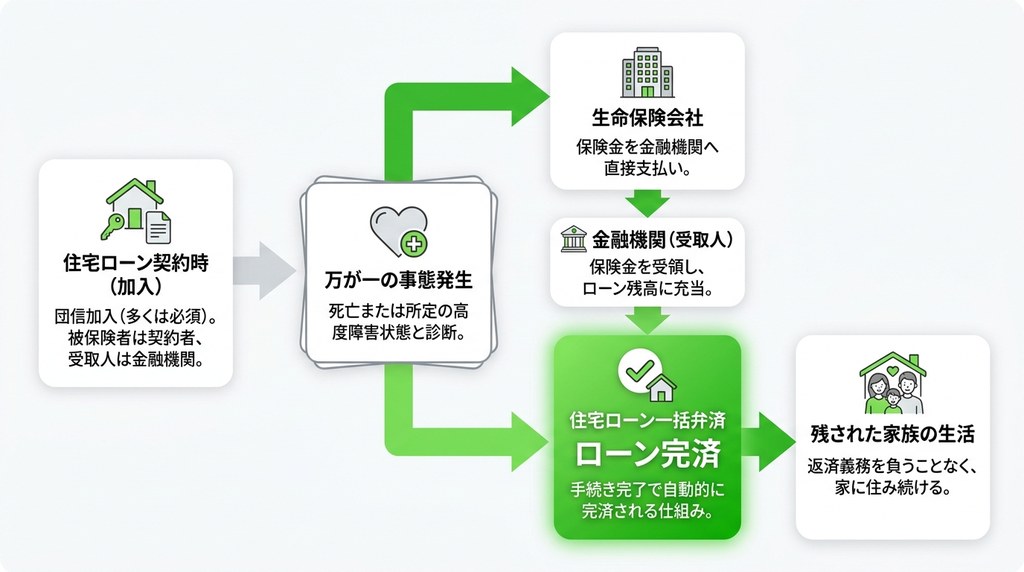
団体信用生命保険(団信)とは、住宅ローンの契約者が死亡または所定の高度障害状態になった場合に、生命保険会社から支払われる保険金によって、残りの住宅ローンが一括で弁済される制度です。
これにより、残された家族は住宅ローンの返済義務を負うことなく、その家に住み続けることができます。
つまり、団信は万が一の事態に備えた生命保険としての役割を果たしており、多くの金融機関では住宅ローン契約時に加入を必須としています。
この仕組みを理解した上で、具体的な手続きの流れを把握しましょう。
団信は生命保険の一種で残りのローンが弁済される制度
団信は、契約形態が一般的な生命保険とは異なります。
保険契約者は金融機関、被保険者は住宅ローン契約者、そして保険金の受取人も金融機関となっています。
そのため、契約者が死亡した場合、保険金は相続人に支払われるのではなく、直接金融機関に支払われ、住宅ローンの返済に充当されます。
相続人が保険金を受け取ってから返済する手間はなく、手続きが完了すれば自動的にローンが完済される仕組みです。
このため、相続財産として現金が遺されるわけではない点を理解しておく必要があります。
高度障害状態と診断された場合も保障の対象になる
団信の保障対象は、契約者の死亡時だけではありません。
病気やケガによって保険会社が定める「高度障害状態」になったと診断された場合も、保険金が支払われ、住宅ローンの返済が免除されます。
高度障害状態とは、例えば「両目の視力を永久に失った場合」や「言語またはそしゃくの機能を永久に失った場合」など、約款に定められた極めて重い障害状態を指します。
どの状態が対象となるかは保険会社の基準によるため、万が一の際には契約内容を詳細に確認することが重要です。
【5ステップで解説】団信を利用して住宅ローンを完済するまでの手続きの流れ
団信を利用して住宅ローンを完済するまでには、いくつかの手続きを段階的に進める必要があります。
契約者の死亡後、金融機関への連絡から始まり、書類の準備・提出、保険会社の審査を経て、最終的に法務局での登記手続きまで完了させるのが一連の流れです。
各ステップで必要なことや注意点を把握しておくことで、落ち着いて対応できます。
ここでは、手続き全体を5つのステップに分けて具体的に解説します。
ただし、団信に加入していても、必ずしも保険金が支払われるわけではないケースも存在するため注意が必要です。
ステップ1:金融機関へ契約者死亡の連絡と必要書類の確認
最初に行うべきは、住宅ローンを契約している金融機関へ契約者が死亡した事実を伝えることです。
この連絡をすると、金融機関から団信の保険金請求手続きに関する案内とともに、必要な書類一式が送られてきます。
一般的には、「弁済届」や「保険金請求書」といった書類が含まれています。
同時に、提出が必要な公的書類(死亡診断書や戸籍謄本など)についても指示があるため、何を準備すべきかを正確にリストアップし、漏れがないように確認しましょう。
ステップ2:必要書類の準備と保険会社への提出
金融機関から指示された必要書類を準備します。
一般的に必要となるのは、金融機関から送付された保険金請求書、死亡の事実が記載された戸籍謄本(または除籍謄本)、死亡診断書(または死体検案書)のコピー、相続人の印鑑証明書などです。
書類に不備があると手続きが遅れる原因となるため、記入漏れや添付漏れがないか十分に確認してください。
すべての書類が揃ったら、金融機関の窓口に提出します。
書類は金融機関を通じて、引受先の生命保険会社へ送付されます。
ステップ3:保険会社による支払い審査
提出された書類に基づき、生命保険会社が保険金の支払い審査を行います。
この審査では、主に契約時の告知内容に誤りや虚偽がなかったか、保険金の支払対象外となる事由に該当しないか、といった点が確認されます。
保険金・給付金は、原則として請求に必要な書類が生命保険会社に到着した日の翌営業日から5営業日以内に支払われます。ただし、特別な確認や調査が必要な場合は、支払いが45日または180日程度かかることがあります。
審査期間中は、基本的に待つことになりますが、保険会社から追加の書類提出や状況確認の連絡が入ることもあります。
ステップ4:保険金による住宅ローンの完済と通知の受け取り
保険会社の審査を通過すると、保険金が金融機関に直接支払われ、残りの住宅ローン全額が弁済されます。
これにより、住宅ローンは完済となります。
ローンが完済されると、金融機関から相続人宛に「完済証明書(弁済証明書)」や、抵当権抹消手続きに必要な書類一式が送られてきます。
これらの書類は、次のステップである抵当権抹消登記で必要になるため、大切に保管してください。
この時点で、相続人のローン返済義務は正式になくなります。
ステップ5:法務局で抵当権抹消登記の手続きを行う
住宅ローンが完済しても、手続きはまだ終わりではありません。
ローン契約時に不動産に設定された「抵当権」を抹消するための登記手続きを、法務局で行う必要があります。
抵当権とは、返済が滞った場合に金融機関がその不動産を競売にかけることができる権利のことで、これが残ったままだと不動産の売却などができません。
金融機関から受け取った完済証明書などの書類を使い、相続人が自ら、または司法書士に依頼して手続きを進めます。
この手続きを経て、ようやくすべてのプロセスが完了します。
要注意!団信に加入していても保険金が支払われない4つのケース
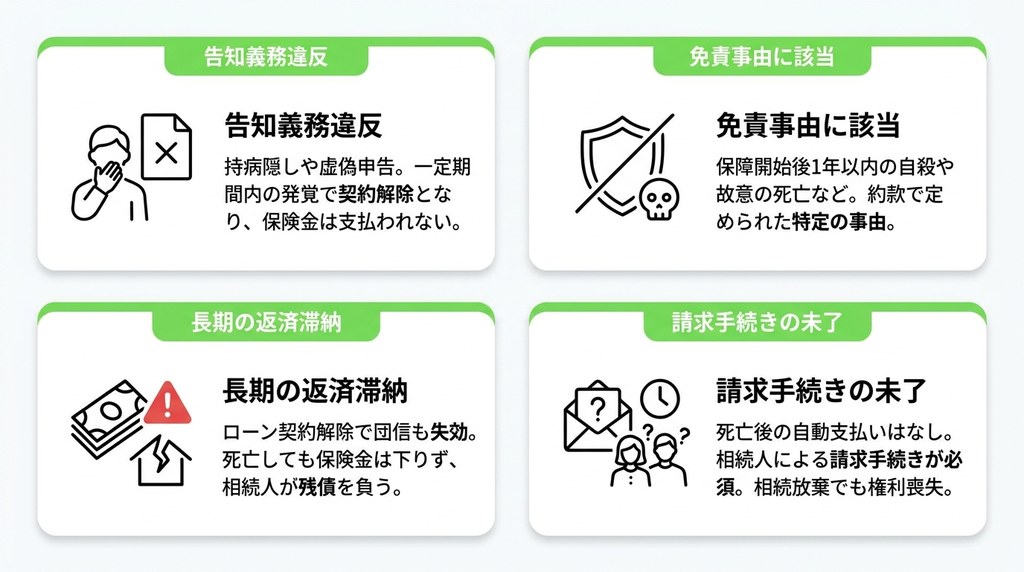
団体信用生命保険(団信)に加入していれば必ず住宅ローンが完済されると考えるのは早計です。
特定の条件下では、保険金が支払われない、あるいは契約が無効となるケースが存在します。
例えば、契約時の健康状態に関する告知が事実と異なっていた場合や、保険の保障対象外の理由で死亡した場合などが該当します。
これらの免責事項を知らないと、予期せぬ形で返済義務が残ってしまう可能性があります。
ここでは、団信が適用されない代表的な4つのケースについて解説します。
特に、夫婦でローンを組んでいる場合はさらに複雑になることがあります。
ケース1:契約時の告知内容に虚偽があった(告知義務違反)
団信の契約時には、現在の健康状態や過去の病歴などを告知書で申告する義務があります。
この際に、持病を隠したり、事実と異なる内容を申告したりすると「告知義務違反」とみなされる可能性があります。
契約から一定期間内に告知義務違反が発覚した場合、保険会社は契約を解除でき、保険金は支払われません。
特に、告知した病歴と死亡の原因との間に因果関係が認められる場合は、保険金支払いが拒否される可能性が高くなります。
ケース2:保険金の支払い対象外の事由で死亡した場合
団信の契約(保険約款)には、保険金が支払われない「免責事由」が定められています。
例えば、保障開始日から1年以内の自殺や、契約者・受取人の故意による死亡、戦争やその他の変乱による死亡などがこれに該当します。
どのようなケースが免責事由に当たるかは保険契約によって異なるため、契約内容をよく確認する必要があります。
これらの事由に該当すると判断された場合、たとえ契約者の死亡後であっても保険金は支払われません。
ケース3:住宅ローンの返済を長期間滞納していた
住宅ローンの返済を長期間にわたって滞納していると、団信の契約そのものが失効している可能性があります。
団信の保険料は住宅ローンの金利に含まれて金融機関に支払われるのが一般的ですが、元となる住宅ローンの契約が延滞によって解除された場合、保険契約も同時に終了してしまいます。
その状態で契約者が死亡しても、保険金は支払われず、残ったローンは相続人が返済義務を負うことになります。
返済状況は常に正常に保っておくことが重要です。
ケース4:相続人が金融機関へ保険金請求をしていない
団信の保険金は、契約者が死亡すれば自動的に支払われるものではありません。
相続人が金融機関を通じて生命保険会社に請求手続きを行って、初めて支払いのプロセスが開始されます。
相続人が団信の存在を知らなかったり、手続きを忘れていたりすると、保険金は支払われないままになります。
また、相続人が「相続放棄」を選択した場合、ローンの返済義務はなくなりますが、同時に団信の保険金請求権も失うのが一般的です。
そのため、保険金を請求することはできなくなります。
夫婦で組んだローンはどうなる?ペアローン・連帯債務・連帯保証の相続
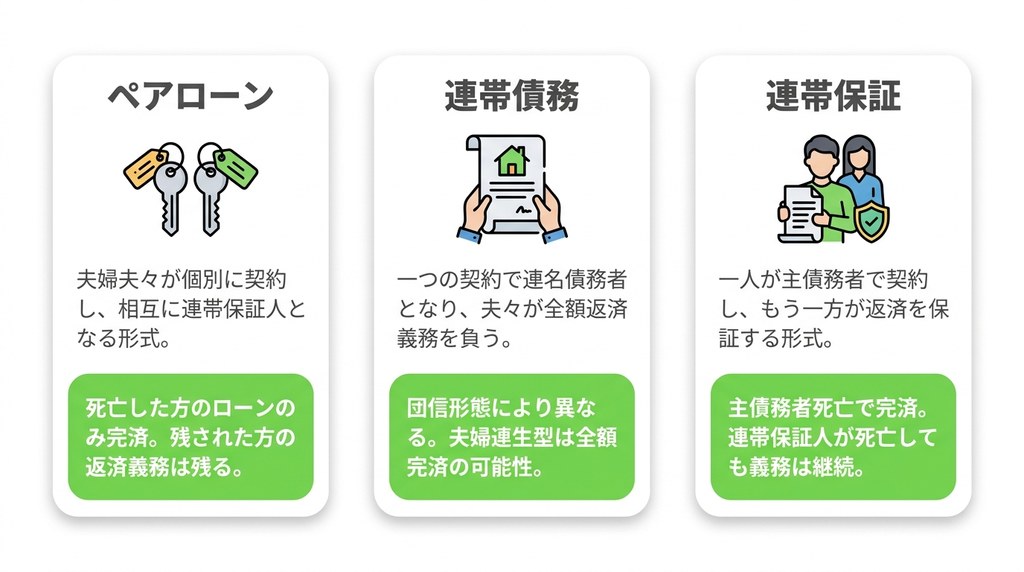
近年増加している夫婦共働き世帯では、住宅ローンを夫婦で分担して組むケースが多く見られます。
その組み方には「ペアローン」「連帯債務」「連帯保証」といった種類があり、それぞれ団信の適用範囲や相続時の扱いが異なります。
片方が死亡した場合に残された側の返済義務がどうなるのかは、契約形態によって大きく変わるため、自分たちの契約内容を正しく理解しておくことが極めて重要です。
ここでは、それぞれのケースについて、契約者が死亡した際のローンの行方を解説します。
この点を理解した上で、税務上の注意点も確認する必要があります。
ペアローンの場合:死亡した人の分のローンのみ完済される
ペアローンは、夫婦がそれぞれ個別に住宅ローンを契約し、お互いが相手のローンの連帯保証人になる形式です。
この場合、夫婦はそれぞれ自身のローンに対して団信に加入します。
したがって、夫婦のどちらか一方が死亡した場合、亡くなった方のローンは団信の保険金で完済されます。
しかし、残された配偶者のローン契約はそのまま継続するため、自身の分の返済義務は残ります。
物件の共有持分や相続の兼ね合いもあり、手続きが複雑になることがあるため注意が必要です。
連帯債務の場合:主債務者の死亡でローンは完済されるのが一般的
連帯債務は、一つの住宅ローン契約に対して夫婦などが連名で債務者となり、それぞれが全額の返済義務を負う形式です。
この場合、団信の加入形態が重要になります。
主たる債務者のみが団信に加入するケースと、夫婦のどちらかが死亡した場合にローン全額が完済される「夫婦連生型(デュエット)」の団信に加入するケースがあります。
後者の場合、どちらか一方が死亡すれば残債はすべて弁済されますが、前者だと従たる債務者の返済義務が残る可能性があるため、契約内容の確認が不可欠です。
連帯保証の場合:連帯保証人が死亡しても返済義務は継続する
連帯保証は、一人が主たる債務者としてローンを契約し、もう一方がその返済を保証する連帯保証人となる形式です。
団信に加入するのは主たる債務者のみです。
そのため、主たる債務者が死亡した場合は団信によってローンが完済されます。
しかし、連帯保証人が死亡したとしても、主たる債務者の返済義務には何ら影響はなく、ローンはそのまま残ります。
この場合、連帯保証人としての地位(保証債務)は相続の対象となり、原則としてその相続人が引き継ぐことになります。
団信でローンが消えた場合の相続税申告と「債務控除」の注意点
団信の適用によって住宅ローンが完済されると、相続人は大きな経済的負担から解放されますが、相続税の計算においては注意すべき点があります。
通常、亡くなった人の借金などの債務は、相続財産から差し引いて税負担を軽減できる「債務控除」の対象となります。
しかし、団信で弁済された住宅ローンはこの債務控除の対象にはなりません。
このルールを知らないと、相続税の申告で誤りが生じる可能性があります。
税務上の正しい知識を身につけ、適切な申告を行いましょう。
もし手続きに不安があれば、専門家への相談も有効な手段です。
団信による完済は相続税の債務控除の対象にならない
相続税を計算する際、被相続人が残した借入金や未払金などの債務は、プラスの相続財産から差し引くことができます。
これを「債務控除」と呼びます。
しかし、団体信用生命保険によって完済された住宅ローンは、相続開始時点でないものとみなされるため、債務控除の対象にはなりません。
つまり、住宅ローンの残額を相続財産から差し引くことはできないのです。
その結果、不動産というプラスの財産だけが相続税の課税対象として計上されることになり、想定よりも税額が高くなる可能性があります。
みなし相続財産として生命保険金の非課税枠が適用される
団信は生命保険の一種であるため、それによってもたらされる利益は「みなし相続財産」として扱われます。
ただし、一般的な生命保険と大きく異なる点があります。
通常の生命保険では、相続人が受け取った保険金に対して「500万円×法定相続人の数」という非課税枠が適用されます。
しかし、団信の保険金は受取人が金融機関であり、相続人が直接受け取るものではないため、この生命保険金の非課税枠を適用することはできません。
この違いを理解しておかないと、相続税の計算を誤る原因となります。
複雑な手続きや特殊なケースはがもう相続相談センターの無料相談をご活用ください
相続に関する手続きは多岐にわたり、法律や税金の専門知識が求められる場面も少なくありません。
特に、団信が適用されないケースやペアローンを組んでいる場合など、状況が複雑になるほど個人で対応するのは困難になります。
書類の不備で手続きが滞ったり、相続人同士で意見が対立したり、あるいは税務申告で間違いを犯してしまったりと、さまざまなトラブルが起こり得ます。
そうしたリスクを避け、スムーズかつ確実に手続きを進めるためには、早い段階で相続のがもう相続相談センターにご相談ください。
相続手続きで個人が陥りがちな落とし穴とは?
個人で相続手続きを進める際には、いくつかの落とし穴があります。
例えば、必要書類の収集に手間取り、相続税の申告期限(相続開始を知った日の翌日から10ヶ月以内)に間に合わなくなるケースです。
また、遺産分割協議がまとまらずに相続人同士の関係が悪化することや、団信で完済されたローンを誤って債務控除してしまい、後から税務署に申告漏れを指摘されるといった税務上のミスも起こりがちです。
専門家であれば、こうした落とし穴を予測し、適切な対策を講じながら手続きを代行してくれます。
「何度でも何時間でも無料相談」で不安を解消できること
相続に関する悩みや不安は、一人ひとり状況が異なるため、画一的な答えでは解決しません。
「こんなことを聞いてもいいのだろうか」とためらうような些細な疑問でも、がもう相続相談センターにご相談いただくことで解決の糸口が見つかります。
がもう相続相談センターの「何度でも何時間でも無料相談」なら、ご相談で料金は一切かかりません。回数制限、時間制限もございません。納得がいくまでお話を伺います。
現状を正確に伝えることで、ご自身のケースにおける最善の解決策や、具体的な手続きの流れ、概算費用などを明確に示してもらうことができ、漠然とした不安を解消できます。
相続時の住宅ローンと団信に関するよくある質問
相続が発生し、住宅ローンが残っている状況では、多くの方が同様の疑問や不安を抱えます。
ここでは、団体信用生命保険(団信)に関連する手続きや特殊なケースについて、特によく寄せられる質問とその回答をまとめました。
ご自身の状況と照らし合わせながら、具体的な対応方法を確認するための参考にしてください。
不動産の登記に関する手続きや、夫婦で組んだローンの扱いなど、間違いやすいポイントを整理しています。
亡くなった父の住宅ローンが残っています。団信に入っているか確認する方法は?
まず、お父様が保管していた住宅ローンの契約書類(金銭消費貸借契約書)や返済予定表、保険証券などを探してみてください。
書類の中に団信への加入を示す記載があります。
もし書類が見つからない場合は、ローンを契約していた金融機関に直接問い合わせるのが最も確実な方法です。
相続人であることを伝えれば、加入状況を照会してもらえます。
団信で住宅ローンは完済されますが、その後の抵当権抹消手続きは自分で行う必要がありますか?
はい、ご自身(相続人)で手続きを行う必要があります。
住宅ローンが完済されると、金融機関から抵当権を抹消するための書類が渡されます。
それらの書類を使って、不動産を管轄する法務局で抵当権抹消登記の申請を行います。
手続きが複雑なため、司法書士などの専門家に依頼して代行してもらうのが一般的です。
ペアローンを組んでいましたが、夫が亡くなりました。私の住宅ローンはどうなりますか?
ペアローンでは、夫婦それぞれが独立したローン契約を結んでおり、ご主人が亡くなられた場合、ご主人の分の住宅ローンは団信で完済されます。ご自身の名義で契約している住宅ローンの返済義務は残りますが、ペアローン団信に加入している場合は、ご自身の住宅ローン残高も0円になることがあります。今後の返済計画に不安がある場合は、早めに金融機関に相談することをおすすめします。
まとめ
住宅ローン契約者の死亡後、相続人はまず団体信用生命保険(団信)の加入状況を確認し、速やかに金融機関へ連絡することが重要です。
団信に加入していれば、保険金によって住宅ローンは完済され、相続人の返済義務はなくなります。
手続きは、金融機関への連絡、書類提出、保険会社の審査、抵当権抹消登記という流れで進みます。
ただし、告知義務違反や免責事由に該当する場合は保険金が支払われないケースもあるため注意が必要です。
また、団信で完済されたローンは相続税の債務控除の対象外となります。
手続きに不安がある場合は、専門家への相談を検討しましょう。
相続の不安を解消する「何度でも何時間でも無料相談」
相続は、誰にとっても経験することが少なく、手続きも複雑で専門的な知識が求められます。
特に住宅ローンや不動産が絡むと、その内容はさらに難解になります。
「何から手をつけていいかわからない」「自分の場合はどうなるのか」といった不安を抱えているなら、まずは専門家に相談してみるのが一番です。
当事務所では、費用を気にせず安心してご相談いただけるよう「何度でも何時間でも無料相談」を実施しています。
相続に関するお悩みであれば、どんな些細なことでも丁寧にお話を伺い、解決への道筋を一緒に考えます。
「何度でも何時間でも無料相談」が選ばれる3つの理由
多くの方に当事務所の無料相談をご利用いただいているのには理由があります。
私たちは、ご相談者様の不安な気持ちに寄り添い、安心して最適な一歩を踏み出せるよう、万全のサポート体制を整えています。
費用面での安心感はもちろん、相続というデリケートな問題を扱う専門家としての質の高いサービスを提供することをお約束します。
ここでは、当事務所の無料相談が選ばれる3つの具体的な理由をご紹介します。
①費用を気にせず納得いくまで相談できる完全無料制度
当事務所の相談は、相談料が一切かからない完全無料です。
さらに、相談の時間や回数にも制限を設けていません。
相続問題は一度の説明ですべてを理解するのが難しいことも多いため、ご相談者様が完全に納得できるまで、何度でも丁寧にご説明します。
もちろん、ご相談いただいたからといって契約を無理強いすることは決してありません。
ご提案の際には必ず明確なお見積もりを提示し、一度お持ち帰りいただいてじっくりご検討いただけます。
②平日は忙しい方でも安心の土日・祝日対応
相続の手続きを進めたいけれど、平日は仕事でなかなか時間が取れないという方も多いのではないでしょうか。
当事務所では、そうした方々にもご利用いただきやすいよう、土日や祝日も相談対応を行っています。
ご自身のライフスタイルに合わせて相談日時を柔軟に設定できるため、時間を気にせず落ち着いてお話いただくことが可能です。
お電話やメール、LINEでのご予約も承っておりますので、お気軽にお問い合わせください。
③相続の専門家が一人ひとりの状況に合わせた最適な解決策を提案
相続の状況は、ご家族の構成や財産の内容によって千差万別です。
マニュアル通りの画一的な対応では、真の解決には至りません。
当事務所では、相続に関する豊富な知識と実績を持つ専門家が、お客様一人ひとりのご状況を丁寧にヒアリングいたします。
その上で、法律や税務の観点から多角的に分析し、ご相談者様にとって最も安心できる、オーダーメイドの解決策を一緒に考え、ご提案します。
▽ がもう相続相談センター ▽
当センターは、何度も何時間でもご相談無料ですので、お気軽にご連絡ください😊
あなたにあった対策方法をご紹介させていただきます。