相続財産に私道が含まれていることに気づかず、手続きや税金の計算、将来の管理に不安を抱えていませんか。
この記事を読めば、私道持分の相続に伴う登記・税金・管理の全容を把握し、手続き漏れや損をすることなく相続を完了できる状態になります。
私道という特殊な不動産の共有持分に関する相続手続きを、正しく理解して進めましょう。
【まず確認】相続財産に「私道持分」は含まれていますか?
相続する土地に面している道路が「私道」であり、その持分(所有権の一部)も相続財産に含まれているケースがあります。
宅地とセットになっていることが多く、日常生活に不可欠なものですが、資産価値が低い、あるいは固定資産税が非課税であることから見落とされがちな財産です。
相続手続きから漏れてしまうと、将来の不動産売却や建て替えの際に大きな障壁となるため、まずはその存在を正確に把握することが重要です。
固定資産税の通知書に載らない?私道持分の有無を調べる方法
私道持分は、公共の用に供されているとして固定資産税が非課税になっている場合が多く、毎年送られてくる納税通知書に記載されないため見落としがちです。
私道持分の有無を調べるには、以下の方法が確実です。
1.登記済権利証を確認する
2.市区町村役場で名寄帳を取得する
3.法務局で公図や地積測量図を取得し、道路部分の地番を確認する
4.道路部分の地番の登記事項証明書を取得する
これらの書類で、被相続人が所有する不動産の一覧や、土地の所有関係を正確に確認できます。
私道が持つ3つの所有形態(共有・相互持合・単独所有)とその特徴
私道の所有形態は主に3つに分類され、それぞれ権利関係が異なります。
最も一般的なのが「共有」で、道路に面した土地の所有者全員で私道全体の所有権を持ち合う形態です。
各共有者は持分割合に応じた権利を持ちます。
次に「相互持合」は、分譲地などで見られる形態で、各所有者が私道部分を分筆してそれぞれ単独で所有し、お互いの土地を通行する権利を設定し合います。
最後に「単独所有」は、特定の一人(または一法人)が私道の全てを所有する形態です。
相続においては、どの形態で所有しているかによって、将来の管理や処分の方法が変わってきます。
私道持分の相続税評価額はどう決まる?3つの評価パターンを解説
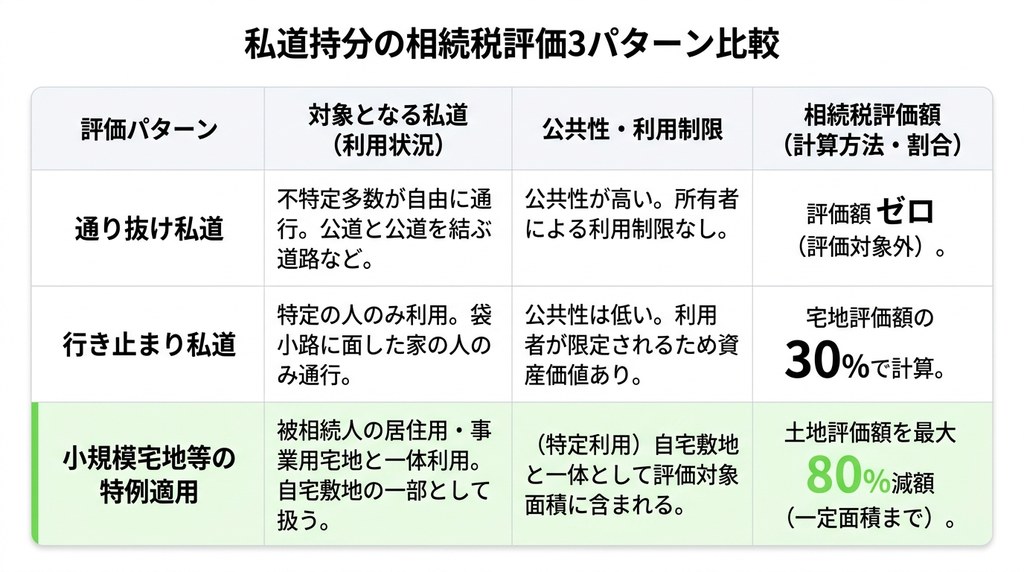
私道持分の相続税評価額は、その道路がどのように利用されているかによって大きく変動します。
宅地などとは異なり、利用上の制約が大きいため、特別な評価方法が定められています。
評価方法は主に3つのパターンに大別され、場合によっては評価額がゼロになることもあります。
相続税の申告漏れや過大納付を防ぐためにも、所有する私道がどのパターンに該当するのかを正しく見極めることが大切です。
私道の評価を理解することで、相続税額全体の見通しも立てやすくなります。
評価額がゼロになるケース:不特定多数が利用する「通り抜け私道」
不特定多数の人が自由に通行できる「通り抜け私道」は、公共性が高いと判断され、相続税の評価額はゼロとして扱われます。
これは、国税庁の財産評価基本通達において「公共の用に供する道路」として定められているためです。
例えば、公道と公道を結んでおり、周辺住民だけでなく誰でも通り抜けられるような私道がこれに該当します。
所有者による利用制限がなく、実質的に公道と同じように機能している道路は、相続税の課税対象にはなりません。
宅地評価額の30%で計算されるケース:特定の人のみ利用する「行き止まり私道」
袋小路(行き止まり)の私道のように、その道路に面した家の人など、特定の利用者しか通行しない私道は、相続税評価の対象となります。
この場合の評価額は、その私道を宅地として評価した価額の30%で計算されます。
宅地としての評価は、公道に付された路線価や、固定資産税評価額に一定の倍率を乗じる倍率方式によって算出されます。
利用者が限定されているため、通り抜け私道ほどの公共性はないと判断されることから、一定の資産価値があるとみなされるのです。
小規模宅地等の特例が適用できるケースと減額の仕組み
相続した私道が、被相続人の居住用や事業用の宅地と一体として利用されていた場合、「小規模宅地等の特例」の対象となる可能性があります。
この特例が適用されると、一定の面積まで土地の評価額を最大80%減額できます。
例えば、自宅の敷地とそれに接する私道持分を相続した場合、私道部分も自宅敷地の一部として特例の対象面積に含めることが可能です。
これにより、相続税の負担を大幅に軽減できる場合があります。
私道持分の相続登記は義務!放置した場合に起こる3つの重大なリスク
私道持分の相続税評価を適切に行うだけでなく、名義変更、すなわち相続登記の手続きも非常に重要です。
2024年からの法改正により、相続登記はすべての相続人にとっての義務となりました。
私道持分は財産価値が低い、あるいはゼロと評価されることがあっても、登記を怠ると将来的に様々な不利益を被る可能性があります。
放置することで生じるリスクを理解し、速やかに手続きを進めなければなりません。
相続登記の重要性を理解した上で、次に具体的な手続きの方法を見ていきましょう。
リスク1:2024年からの義務化により10万円以下の過料が科される可能性
2024年4月1日から不動産の相続登記が義務化されました。
これにより、相続の開始を知った日から3年以内に正当な理由なく登記申請を行わなかった場合、10万円以下の過料が科される可能性があります。
この義務化は過去に発生した相続にも適用されるため、これまで手続きをしていなかった私道持分がある場合も対象となります。
法律上の義務として、登記手続きは必ず行わなければなりません。
リスク2:将来、不動産の売却や自宅の建て替えができなくなる
私道持分の登記を放置すると、その不動産全体の売却が事実上不可能になります。
買主は、道路の権利関係がはっきりしない不動産を購入しようとはしません。
また、住宅ローンを利用して自宅を建て替える際も、金融機関は担保となる不動産の権利関係を重視するため、私道持分の登記が完了していなければ融資の審査が通りません。
将来の資産活用に深刻な支障をきたすことになります。
リスク3:相続が繰り返されると権利関係が複雑化し、手続きが困難を極める
私道持分の登記をしないまま次の相続が発生すると、権利を持つ相続人がネズミ算式に増えていきます。
最初は数人だった共有者が、数世代後には数十人になることも珍しくありません。
そうなると、売却や管理に関する合意形成を図るために全員の同意を取り付けることが極めて困難になります。
連絡が取れない相続人が一人でもいると、手続きが完全に停滞してしまうリスクが高まります。
他の共有者の同意は不要?私道持分の相続登記をスムーズに進める手順
私道持分の相続登記は、他の共有者の同意や協力を必要とせず、相続人が単独で申請手続きを進めることが可能です。
「共有不動産だから、全員のハンコが必要ではないか」と誤解されがちですが、相続による権利の移転は、法定相続分であれば他の共有者の関与なしに行えます。
遺産分割協議によって特定の相続人が取得する場合も、相続人間の合意があれば問題ありません。
正しい手順を理解し、一つずつ着実に進めていきましょう。
私道持分を放置するリスクを回避するため、具体的な管理や処分方法についても考えていく必要があります。
ステップ1:相続登記に必要となる書類を漏れなく準備する
相続登記を申請する際には、まず必要書類の収集から始めます。
必要書類は、遺言書の有無、遺産分割協議を行うかどうか、法定相続分で登記するかなど、ケースによって異なります。一般的に必要となる主な書類は以下の通りです。
- 被相続人の出生から死亡までの戸籍謄本
- 相続人全員の現在の戸籍謄本
- 不動産を相続する人の住民票
- 不動産の固定資産評価証明書
- 遺産分割協議書(遺産分割協議を行う場合で、相続人全員の実印と印鑑証明書が必要)または遺言書(遺言書がある場合)
特に戸籍謄本の収集は時間がかかる場合があるため、早めに準備に着手することが大切です。書類に漏れがあると、法務局での手続きが滞ってしまいます。
ステップ2:遺産分割協議書へ私道持分を正しく記載する際の注意点
遺産分割協議で私道持分の取得者を決めた場合は、遺産分割協議書にその内容を明記します。
この際、登記事項証明書(登記簿謄本)に記載されている通りに、不動産の情報を一字一句正確に記載することが極めて重要です。
「所在」「地番」「地目」「地積」「持分」といった情報を省略したり間違えたりすると、その書類では登記申請が受理されません。
自宅の土地だけでなく、私道部分の記載漏れがないか、十分に確認が必要です。
ステップ3:管轄の法務局で登記申請手続きを行う
必要書類がすべて揃ったら、不動産の所在地を管轄する法務局に登記申請書を提出します。
申請書は法務局のウェブサイトからダウンロードでき、記載例も掲載されています。
申請方法は、法務局の窓口へ直接持参するほか、郵送やオンラインでも可能です。
手続きに不安がある場合や、平日に時間を取れない場合は、司法書士に依頼することを検討すると良いでしょう。
相続登記にかかる登録免許税と司法書士に依頼した場合の費用目安
相続登記を申請する際には、登録免許税という税金を納める必要があります。
税額は、原則として「不動産の固定資産税評価額×0.4%」で計算されます。
私道が非課税で評価額がない場合は、近隣の宅地の評価額などを基に法務局が認定した価額で計算されるのが一般的です。
また、一連の手続きを司法書士に依頼した場合、報酬として5万円から15万円程度が目安となります。
報酬額は不動産の数や評価額、事案の複雑さによって変動します。
相続後に起こりがち!私道持分をめぐる代表的なトラブルと対処法
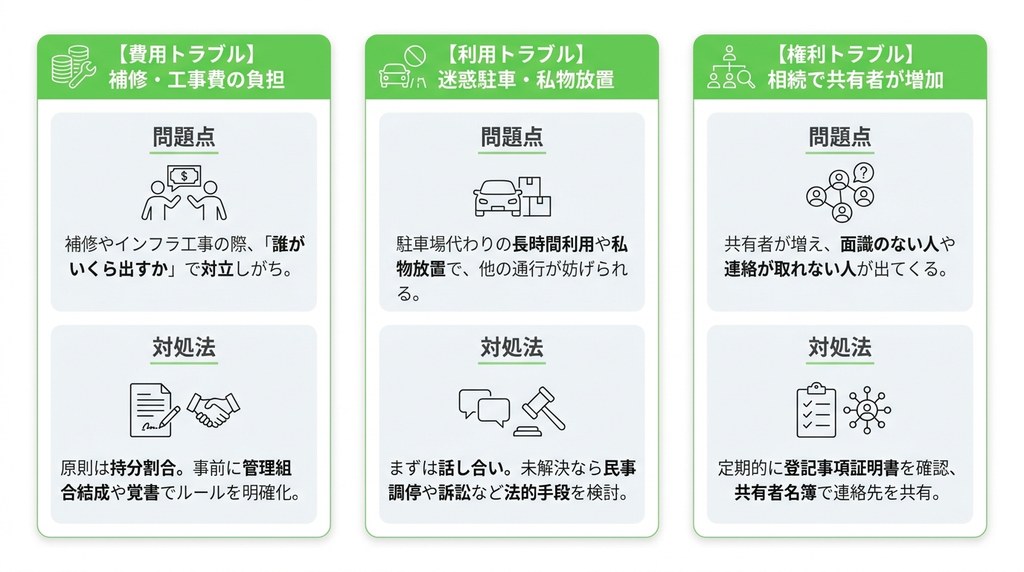
無事に相続登記が完了しても、私道は複数の所有者で共有する特殊な不動産であるため、その後の管理や利用をめぐってトラブルが発生することがあります。
費用負担の問題から利用方法に関する対立まで、その内容は様々です。
あらかじめ起こりうるトラブルの類型と対処法を知っておくことで、問題の発生を未然に防いだり、早期に解決したりすることが可能になります。
他の共有者との良好な関係を維持するためにも、事前の備えが重要です。
不要な私道を手放すという選択肢も視野に入れることが大切です。
【費用トラブル】道路の補修やインフラ工事の費用負担で揉めてしまう
私道は個人が所有する道路であるため、アスファルトのひび割れや陥没などの補修費用は、所有者自身が負担しなければなりません。
また、上下水道管やガス管などのインフラ工事が必要になった際も同様です。
この費用負担をめぐり、共有者間で「誰がいくら出すのか」というトラブルに発展しがちです。
原則として持分割合に応じて負担しますが、事前に共有者間で管理組合を作る、あるいは費用負担に関する覚書を交わすなど、ルールを明確にしておくことがトラブル回避につながります。
【利用トラブル】他の共有者による迷惑駐車や私物放置に悩まされる
共有者の一人が私道を自分の駐車場代わりに長時間使用したり、植木鉢や自転車などの私物を置いたりすることで、他の共有者の通行が妨げられるというトラブルも少なくありません。
道路は本来、人や車が通行するためのものであり、特定の個人の利用が優先されるべきではありません。
まずは当事者間で話し合い、改善を求めるのが第一歩です。
それでも解決しない場合は、通行妨害差止などを求める民事調停や訴訟といった法的手段を検討することになります。
【権利トラブル】相続で共有者が増え、連絡が取れない人が出てくる
共有者の一人が亡くなると、その相続によって私道の共有者はさらに増えていきます。
面識のない人が権利者になったり、遠方に住んでいて連絡が取りにくくなったりすることで、補修工事の合意形成や費用負担の協議が困難になるケースがあります。
共有者が誰でどこにいるのかを把握するため、定期的に登記事項証明書を確認したり、共有者名簿を作成して連絡先を共有したりするなどの対策が有効です。
「負動産」にしないために。不要な私道持分を手放す4つの選択肢
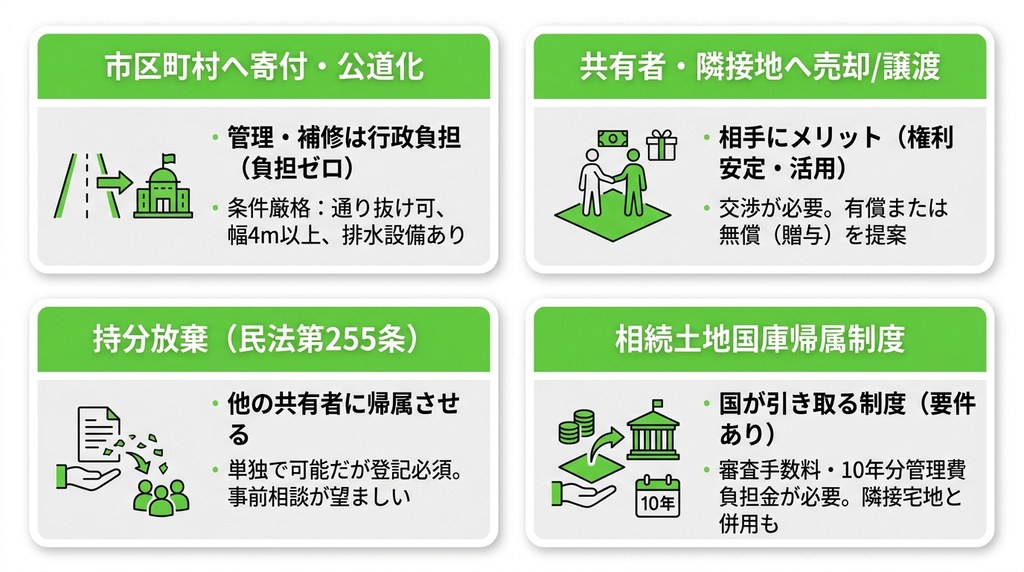
管理の手間や共有者とのトラブル、固定資産税の負担などを理由に「いらない」と感じる私道持分は、放置すると将来の負担となる「負動産」になりかねません。
しかし、不要な私道持分を手放すための選択肢はいくつか存在します。
それぞれの方法にはメリット・デメリットや一定の条件があるため、自身の状況に最も適した方法を慎重に検討することが重要です。
専門家の意見も聞きながら、最適な出口戦略を探しましょう。
選択肢1:市区町村に寄付して公道として管理してもらう
私道を市区町村に寄付し、公道として認定してもらう方法があります。
公道になれば、その後の管理や補修はすべて行政が行ってくれるため、所有者の負担はなくなります。
しかし、寄付を受け付けてもらうには、「通り抜けができる」「道路の幅が4メートル以上ある」「側溝などの排水設備が整っている」といった厳しい基準をクリアする必要があります。
まずは、役所の道路管理担当部署に相談してみましょう。
選択肢2:他の共有者や隣接地の所有者に売却または譲渡する
私道を共同で利用している他の共有者や、隣接する土地の所有者にとっては、その私道持分に価値がある場合があります。
持分を買い取ってもらう、あるいは無償で譲渡(贈与)することを提案してみるのも一つの方法です。
相手にとっても、持分が増えることで権利関係が安定したり、将来の土地活用がしやすくなったりするメリットがあるかもしれません。
まずは交渉のテーブルにつくことが重要です。
選択肢3:民法の規定に基づき持分を放棄し、他の共有者に帰属させる
民法第255条では、共有者の一人がその持分を放棄したとき、その持分は他の共有者のものになる(帰属する)と定められています。
この規定に基づき、相続した私道持分を放棄することが可能です。
ただし、持分放棄は単独の意思表示でできますが、登記手続きを行わなければ第三者に対抗できません。
また、他の共有者にとっては予期せぬ形で持分が増えることになるため、事前に相談しておくことが望ましいでしょう。
選択肢4:相続土地国庫帰属制度の利用を検討する
2023年4月27日から「相続土地国庫帰属制度」が始まりました。
これは、相続した不要な土地を、一定の要件を満たす場合に国に引き取ってもらえる制度です。
私道単独での申請は難しい場合がありますが、隣接する宅地などと併せて申請することで認められる可能性があります。
ただし、審査手数料や10年分の管理費相当額の負担金が必要であり、すべての土地が対象となるわけではない点に注意が必要です。
複雑な私道持分の相続問題はがもう相続相談センターの無料相談が解決の近道
これまで見てきたように、私道持分の相続は、権利関係の調査から税金の評価、登記手続き、将来の管理や処分方法の検討まで、非常に多岐にわたる専門的な知識を要します。
一つ一つの判断が、将来の資産価値や親族関係に大きな影響を与えかねません。
自分一人で抱え込まず、早い段階でがもう相続相談センターにご相談いただくことが、スムーズで円満な解決への確実な一歩になります。
自己判断は危険!相続の専門家が状況を整理し最善策を提案
私道に関する法規制や税金の特例は複雑で、一般の方が正確に理解するのは容易ではありません。
誤った自己判断で手続きを進めてしまうと、後から登記のやり直しが必要になったり、余分な税金を納めることになったりするリスクがあります。
相続の専門家は、豊富な知識と経験に基づき、個々の状況を客観的に分析し、法務・税務の両面から最も有利で安全な解決策を提案します。
納得いくまで何度でも相談可能!あなたに最適な解決策を一緒に探します
相続の問題は、ご家庭の状況や財産の内容によって一つとして同じものはありません。
だからこそ、一方的に解決策を押し付けるのではなく、相談者の話をじっくりと伺い、不安や希望を共有することが大切です。
何度でも、何時間でも無料で相談できる専門家であれば、心から納得できるまで質問し、自分にとって本当に安心できる最善の形を一緒になって探していくことが可能です。
私道の持分相続に関するよくある質問
ここでは、私道の持分を相続する際によく寄せられる質問とその回答をまとめました。
具体的な疑問を解消し、ご自身の状況と照らし合わせながら読み進めてください。
Q1. 私道持分だけを選んで相続放棄することはできますか?
できません。
相続放棄とは、被相続人のすべての財産(プラスの財産もマイナスの財産も含む)を一切相続しない制度です。
そのため、自宅の土地は相続し、負担になりそうな私道持分だけを放棄するというように、特定の財産だけを選んで放棄することは認められていません。
Q2. 私道持分にも固定資産税は毎年かかるのでしょうか?
かからないことが多いです。
不特定多数の人が通行するなど、公共の用に供されている私道は、地方税法に基づき固定資産税が非課税となる場合がほとんどです。
ただし、特定の家の人しか利用しないなど、公共性が低いと判断された場合は課税対象となることもあります。
Q3. 私道持分がないと、住宅ローンの審査に通らないのですか?
私道に接する物件の場合、住宅ローンの審査は慎重に行われます。金融機関は、住宅ローンを組む際に、その建物が建築基準法上の接道義務(幅員4m以上の道路に2m以上接すること)を満たしているかを審査します。敷地に接する道路が私道の場合、その持分がないと接道義務を満たさないと判断され、担保価値が低いとみなされることがあります。ただし、金融機関によっては判断が異なり、私道の持分がなくても通行や掘削の承諾が得られれば、住宅ローンが組める可能性もあります。特に「フラット35」では比較的審査が通りやすいケースもあります。
まとめ
相続財産に私道持分が含まれている場合、その存在を正確に把握し、適切な相続税評価と登記手続きを行うことが不可欠です。
2024年からの相続登記義務化により、手続きの放置は過料の対象となるリスクも生じます。
また、相続後は共有者との間で費用負担や利用方法をめぐるトラブルが発生する可能性も考慮しなければなりません。
不要な場合は寄付や売却、持分放棄といった手放す選択肢も検討すべきです。
これらの複雑な手続きや判断は専門的な知識を要するため、一人で悩まずがもう相続相談センターにご相談いただくことが、円満な解決への近道になります。
相続した私道持分でお悩みなら「何度でも何時間でも無料相談」へ
私道持分という特殊な不動産の相続は、専門家でないと判断が難しい場面が多くあります。
手続きに漏れがあったり、評価を誤ったりすると、将来大きな不利益につながる恐れもあります。
少しでも不安や疑問を感じたら、まずはがもう相続相談センターの無料相談をご活用いただき、ご自身の状況を客観的に把握することから始めましょう。
お電話・LINE・オンラインで全国どこからでもご相談いただけます
事務所へ直接足を運ぶのが難しい方でも、お電話やLINE、オンライン会議システムを利用して気軽に相談することが可能です。
相続問題は複雑な知識が多いため、対面での相談を推奨していますが、お客様のご都合に合わせた柔軟な対応を心がけています。
全国どこにお住まいの方でも、専門家のアドバイスを受けることができます。
ご契約前の費用は一切不要!まずはお気軽にご状況をお聞かせください
相談したからといって、無理に契約を迫ることは一切ありません。
ご相談は何度でも、何時間でも無料です。
まずは、現在どのようなことでお悩みなのか、どのような状況にあるのかを気兼ねなくお聞かせください。
専門家が丁寧にお話を伺い、問題点を整理した上で、考えられる解決策をご提示します。
がもう相続相談センターの無料相談が選ばれる3つの理由
多くの方が専門家への相談を選ぶのには、明確な理由があります。
不安を解消し、納得のいく形で相続手続きを進めるために、専門家が提供する価値をご説明します。
理由1:複雑な相続問題を豊富な資料で分かりやすくご説明します
相続に関する法律や税金の制度は非常に複雑です。
専門用語を並べるのではなく、図やイラスト、具体的な事例が記載された豊富な資料を用いて、どなたにも直感的に理解できるよう、分かりやすく丁寧に説明します。
疑問点がなくなるまで、何度でもご質問ください。
理由2:一方的なご提案はせず、お客様にとっての最善策を一緒に考えます
専門家が一方的に手続きの方針を決めることはありません。
お客様一人ひとりのご家族の状況、財産の内容、そして将来に対するお気持ちを何よりも大切にします。
複数の選択肢のメリット・デメリットを提示し、お客様にとって最も安心できる、納得のいく最善の方法を一緒に見つけていきます。
理由3:その場でお見積りを提示し、持ち帰ってじっくりご検討いただけます
ご相談の上で専門家への依頼を検討される場合は、その場で明確な費用のお見積りを提示します。
料金体系が不透明なまま手続きを進めることはありません。
お見積りは持ち帰って、ご家族と相談したり、他の専門家と比較したりするなど、じっくりとご検討いただけます。
▽ がもう相続相談センター ▽
当センターは、何度も何時間でもご相談無料ですので、お気軽にご連絡ください😊
あなたにあった対策方法をご紹介させていただきます。