2024年の税制改正で注目される相続時精算課税制度ですが、新しい仕組みや暦年贈与との違いが複雑で、ご自身のケースではどちらが得なのか判断に迷っていませんか。
この記事では、相続時精算課税制度とは何かという基本から、改正後のメリット・デメリットまでをわかりやすく解説します。
読み終える頃には、ご自身の状況に合った最適な贈与方法を選択するための知識が身についているはずです。
2024年の税制改正で大注目!相続時精算課税制度の基本を解説
2024年(令和6年)1月1日以降の贈与から、相続時精算課税制度のルールが大きく変わりました。
これまで使い勝手が悪いとされていた点が法改正によって改善され、生前贈与の選択肢として再注目されています。
ここでは、そもそも相続時精算課税制度とはどのような仕組みなのか、そして今回の改正で何がどう変わったのか、制度の基本的なポイントを解説します。
相続時精算課税制度とは?「贈与税を一旦保留」して相続時に精算する仕組み
相続時精算課税制度とは、原則として60歳以上の親や祖父母から、18歳以上の子や孫へ財産を贈与する際に選択できる制度です。
この制度を利用すると、贈与された財産の合計額が2,500万円に達するまでは贈与税がかかりません。
2,500万円を超えた部分については、一律20%の税率で贈与税が課税されます。
そして、贈与した人が亡くなった際に、この制度で贈与された財産を相続財産に加算して相続税を計算し、すでに支払った贈与税額を差し引いて精算する仕組みです。
つまり、贈与税の支払いを相続時まで先送り(保留)する制度といえます。
【2024年改正の目玉】年110万円の基礎控除が新設!何が変わった?
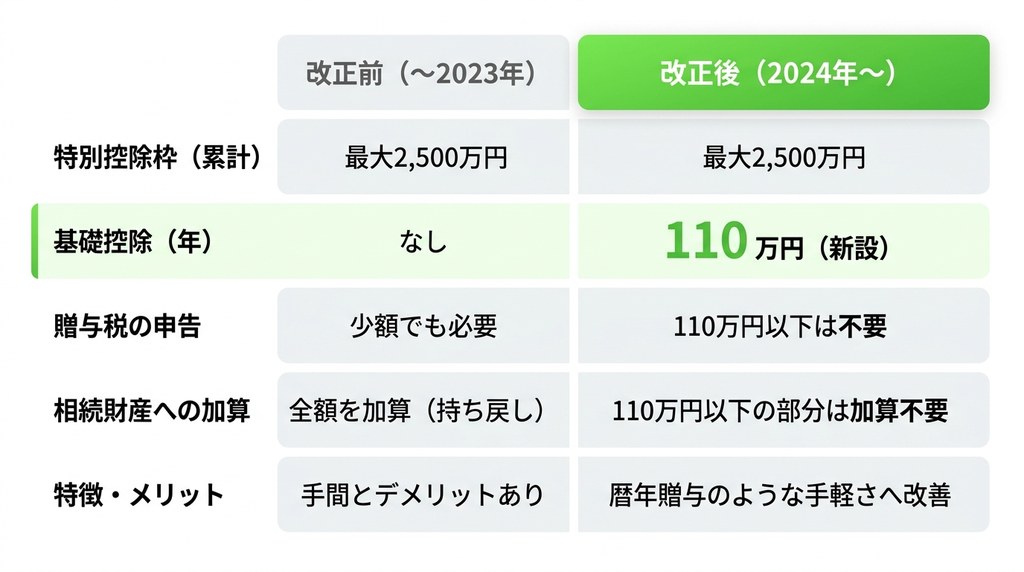
2024年の税制改正における最大の変更点は、従来の2,500万円の特別控除枠とは別に、新たに年間110万円の基礎控除が創設されたことです。
この基礎控除により、毎年110万円までの贈与であれば贈与税の申告が不要となり、さらにその金額は相続財産に加算する必要もなくなりました。
これまでの制度では少額の贈与でも申告が必要で、全額が相続時に持ち戻されるという手間とデメリットがありましたが、この改正によって暦年贈与のような手軽さを併せ持つ、より利用しやすい制度へと変更されました。
制度を利用できる贈与者(親・祖父母)と受贈者(子・孫)の条件
相続時精算課税制度を利用するには、贈与する側(贈与者)と贈与される側(受贈者)の両方が特定の要件を満たす必要があります。
対象となるのは、以下の条件に当てはまる場合です。
贈与者(財産をあげる人):贈与した年の1月1日時点で60歳以上である父母または祖父母
受贈者(財産をもらう人):贈与を受けた年の1月1日時点で18歳以上である子または孫
この年齢要件は厳格で、例えば贈与者が59歳の場合や、受贈者が17歳の場合はこの制度の対象者にはなれません。
また、養子縁組をしている場合も子として認められます。
改正後の相続時精算課税制度を活用する4つのメリット
2024年の改正により、相続時精算課税制度は以前よりも格段に使いやすくなりました。
特に年間110万円の基礎控除が新設されたことで、これまでは考えられなかった活用法も可能になっています。
ここでは、新しくなった制度のメリットとデメリットを正しく理解するために、主な4つのメリットを具体的に解説します。
メリット1:年間110万円以下の贈与なら申告不要で非課税になる
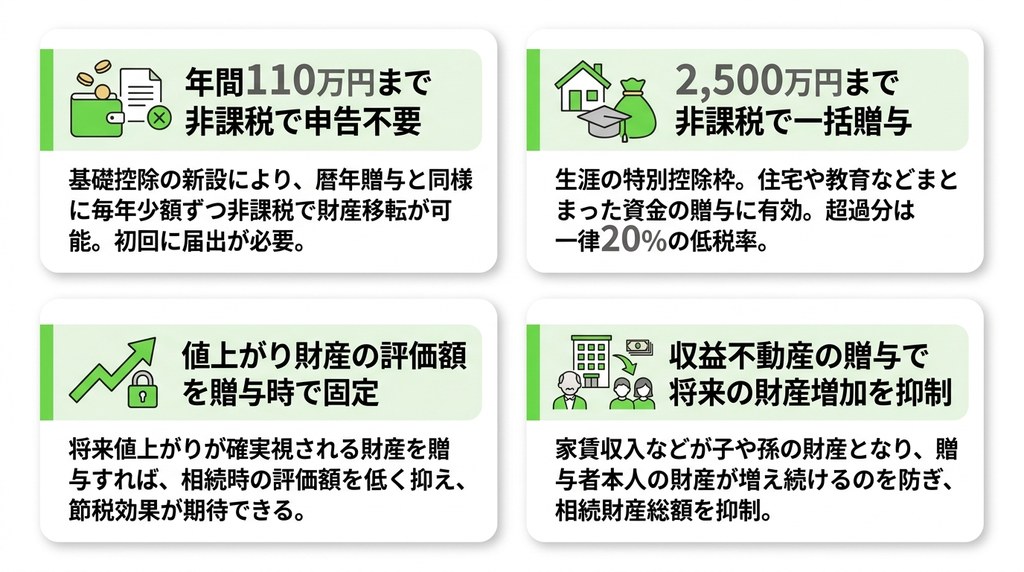
2024年の改正により、相続時精算課税制度には年間110万円の非課税枠が新設されました。この非課税枠内での贈与は贈与税の申告が不要であり、相続時に相続財産に加算する必要もありません。ただし、相続時精算課税制度を利用するには、初回の贈与時に「相続時精算課税選択届出書」を税務署に提出する必要があります。これにより、暦年贈与と同様に毎年少額ずつ非課税で財産を移転させることが可能となり、制度利用のハードルが下がりました。
メリット2:最大2,500万円までの大きな財産を非課税で贈与できる
年間110万円の基礎控除とは別に、生涯にわたって利用できる2,500万円の特別控除枠がある点も大きなメリットです。
この非課税枠を使えば、子の住宅購入資金や孫の教育資金など、まとまった資金を一度に非課税で贈与できます。
贈与額が2,500万円を超えた部分についても、贈与税の税率は一律20%と定められており、暦年贈与の税率(最大55%)と比較して低く抑えられる場合があります。
ただし、この2,500万円は贈与税がかからないというだけで、税金が免除されるわけではありません。相続が起きたときには贈与した財産を相続財産に加算して相続税を計算する「精算」が行われます。年110万円の基礎控除の部分とは扱いが異なる点に注意してください。
メリット3:将来値上がりしそうな財産の相続税評価額を贈与時の価格で固定できる
相続時精算課税制度を利用して贈与された財産は、相続が発生した際に「贈与時の時価」で相続財産に加算されます。
そのため、将来的に値上がりが確実視される株式や、再開発が予定されているエリアの土地などをこの制度で贈与しておけば、相続時の評価額を低いままで固定できます。
将来の値上がり分に対して相続税が課されないため、結果として大きな節税効果が期待できるケースがあります。
メリット4:収益を生む不動産を早めに渡して将来の相続財産を増やさない対策ができる
賃貸アパートや駐車場などの収益を生む不動産を所有している場合、この制度を利用して早めに子や孫に贈与することも有効な対策です。
贈与が完了すれば、それ以降に発生する家賃収入などはすべて子や孫の財産となります。
これにより、贈与者本人の財産が将来にわたって増え続けるのを防ぎ、結果として相続発生時の相続財産総額を抑制する効果が期待できます。
知らないと後悔する!相続時精算課税制度の5つのデメリットと注意点
2024年の改正で利用しやすくなった相続時精算課税制度ですが、メリットとデメリットの両面を理解することが重要です。
特に、一度選択すると元に戻せないという重大な注意点や、特定の条件下ではかえって不利になるケースも存在します。
制度を選択してから後悔しないよう、事前に把握しておくべき5つの留意点を解説します。
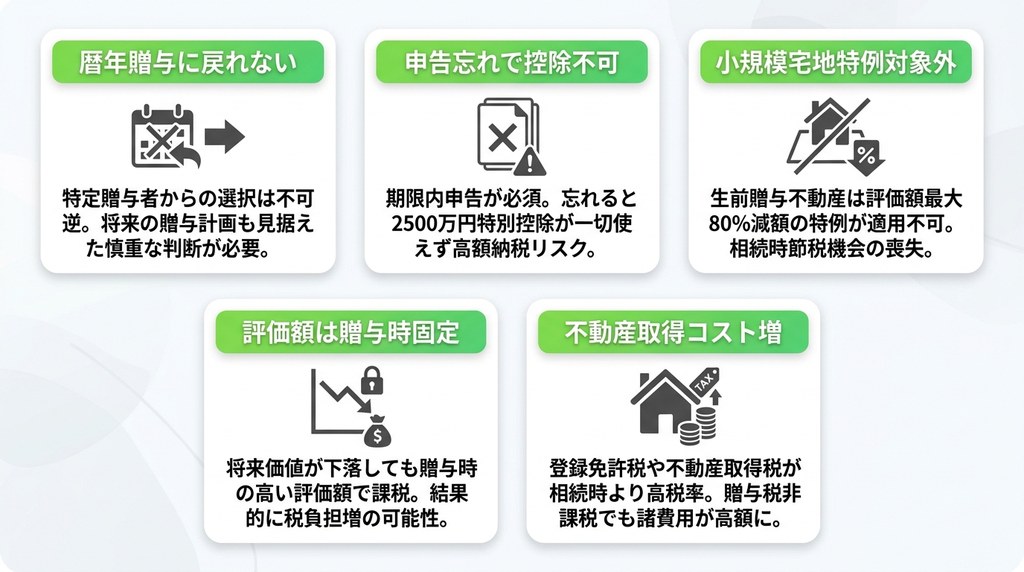
デメリット1:一度選択すると暦年贈与には二度と戻れない
最も重要な注意点は、特定の贈与者に対して一度でも相続時精算課税制度の選択届出書を提出すると、その父親からの贈与については二度と暦年贈与に戻すことができないことです。
この選択は贈与者ごとに適用されるため、父親からは相続時精算課税制度、母親からは暦年贈与というように使い分けることは可能ですが、一度決めた選択は変更できないため、将来の贈与計画まで見据えた慎重な判断が求められます。
デメリット2:贈与税の申告を忘れると2,500万円の特別控除が使えない
年間110万円の基礎控除を超える贈与を受け、2,500万円の特別控除を使いたい場合は、必ず贈与税の申告期限内に申告手続きを完了させる必要があります。
もし申告を忘れたり、期限後申告になったりすると、この特別控除は一切使えないという厳しいペナルティがあります。
その場合、贈与額に対して高額な贈与税が課される可能性があるため、申告手続きは絶対に忘れてはなりません。
デメリット3:不動産を贈与すると小規模宅地等の特例が適用できなくなる
相続税の節税対策として非常に効果的な「小規模宅地等の特例」は、被相続人の自宅や事業用の土地の評価額を最大で80%減額できる制度です。
しかし、相続時精算課税制度を利用して生前贈与された不動産には、この特例を適用することができません。
そのため、自宅の土地などを贈与してしまうと、将来の相続時に大きな節税の機会を失う可能性があるため、特に注意が必要です。
デメリット4:贈与時より相続時の価値が下がっても評価額は変わらない
将来値上がりする可能性のある財産の評価額を固定できるのは利点ですが、価値が下落した場合には不利になる可能性もあります。
例えば、生前贈与された財産は、贈与時の評価額で贈与税が計算されます。もし贈与後にその財産の市場価値が下落し、相続発生時の時価が贈与時の評価額よりも低くなった場合でも、贈与税は贈与時の評価額に基づいて支払われています。そのため、相続時に改めて評価される相続税とは異なり、結果的に高い税負担となる可能性も考えられます。
デメリット5:不動産贈与では登録免許税や不動産取得税が別途かかる
不動産を贈与する場合、贈与税だけでなく、名義変更のための「登録免許税」や「不動産取得税」といった手数料や税金が別途発生します。
これらの税率は、相続によって不動産を取得した場合と比較して高く設定されています。
例えば、土地の登録免許税は相続なら税率0.4%ですが、贈与の場合は2.0%です。
贈与税が非課税でも、これらの諸費用が高額になる可能性があるため、トータルコストで判断することが重要です。
【徹底比較】相続時精算課税制度と暦年贈与、あなたに合うのはどっち?
2024年の改正により、相続時精算課税制度にも年間110万円の非課税枠ができたことで、従来の暦年贈与(暦年課税)とどちらを選択すべきか、判断がより複雑になりました。
それぞれの制度に有利な点と不利な点があるため、ご自身の財産状況や贈与の目的に合わせて最適な方法を選ぶことが重要です。
ここでは、両制度を比較し、どちらが向いているかの判断基準を解説します。
判断の分かれ目!それぞれの制度がおすすめな人の特徴
どちらの制度を選択すべきか、判断の分かれ目となる特徴は以下の通りです。
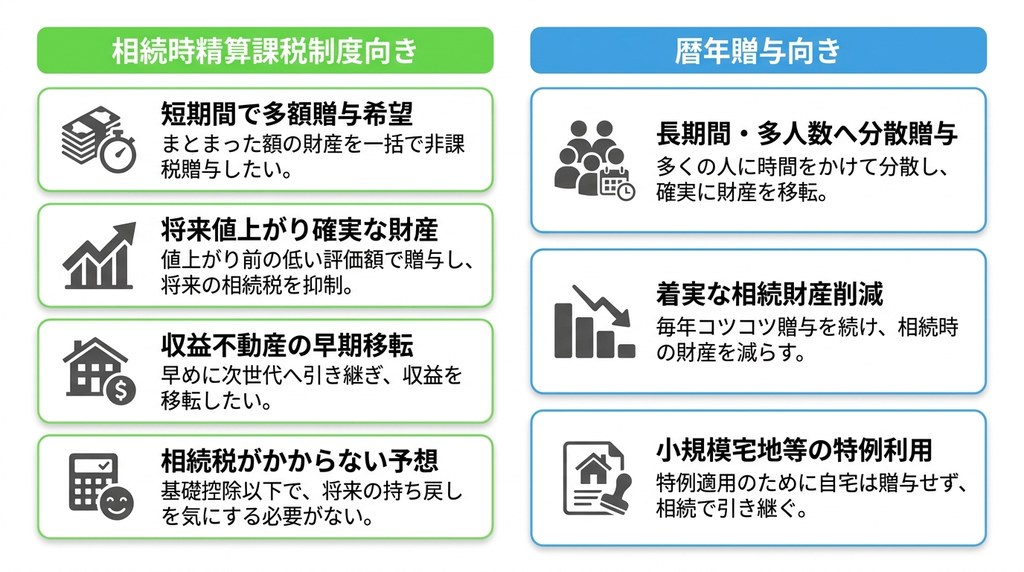
相続時精算課税制度が向いている人
短期間でまとまった額の財産を非課税で贈与したい人
将来確実に値上がりする見込みのある財産を所有している人
収益不動産を早めに次世代へ引き継ぎたい人
相続財産が基礎控除以下で、そもそも相続税がかからないと予想される人
暦年贈与が向いている人
長い年月をかけて、多くの人に財産を分散して贈与したい人
相続税対策として、着実に相続財産を減らしていきたい人
自宅の土地など、小規模宅地等の特例を使いたい財産がある人
相続時精算課税制度を選ぶべきケースの具体例
以下のようなケースでは、相続時精算課税制度を利用するメリットが大きいと考えられます。
子どもが家を建てるため、親から2,000万円の資金援助を受けたい。
2,500万円の特別控除枠を使えば、一度に多額の資金を非課税で贈与できます。
所有している非上場株式が、数年後に上場する計画がある。
値上がり前に贈与することで、贈与時の低い評価額で相続財産に加算できます。
相続財産が少なく、将来相続税が発生する可能性が低い。
相続時の持ち戻しを気にする必要がないため、非課税枠を最大限活用して早期に財産を移転できます。
暦年贈与を継続すべきケースの具体例
一方で、暦年贈与を継続した方が有利になるのは、以下のような例です。
例1:親がまだ60代で、今後も長期間にわたって贈与を続けられる見込みがある。
時間をかければ相続時精算課税制度の非課税枠を超える額を非課税で贈与できる可能性があります。
例2:子ども3人と孫4人に、毎年110万円ずつ贈与して相続財産を減らしたい。
暦年贈与は受贈者の数に制限がないため、多くの人に分散して贈与したい場合に有効です。
例3:相続財産の大半が自宅の土地と建物である。
小規模宅地等の特例を確実に適用するために、自宅は贈与せず相続で引き継ぐべきです。
最適な選択は家庭の状況で変わるためがもう相続相談センターにご相談ください
相続時精算課税制度と暦年贈与のどちらが最適かは、資産の種類、家族構成、贈与者と受贈者の年齢、将来のライフプランなど、個々の家庭の状況によって結論が全く異なります。
安易に自己判断すると、かえって納税額が増えたり、使えるはずの特例が使えなくなったりするリスクがあります。
最適な選択をするためには、税理士などの専門家に相談し、ご自身の状況に合わせたシミュレーションを行った上で判断することが不可欠です。
相続時精算課税制度を利用するための手続きと必要書類
相続時精算課税制度を利用することを決めた場合、定められた期間内に、正しい手順で申告手続きを行う必要があります。
特に、この制度を初めて利用する際には、通常の贈与税申告書に加えて「相続時精算課税選択届出書」などの特別な書類を添付しなければなりません。
ここでは、具体的な手続きの流れと必要書類について解説します。
手続きの具体的な流れと贈与税の申告期限
手続きは、以下の流れで進めるのが一般的です。
1.贈与者と受贈者の間で、制度を利用することについて合意する。
2.贈与の事実を証明するため、贈与契約書を作成する。
3.申告に必要な書類を準備する。
4.贈与税の申告書と相続時精算課税選択届出書を作成する。
5.財産をもらった年の翌年2月1日から3月15日までの間に、税務署へ提出・納税する。
この提出期限は厳守する必要があり、遅れると特別控除が使えなくなるため注意が必要です。
必ず準備すべき必要書類の一覧
相続時精算課税制度を初めて利用する際に、税務署へ提出する必要書類は主に以下の通りです。
贈与税の申告書
相続時精算課税選択届出書
受贈者の戸籍の謄本または抄本など
氏名、生年月日、贈与者との続柄がわかる書類
受贈者が2年目以降に申告する場合は、上記の届出書や戸籍謄本は不要です。
贈与された財産の種類によっては、登記事項証明書や残高証明書などの提出を求められることもあります。
書類の提出先と提出方法
作成した申告書と必要書類は、受贈者(財産をもらった人)の住所地を管轄する税務署に提出します。
贈与者(財産をあげた人)の住所地ではない点に注意が必要です。
提出方法には、以下の3つがあります。
e-Tax(国税電子申告・納税システム)を利用してオンラインで提出する
管轄の税務署の窓口へ直接持参する
信書便にて管轄の税務署へ郵送する
国税庁のホームページでは、申告書作成コーナーが用意されており、画面の案内に従って入力するだけで申告書を作成することも可能です。
相続時精算課税制度に関するよくある質問
相続時精算課税制度は仕組みが複雑なため、多くの方がさまざまな疑問を抱きます。
ここでは、特によく寄せられる質問とその回答をまとめました。
制度への理解を深め、より適切な判断を下すためにお役立てください。
相続時精算課税制度の申告を忘れたらどうなりますか?
年間110万円を超える贈与を受け、この制度を利用する場合、申告を忘れると2,500万円の特別控除は適用されません。
その結果、高額な贈与税が課される可能性があります。
加えて、ペナルティとして無申告加算税や延滞税も発生しますので、期限内の申告は非常に重要です。
暦年贈与と相続時精算課税制度は同じ年に併用できますか?
同じ贈与者から同じ年に両方の制度を使って贈与を受けることはできません。
例えば、父から相続時精算課税制度で贈与を受けたら、その年は父からの暦年贈与は利用不可です。
ただし、贈与者ごとに制度を選択できるため、父から精算課税、母から暦年贈与という組み合わせは可能です。
親が亡くなった時、相続時精算課税制度で贈与された財産はどう扱われますか?
この制度で贈与された財産は、相続発生時に「持ち戻し」という手続きで、贈与時の評価額のまま他の相続財産に加算され、相続税が再計算されます。
その際、すでに支払った贈与税があれば、計算された相続税額から控除される仕組みになっています。
これが「精算」と呼ばれる部分です。
まとめ
相続時精算課税制度とは、2024年の改正で年間110万円の基礎控除が加わったことにより、より柔軟で使いやすい生前贈与の選択肢となりました。
まとまった財産を早期に非課税で移転できるメリットがある一方、一度選択すると暦年贈与に戻れない、小規模宅地等の特例が使えなくなるなどの重要なデメリットも存在します。
どちらの制度が有利になるかは個々の状況によって異なるため、暦年贈与との慎重な比較検討が不可欠です。
複雑な相続の悩みはがもう相続相談センターの無料相談で解決
相続税対策や生前贈与の計画は、ご家庭の資産状況や家族構成によって最適な答えが異なります。
一つの選択が将来の納税額に大きな影響を与えることもあるため、専門的な知識が欠かせません。
複雑で判断が難しいと感じたら、まずは専門家への無料相談を活用し、客観的なアドバイスを受けることが、後悔のない選択への第一歩です。
専門家への無料相談については「何度でも無料相談」で詳しく紹介しています。
まずはお客様の状況を丁寧にヒアリング
専門家による相談では、一方的に手続きを説明するのではなく、まずお客様一人ひとりの家族構成、資産の内容、そして将来に対する想いや希望を丁寧にヒアリングすることから始まります。
対話を通じて漠然とした不安を具体的な課題へと整理し、解決の糸口を見つける手助けをします。
相続税に関するどんな些細な悩みでも、安心して打ち明けられる環境が整っています。
豊富な資料でわかりやすく最適なプランをご提案
相続時精算課税制度や暦年贈与といった複雑な仕組みは、口頭での説明だけでは理解が難しいものです。
そのため、相談時には図やシミュレーション結果といった豊富な資料を用いながら、それぞれのプランのメリット・デメリットが直感的にわかるように、わかりやすく解説します。
複数の選択肢を比較検討し、ご家庭にとって最も有利で安心できるプランを具体的に提案します。
その場でお見積りを提示!持ち帰り検討も可能
具体的な手続きを依頼した場合にどのくらいの費用がかかるのか、費用の面で不安を感じる方も少なくありません。
相談の場では、ご提案するプランに基づいた明確なお見積りをその場で提示します。
もちろん、すぐに契約を決める必要はなく、提示された見積もりや提案内容を持ち帰って、ご家族でじっくりと検討することが可能です。
納得した上で次のステップに進めます。
がもう相続相談センターの無料相談が選ばれる理由
相続税に関する悩みや手続きについて専門家に相談したいと思っても、費用や敷居の高さを感じてためらってしまうかもしれません。
しかし、多くの方に選ばれている無料相談には、安心して利用できる確かな理由があります。
ここでは、その3つの大きな理由を紹介します。
理由1:回数や時間に制限なく何度でも無料で相談できるから
相続の問題は複雑で、一度の説明ですべてを理解し、決断するのは難しいものです。
そのため、相談の回数や時間に制限は設けられていません。
初回の相談で解消しきれなかった疑問や、後から新たに出てきた質問についても、納得がいくまで何度でも無料で相談できます。
この手厚いサポート体制が、多くの方に選ばれる理由の一つです。
理由2:相談だけでも歓迎!無理な契約を迫らない安心感があるから
専門家への相談は、必ずしも正式な依頼を前提とするものではありません。
「まずは情報収集だけしたい」「自分の場合はどうなるのか話だけ聞いてみたい」といった目的での利用も歓迎されます。
相談後に無理に契約を迫ることは一切ないため、安心して専門家の知識や意見を参考にすることができます。
この気軽さが、相談へのハードルを下げています。
理由3:土日祝も対応可能で平日は忙しい方でも相談しやすいから
平日は仕事で時間が取れないという方でも利用しやすいように、土日祝日も相談対応を行っています。
また、家族全員で話を聞きたいといった場合にも、休日に予定を合わせることが可能です。
相談者のライフスタイルに合わせた柔軟な対応力が、多忙な方々からも支持されています。
▽ がもう相続相談センター ▽
当センターは、何度も何時間でもご相談無料ですので、お気軽にご連絡ください😊
あなたにあった対策方法をご紹介させていただきます。