相続登記の義務化に伴い、登録免許税をご自身で計算しようとしても、複雑な計算方法のルールに戸惑うかもしれません。
この記事を読めば、ご自身の不動産の評価額を基に、登録免許税がいくらになるか正確に算出できます。
具体的な計算の例から、税金が非課税になる条件まで理解し、登記申請書に記載すべき金額と納付すべき印紙代を確定させることが可能です。
相続登記の登録免許税とは?2024年からの義務化で何が変わったか
相続登記の登録免許税は、不動産登記を行う際に納める国税です。
2024年4月1日から相続登記が義務化され、不動産を相続したことを知った日から3年以内に登記申請をしないと、ペナルティが課される可能性があります。
この法改正により、これまで任意だった手続きが必須となり、登録免許税の計算と納付の重要性が増しています。
相続登記の義務化については「相続登記の義務化の概要」で詳しく紹介しています。
登録免許税は不動産の名義変更時に国へ納める税金
登録免許税とは、不動産の所有権を故人から相続人へ変更する「相続登記」の手続きの際に、法務局へ納める税金です。
この税金は、登記によって権利関係を公的に記録し、保護してもらうための手数料としての性質を持ちます。
納付は原則として現金または収入印紙で行い、登記申請書に貼付して提出することで納税が完了します。
不動産の価額に応じて税額が変動するため、正確な計算が求められます。
相続登記が義務化!放置すると10万円以下の過料の可能性も
2024年4月1日から、相続によって不動産を取得した相続人は、その取得を知った日から3年以内に相続登記の申請をすることが法律で義務付けられました。
正当な理由がないにもかかわらずこの申請を怠った場合、10万円以下の過料が科される可能性があります。
過去の相続でまだ登記が済んでいない不動産も対象となるため、速やかな対応が必要です。
この義務化に対応するためにも、まずは登録免許税の正しい計算方法を理解することが第一歩です。
【4ステップで完了】相続登記の登録免許税の計算方法を徹底解説
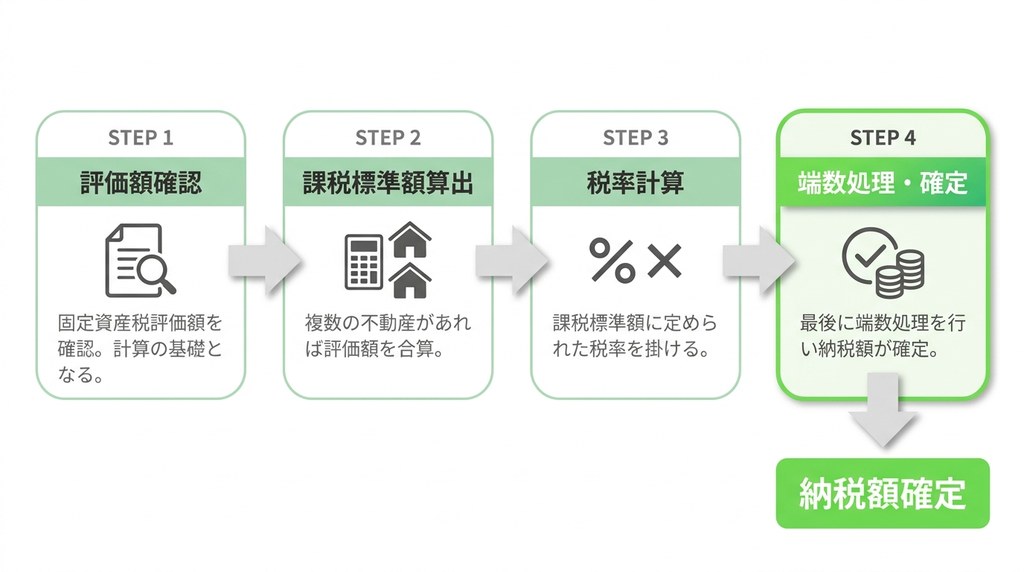
相続登記における登録免許税の計算は、4つの簡単なステップで完了します。
まず、計算の基礎となる固定資産税評価額を確認し、次に複数の不動産があれば評価額を合算して課税標準額を算出します。
そして、その課税標準額に定められた税率を掛け、最後に端数処理を行えば納税額が確定します。
この方法に従えば、誰でも正確な登録免許税の計算が可能です。
ステップ1:計算の基礎となる「固定資産税評価額」を確認する
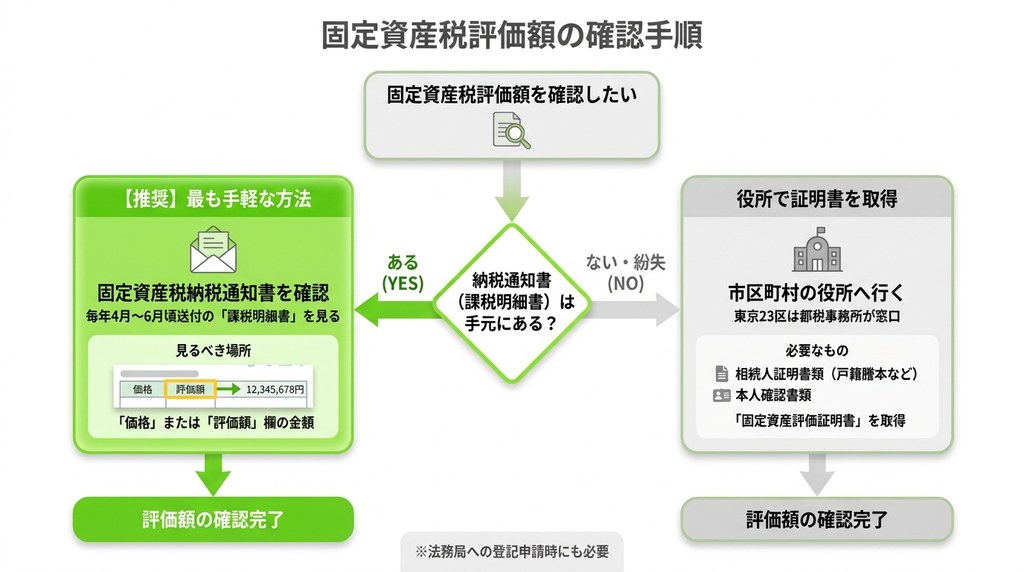
登録免許税を計算する最初の方法は、税額の基になる「固定資産税評価額」を正確に把握することです。
固定資産税評価額とは、市町村(東京23区の場合は都)が3年ごとに見直す、土地や家屋の公的な価格を指します。
この金額は、毎年送られてくる固定資産税の納税通知書で確認するか、不動産所在地の役所で固定資産評価証明書を取得することで確認できます。
この評価額が、税額計算の出発点となります。
固定資産税納税通知書・課税明細書のどこを見れば良い?
固定資産税評価額を確認する最も手軽な方法は、毎年4月〜6月頃に市区町村から送付される固定資産税納税通知書に同封されている「課税明細書」を見ることです。
課税明細書の「価格」または「評価額」と記載された欄にある金額が、登録免許税の計算に使用する固定資産税評価額に該当します。
土地と建物を両方相続した場合は、それぞれの価格を確認してください。
納税通知書がない場合は固定資産評価証明書を取得する
納税通知書を紛失した場合や、手元にない場合は、不動産の所在地を管轄する市区町村の役所(東京23区の場合は都税事務所)で「固定資産評価証明書」を取得する方法で確認します。
相続人であれば、被相続人の死亡が確認できる戸籍謄本や、自身が相続人であることがわかる書類、本人確認書類などを持参すれば取得可能です。
この証明書は法務局への登記申請時にも必要となるため、取得しておくと手続きがスムーズに進みます。
ステップ2:不動産の評価額を合計し課税標準額を算出する
ステップ1で確認した各不動産の固定資産税評価額を基に、登録免許税の計算の直接の基礎となる「課税標準額」を算出します。
相続した不動産が複数ある場合は、すべての評価額を足し合わせます。
その後、計算上のルールである「1,000円未満の切り捨て」を行うことで、正確な課税標準額が確定します。
このステップでの計算ミスは、最終的な納税額の誤りにつながるため注意が必要です。
複数の不動産がある場合は評価額を合算する
相続した財産に土地と建物の両方が含まれる場合や、複数の土地を相続した場合、登録免許税を計算するには、まず全ての不動産の固定資産税評価額を合計します。
例えば、土地の評価額が1,500万円、建物の評価額が500万円であれば、合算して2,000万円として計算を進めます。
不動産がいくつあっても、この合算ルールは同様に適用されます。
【重要】課税標準額は1,000円未満を切り捨てる
不動産の評価額をすべて合算したら、次に登録免許税の計算上の重要なルールである端数処理を行います。
合算した合計額のうち、1,000円未満の金額を切り捨ててください。
この切り捨て後の金額が「課税標準額」となります。
例えば、合計評価額が2,587万6,500円だった場合、1,000円未満の「500円」を切り捨て、課税標準額は「2,587万6,000円」として次の計算に進みます。
ステップ3:課税標準額に税率0.4%を掛けて税額を計算する
ステップ2で算出した課税標準額(1,000円未満切り捨て後)に、相続を原因とする所有権移転登記の税率を掛けて税額を求めます。
相続登記の場合、登録免許税の税率は不動産の価額の0.4%(1000分の4)と定められています。
この税率を課税標準額に乗じることで、納付すべき税金の概算額が算出可能です。
この後のステップで最終的な端数処理を行います。
【100円未満切り捨て】最終的な納税額の端数処理ルール
課税標準額に税率0.4%を掛けて算出した金額から、さらに100円未満の端数を切り捨てることで、最終的に納付すべき登録免許税の金額が確定します。
これが登録免許税の計算における2つ目の重要な端数処理ルールです。
例えば、計算結果が「8万3,572円」となった場合、100円未満の「72円」を切り捨て、最終的な納税額は「8万3,500円」となります。
ステップ4:【具体例】ケース別の登録免許税シミュレーション
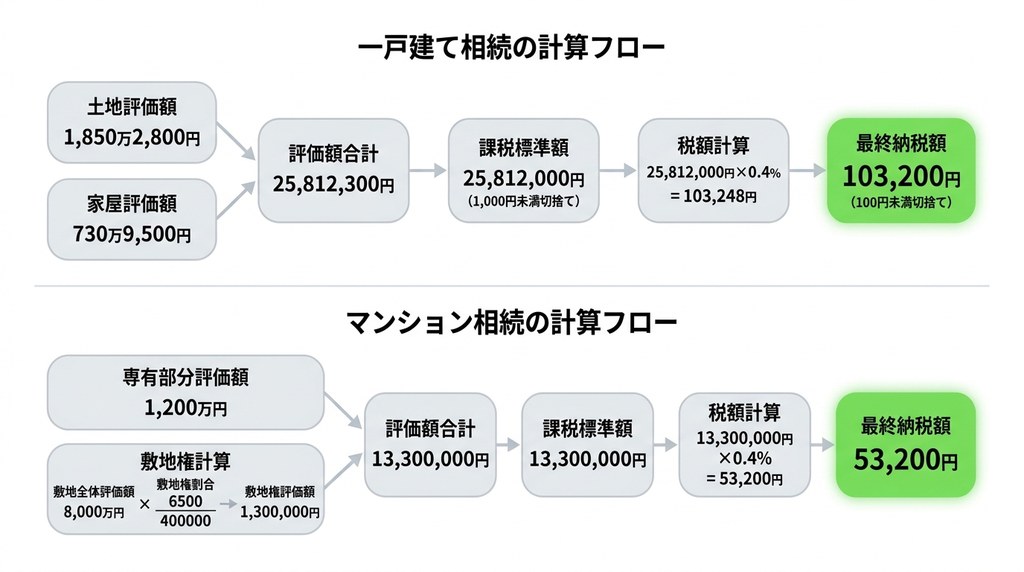
これまでのステップを踏まえ、実際のケースを想定した登録免許税の計算例を見ていきます。
一戸建てとマンションでは評価額の考え方が少し異なるため、それぞれのパターンでシミュレーションを行います。
この具体例を参考にすることで、ご自身の状況に当てはめて、より正確な税額を把握することが可能になります。
一戸建て(土地と建物)を相続した場合の計算例
例えば、土地の固定資産税評価額が1,850万2,800円、家屋の評価額が730万9,500円の一戸建てを相続した場合の計算例は以下の通りです。
評価額の合算:18,502,800円+7,309,500円=25,812,300円
課税標準額の算出(1,000円未満切り捨て):25,812,000円
税額の計算:25,812,000円×0.4%=103,248円
最終的な納税額(100円未満切り捨て):103,200円
このケースでの登録免許税は103,200円です。
マンション(専有部分と敷地権)を相続した場合の計算例
マンションの登録免許税は、建物の専有部分と土地の権利である敷地権の評価額を合算して計算します。
相続による所有権移転登記の税率は0.4%です(売買による移転登記など、登記の種類が変わると税率も変わります)。
それでは、相続による所有権移転登記の計算例を見てみましょう。
専有部分の評価額が1,200万円、敷地全体の評価額が8,000万円で、敷地権の割合が「400000分の6500」の場合の計算例は以下の通りです。
敷地権の評価額:80,000,000円 × (6,500 ÷ 400,000) = 1,300,000円
評価額の合算:12,000,000円 + 1,300,000円 = 13,300,000円
課税標準額(1,000円未満の端数なし):13,300,000円
税額の計算:13,300,000円 × 0.4% = 53,200円
最終的な納税額(100円未満の端数なし):53,200円
このマンションの相続による登録免許税は53,200円です。
【令和9年3月31日まで】登録免許税が非課税になる2つの免税措置
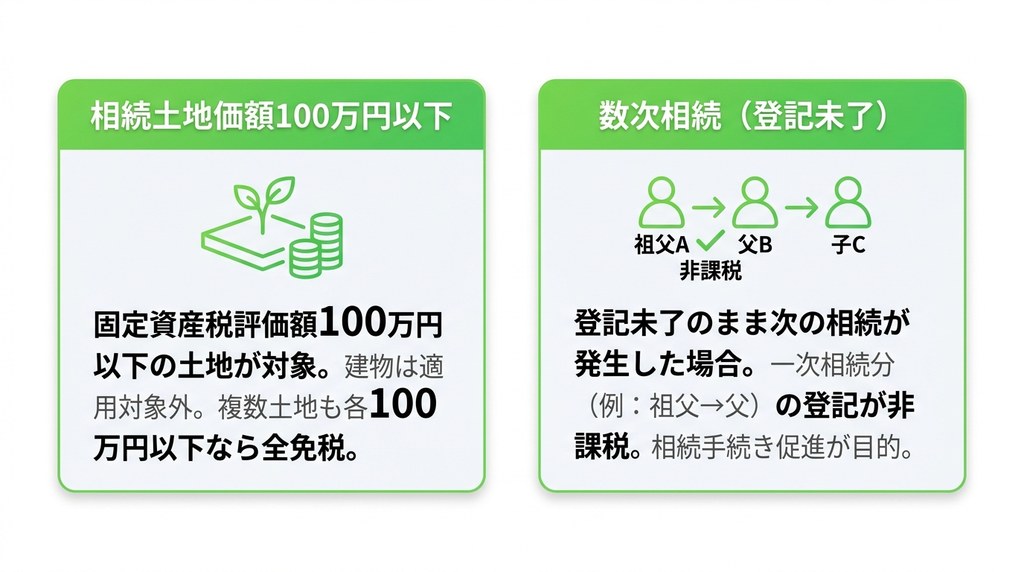
相続登記の登録免許税には、特定の条件を満たす場合に税額が0円になる免税措置が設けられています。
この措置は、租税特別措置法に基づき、令和9年(2027年)3月31日までの登記申請に適用されます。
主に「相続した土地の価額が100万円以下の場合」と「数次相続が発生した場合」の2つのケースが該当します。
これらの非課税措置を知っておくことで、納税負担を軽減できる可能性があります。
条件①:相続した土地の価額が100万円以下の場合
一つ目の免税措置は、相続によって取得した土地の固定資産税評価額が100万円以下の場合に、その土地の相続登記にかかる登録免許税が非課税となる制度です。
この措置の対象は土地のみであり、建物の登記には適用されません。
また、複数の土地を相続し、それぞれの評価額が100万円以下であれば、全ての土地の登録免許税が免税となります。
この措置は、令和4年の税制改正により適用対象となる土地の区域の要件が廃止され、全国の土地に適用されるようになりました。
条件②:相続人が登記をしないまま亡くなった場合の数次相続
二つ目の免税措置は、数次相続のケースで適用されます。
数次相続とは、例えば祖父Aが亡くなり、その相続登記をしないうちに父Bも亡くなってしまったような場合を指します。
このとき、本来であれば「AからBへ」と「Bから子Cへ」の2回の登記が必要ですが、「AからBへ」の一次相続分の登記については登録免許税が非課税となります。
この措置により、登記が未了のまま長期間放置された不動産の相続手続きを促進する目的があります。
免税措置を受けるには登記申請書への記載が必要
これらの免税措置を受けるためには、単に条件に合致しているだけでは足りず、不動産登記の申請書にその旨を明記する方法をとる必要があります。
具体的には、登記申請書の「登録免許税」の欄に、通常の税額を記載する代わりに、「租税特別措置法第84条の2の3第1項により非課税」といったように、適用される法律の条文を記載しなければなりません。
この記載を忘れると免税措置が受けられないため、申請時には十分な確認が求められます。
計算後の登録免許税の納付方法3選|どこでどうやって払う?
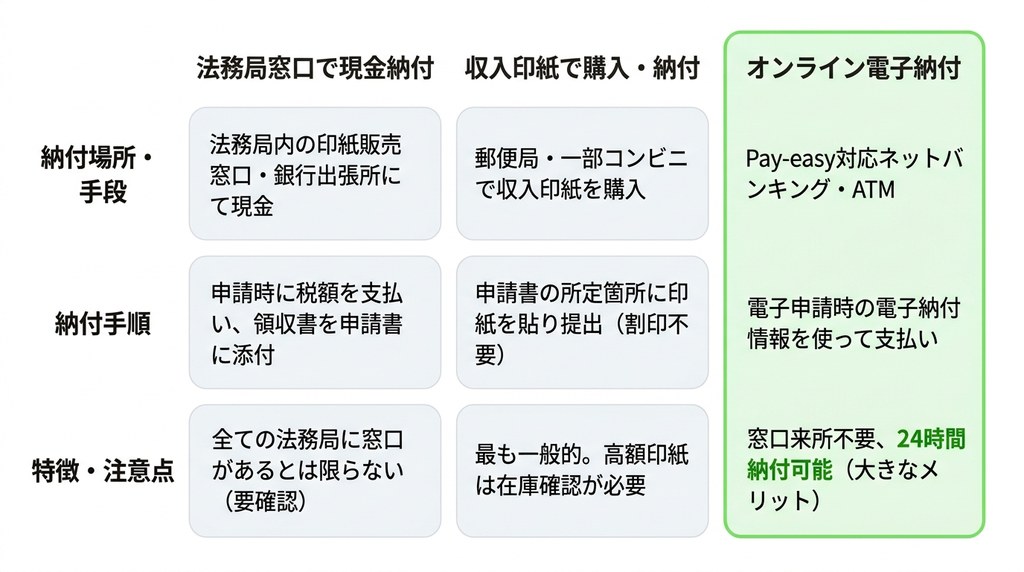
登録免許税は、登記を申請する際に納付手続きを行います。
納付方法は主に3つあり、申請方法や税額に応じて選択できます。
書面申請の場合は、法務局の窓口で現金納付する方法と、郵便局などで収入印紙を購入して申請書に貼付する方法があります。オンライン申請の場合は、電子納付を利用します。
なお、いずれの方法でも、金融機関の窓口で納付してその領収書を申請書に添付することも可能です。
それぞれの特徴を理解し、ご自身にとって最も便利な方法を選びましょう。
法務局の窓口で現金で支払う
登録免許税は、不動産の所在地を管轄する法務局の窓口にて現金で直接支払うことが可能です。
登記申請書を提出する際に、併設されている印紙販売窓口や銀行の出張所などで税額を伝え、支払います。
支払い後に受け取った領収書を申請書に添付して提出することで納付が完了します。
ただし、すべての法務局に販売窓口があるわけではないため、事前に確認しておくと確実です。
郵便局やコンビニで収入印紙を購入して納付する
最も一般的な方法は、郵便局や一部のコンビニエンスストアで登録免許税額分の収入印紙を購入し、それを登記申請書に貼り付けて納付する方法です。
申請書の所定の箇所(通常は白紙のA4用紙を添付し、そこに貼る)に収入印紙を貼り、割印はせずに法務局に提出します。
高額な収入印紙は小さな郵便局では取り扱いがない場合があるため、事前に在庫を確認すると良いでしょう。
オンライン(インターネットバンキング)で電子納付する
登記申請をオンラインで行う「登記・供託オンライン申請システム」を利用する場合、登録免許税も電子的に納付する方法を選択できます。
申請手続きの過程で発行される電子納付情報を利用し、Pay-easy(ペイジー)に対応した金融機関のインターネットバンキングやATMから支払います。
窓口へ出向く必要がなく、24時間いつでも納付手続きが可能な点が大きなメリットです。
複雑な計算や手続きに不安ならがもう相続相談センターの無料相談へ
登録免許税の計算には、評価額の合算や二段階の端数処理、免税措置の適用判断など、専門的な知識が求められる場面があります。
もし、ご自身での計算や相続登記全体の手続きに少しでも不安を感じる場合は、がもう相続相談センターの無料相談をご活用ください。
司法書士にご相談いただくことで、計算ミスを防ぎ、スムーズで確実な手続きを実現できます。
相続登記を司法書士に相談するメリットについては「大阪の相続登記は司法書士へ相談」で詳しく紹介しています。
なぜ自分で登録免許税を計算すると間違うリスクがあるのか?
自分で登録免許税を計算する際には、いくつかの間違いやすいポイントが存在します。
例えば、課税標準額を算出する際の「1,000円未満切り捨て」と、最終税額を確定する際の「100円未満切り捨て」という2つの異なる端数処理を混同してしまうケースです。
また、複数の不動産の評価額を合算し忘れたり、適用できるはずの免税措置を見落として過大に納付してしまったりするリスクも考えられます。
「何度でも何時間でも無料相談」で税額や手続きの疑問を解消
相続に関する疑問や不安は、司法書士に直接相談するのが解決への近道です。
がもう相続相談センターでは、ご相談で料金は一切かかりません。回数制限、時間制限もございませんので、登録免許税の具体的な計算方法から、複雑な相続関係の整理、必要書類の準備に至るまで、あらゆる疑問を解消していただけます。
ご相談は平日・土日祝とも9:30〜19:00に受け付けています(定休日は水曜日)。
相続に関する無料相談については「相続の無料相談を活用するメリット」で詳しく紹介しています。
相続登記の登録免許税計算に関するよくある質問
ここでは、相続登記の登録免許税の計算に関して、多くの方が疑問に思う点について解説します。
登記申請のタイミングと評価額の年度の関係、登録免許税以外にかかる費用、そして納付の期限など、実務上の重要なポイントをQ&A形式でまとめました。
これらの情報を参考に、手続き全体の見通しを立ててください。
相続登記の登録免許税を計算する際、いつの時点の固定資産税評価額を使えばいいですか?
登録免許税の計算には、登記を申請する年度の固定資産税評価額を使用します。
例えば、令和6年度中に登記申請を行う場合は、令和6年度の固定資産評価証明書に記載された評価額が必要です。
前年度の納税通知書に記載の評価額では年度が異なるため、受理されない点に注意してください。
登録免許税以外に、相続登記でかかる費用はありますか?
はい、あります。
登録免許税以外にかかる主な費用は、戸籍謄本や住民票、固定資産評価証明書などの取得にかかる「書類取得費用」です。
また、手続きを司法書士に依頼する場合は、その「専門家報酬」が発生します。
相続登記を司法書士に依頼する際の費用については「相続登記の費用と内訳」で詳しく紹介しています。
専門家報酬は依頼する事務所や相続財産の内容によって異なりますが、一般的には数万円から十数万円程度が目安です。
計算した登録免許税は、いつまでに納付する必要がありますか?
登録免許税は、相続登記を法務局に申請する際に納付します。具体的には、申請書に税額分の収入印紙を貼付して提出する方法や、オンライン申請の場合は、申請手続き後に電子納付を行う方法があります。登記申請は、納付が確認されて初めて受け付けられる仕組みです。
まとめ
相続登記の登録免許税は、固定資産税評価額を基に4つのステップで計算できます。
複数の不動産がある場合は評価額を合算し、「課税標準額は1,000円未満切り捨て」、「税額は100円未満切り捨て」という2つの端数処理ルールを適用します。
また、土地の価額が100万円以下の場合など、令和9年3月31日までは特定の条件下で非課税となる免税措置も存在します。
2024年4月からの相続登記義務化に伴い、期限内に正確な計算と納付を完了させることが重要です。
▽ がもう相続相談センター ▽
当センターは、何度も何時間でもご相談無料ですので、お気軽にご連絡ください😊
あなたにあった対策方法をご紹介させていただきます。